
Assurance vie et impôts : 8 ans pour réduire la fiscalité des retraits, 152 500 € par bénéficiaire transmis
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
L’assurance vie bénéficie d’une fiscalité particulière, mais elle n’est pas exonérée d’impôts par principe. Les règles diffèrent selon que vous retirez de l’argent de votre vivant ou que le capital est transmis après votre décès. La durée du contrat, la date des versements, le montant des primes et la rédaction de la clause bénéficiaire déterminent l’imposition réelle.
Lors d’un retrait, seuls les gains de l’assurance vie sont imposés
Un rachat partiel ou total ne déclenche pas d’impôt sur la totalité de la somme retirée. L’administration distingue la part correspondant à vos versements, qui n’est pas taxable, de celle qui représente les intérêts et les plus-values. Seule cette fraction de gains imposables entre dans le calcul de l’impôt et des prélèvements sociaux.
Quiz sur la fiscalité de l’assurance vie
Testez vos connaissances sur les principes présentés dans l’article.
Corrections
Par exemple, un contrat valorisé à 60 000 € après 50 000 € de versements contient 10 000 € de gains. Si vous retirez 6 000 €, la part imposable est calculée au prorata des gains présents dans le contrat. Ce mécanisme rend le rachat partiel souvent plus souple qu’une sortie intégrale.
Avant huit ans : le choix entre barème et prélèvement forfaitaire
Pour les versements effectués depuis le 27 septembre 2017, les gains retirés avant huit ans sont en principe soumis au prélèvement forfaitaire unique. La composante d’impôt sur le revenu s’élève à 12,8 %, à laquelle s’ajoutent les prélèvements sociaux de 17,2 %. L’imposition globale atteint donc généralement 30 % des gains, et non de la somme totale retirée.
Vous pouvez toutefois opter pour l’imposition au barème progressif de l’impôt sur le revenu. Cette option concerne l’ensemble de vos revenus mobiliers de l’année. Elle doit donc être évaluée avec attention, notamment si votre tranche marginale d’imposition est inférieure à 12,8 %.
Après huit ans : un abattement annuel sur les gains retirés
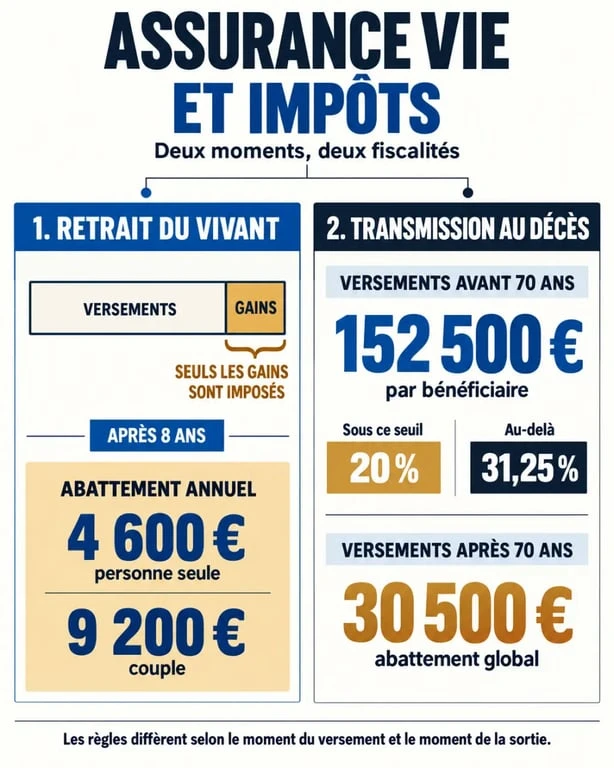
Le cap des huit ans ne rend pas les retraits totalement exonérés, mais il améliore leur traitement fiscal. Chaque année, vous bénéficiez d’un abattement de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune. Il s’applique aux gains compris dans les rachats.
Au-delà de cet abattement, les gains liés aux versements dont l’encours total n’excède pas 150 000 € bénéficient d’un taux d’impôt sur le revenu de 7,5 %. Les prélèvements sociaux restent dus. Lorsque ce seuil est dépassé, une partie des gains peut être taxée à 12,8 %, selon la fraction concernée. Les anciens contrats et les versements réalisés avant septembre 2017 peuvent relever de règles différentes.
Le bon rythme de retrait peut réduire l’impôt
L’abattement accordé après huit ans se renouvelle chaque année civile. Plutôt que de retirer une somme importante en une seule fois, il peut être pertinent d’échelonner les rachats. Cette stratégie peut servir à compléter des revenus à la retraite, à financer progressivement un projet ou à créer un revenu régulier.
En répartissant les retraits, vous utilisez l’abattement annuel avec davantage de souplesse et vous préservez la capitalisation du solde. Un retrait important peut faire apparaître en une seule fois une part élevée de gains imposables. Le montant à retirer doit donc être examiné avec le calendrier des flux, votre tranche d’imposition et vos besoins de liquidités.
Les prélèvements sociaux ne suivent pas toujours le même calendrier
Les prélèvements sociaux s’élèvent à 17,2 % sur les gains. Pour les fonds en euros, ils sont généralement prélevés chaque année lors de l’inscription des intérêts. Sur les unités de compte, ils sont le plus souvent dus au moment d’un rachat ou du dénouement du contrat. Il faut donc distinguer l’impôt sur le revenu, qui peut varier selon l’option fiscale, des prélèvements sociaux, applicables aux gains.
Au décès, la fiscalité dépend principalement de l’âge lors des versements
L’assurance vie est souvent utilisée pour transmettre un capital, car les sommes versées aux bénéficiaires désignés relèvent d’un régime distinct des droits de succession classiques. La date du versement des primes est ici plus importante que l’âge du contrat ou l’âge du souscripteur au décès.
| Primes versées | Règle principale de transmission |
|---|---|
| Avant 70 ans | Abattement de 152 500 € par bénéficiaire, puis prélèvement de 20 % jusqu’à 700 000 € de part taxable et de 31,25 % au-delà. |
| Après 70 ans | Abattement global de 30 500 € sur les primes, partagé entre les bénéficiaires ; les gains générés par ces primes sont exonérés de droits de succession. |
Pour les primes versées avant 70 ans, l’abattement de 152 500 € s’apprécie pour chaque bénéficiaire. Désigner deux personnes peut donc permettre à chacune de profiter de son propre abattement. Cette règle explique l’importance de la clause bénéficiaire : elle ne sert pas seulement à désigner les personnes qui recevront le capital, elle organise aussi sa répartition fiscale.
Après 70 ans, les intérêts conservent un avantage important
Les versements effectués après 70 ans ne sont pas dépourvus d’intérêt. L’abattement de 30 500 € est global et porte sur les primes, mais les produits attachés à ces versements sont exclus de l’assiette des droits de succession. Pour un contrat conservé longtemps, la distinction entre le capital versé et les gains accumulés peut peser dans la transmission.
Après application de l’abattement de 30 500 €, les primes réintègrent la succession et sont taxées selon le lien de parenté entre le défunt et le bénéficiaire. Il ne faut donc pas confondre ce régime avec celui des versements réalisés avant 70 ans.
La clause bénéficiaire mérite une attention aussi grande que le placement
Une clause imprécise, ancienne ou inadaptée à la situation familiale peut réduire l’efficacité recherchée. La formulation standard « mon conjoint, à défaut mes enfants » peut convenir dans certains cas, mais elle ne répond pas à toutes les situations : famille recomposée, transmission à un proche, répartition inégale ou volonté de prévoir un bénéficiaire de second rang.
Assurance-vie : comprendre l’imposition des gains · Cette fiche officielle explique quand et comment sont imposés les gains d’un contrat d’assurance-vie lors d’un rachat total ou partiel.
- Identifiez clairement les bénéficiaires, par leur nom ou par leur qualité, sans créer d’ambiguïté.
- Prévoyez une clause de représentation ou des bénéficiaires de rang suivant si l’un d’eux décède avant vous.
- Indiquez la répartition souhaitée, à parts égales, selon des pourcentages ou par attribution d’une somme déterminée.
- Réexaminez la clause après un mariage, un divorce, une naissance, un décès ou une évolution patrimoniale importante.
Le conjoint marié ou le partenaire de Pacs survivant est exonéré de droits de succession. Il peut également bénéficier du régime favorable de l’assurance vie. La fiscalité devient plus sensible lorsque les bénéficiaires ne sont pas des héritiers directs ou lorsqu’une partie des primes a été versée après 70 ans.
Les erreurs qui font perdre l’avantage fiscal
La première erreur consiste à croire que les huit ans du contrat interdisent tout retrait avant cette échéance. Il est possible de récupérer son argent à tout moment. Le délai agit sur la fiscalité, pas sur la disponibilité de l’épargne. À l’inverse, attendre huit ans sans anticiper ses besoins peut conduire à vendre des unités de compte pendant une période de marché défavorable.
La seconde erreur consiste à regarder uniquement le taux d’imposition. Pour choisir entre rachat, avance sur contrat ou retrait programmé, il faut considérer les frais, la composition du contrat, les gains réellement inclus dans le retrait et votre revenu imposable de l’année.
Enfin, ne laissez pas une clause bénéficiaire inchangée pendant des décennies. L’assurance vie et les impôts doivent être examinés ensemble : les versements, les rachats et la transmission produisent des effets différents. En cas de patrimoine important, de bénéficiaires multiples ou de versements après 70 ans, un conseil personnalisé peut aider à éviter une décision irréversible.

- Régime LMNP : micro-BIC ou réel, quel choix pour déduire vos charges ? - 10 octobre 2026
- Frais de gestion locative : le propriétaire paie la gestion courante - 9 octobre 2026
- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026
Articles qui pourraient vous intéresser :
 Virement sur un compte fermé : démarches, délais et solutions concrètes
 Bnp découvert autorisé 15 jours : ce que vous devez vraiment savoir
 Les 5 secteurs les plus rentables au monde : marges, scalabilité et leviers de croissance
 Prêt relais : comment choisir la meilleure banque pour financer votre transition immobilière