
Gestion comptable locative en Île-de-France : prestations et choix
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en immobilier
La gestion comptable locative en Île-de-France consiste à suivre les loyers, les charges et les dépenses d’un bien loué, puis à restituer ces mouvements au propriétaire. Pour une copropriété, le périmètre est différent : il porte sur les comptes de l’immeuble, son budget, les charges dues par les copropriétaires et les comptes annuels. Une agence immobilière, un gestionnaire locatif ou un syndic peut intervenir selon la mission confiée.
Avant de choisir un professionnel à Paris ou ailleurs en Île-de-France, définissez les comptes à suivre, les documents attendus et le rythme des comptes rendus : ces trois points cadrent la demande de devis ou de rendez-vous.
Gestion locative ou comptabilité de copropriété : quelle différence ?
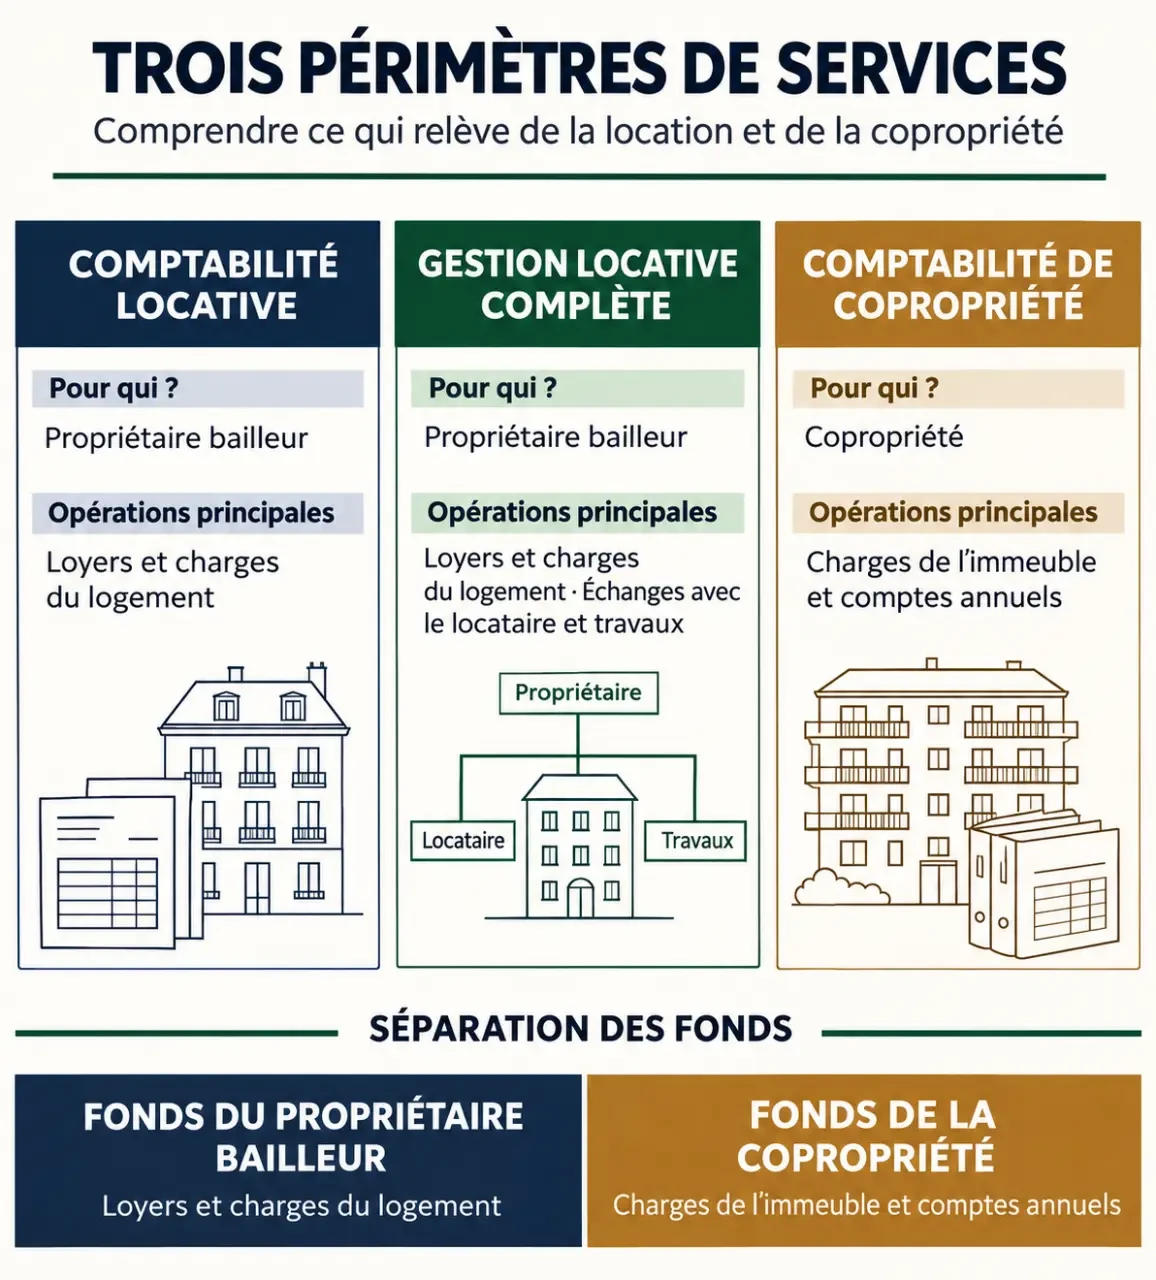
Ces deux services concernent parfois le même appartement, mais ils ne suivent ni les mêmes fonds ni les mêmes dépenses.
| Mission | Pour qui ? | Opérations principales |
|---|---|---|
| Comptabilité locative | Propriétaire bailleur | Loyers encaissés, charges locatives, dépenses du logement et compte rendu au propriétaire. |
| Gestion locative complète | Propriétaire bailleur | Suivi comptable auquel peuvent s’ajouter les échanges avec le locataire, les travaux et d’autres missions prévues au mandat. |
| Comptabilité de copropriété | Syndicat des copropriétaires, représenté par son syndic | Charges de l’immeuble, budget commun, paiements des copropriétaires et comptes annuels. |
Un bailleur peut donc recevoir un relevé de son gestionnaire locatif pour son appartement et des appels de fonds du syndic pour sa quote-part dans l’immeuble. Les deux suivis se complètent : ils ne doivent pas être confondus ni comptés deux fois.
Quelles opérations couvre la comptabilité locative ?
Encaisser et suivre les loyers
Le gestionnaire prépare les échéances de loyer et de charges, suit les sommes reçues et identifie les retards. Le quittancement et les modalités de relance font partie des points à définir dans le mandat. Le compte rendu de gérance permet ensuite au bailleur de lire les encaissements et les dépenses imputés à son bien.
Un impayé ne se résume pas à une ligne manquante sur un relevé. Le propriétaire doit savoir qui contacte le locataire, à quel moment il est informé et si la mission comprend les démarches au-delà de la relance amiable. Un suivi régulier rend le problème visible ; il ne garantit pas le recouvrement.
Contrôler les dépenses et les charges
Les dépenses suivies peuvent comprendre les factures d’entretien, les interventions sur le logement, les frais de gestion et les appels de fonds de copropriété. Le professionnel enregistre les pièces, suit les échéances et présente les montants au bailleur. Le mandat précise qui autorise les travaux et qui paie les fournisseurs.
Pour les charges locatives, le suivi distingue les provisions versées par le locataire et les dépenses qui lui sont effectivement imputables. La régularisation permet de comparer ces montants et de déterminer un complément à payer ou un remboursement. Elle repose sur des justificatifs et sur la répartition des charges entre propriétaire et locataire.
Fournir un état clair au propriétaire
Un relevé utile indique, pour chaque période, les sommes encaissées, les dépenses réglées, les éventuels impayés et le solde reversé ou restant à reverser. Les factures et décomptes associés servent à comprendre les variations. Le gestionnaire établit un récapitulatif annuel qui facilite la préparation des éléments nécessaires à la déclaration des revenus ; il ne remplace pas à lui seul une déclaration fiscale, qui reste à la charge du propriétaire.
Comment le budget et les comptes d’une copropriété sont-ils suivis ?
Dans une copropriété, le syndic suit les dépenses communes et les compare au budget prévisionnel. Il peut s’agir notamment de l’entretien, des contrats de l’immeuble ou des interventions sur les parties communes. Le budget sert de repère : une dépense imprévue ou des charges impayées peuvent modifier la trésorerie disponible.
Le suivi comprend les appels de fonds auprès des copropriétaires, l’enregistrement des paiements, le contrôle des factures et le suivi du compte bancaire de la copropriété. Le professionnel prépare les comptes annuels et les documents nécessaires à leur présentation. Le syndic les soumet ensuite à l’assemblée générale des copropriétaires.
Le livre-journal retrace les écritures, le grand livre les regroupe par compte et la balance présente les soldes des comptes. Pour un copropriétaire, ces documents sont plus faciles à exploiter lorsqu’ils sont accompagnés d’une explication des écarts entre budget et dépenses réelles.
Quand regarder les écarts ?
Un point en cours d’exercice permet de repérer une facture inhabituelle, un poste qui augmente ou des appels de fonds non réglés sans attendre les comptes annuels. Le bilan de fin d’exercice donne ensuite une vue d’ensemble.
Exemple : lire le résultat financier d’un logement loué
Supposons qu’un propriétaire encaisse sur une période 3 000 € de loyers et provisions pour charges. Le gestionnaire règle 450 € d’appels de fonds de copropriété, 150 € de réparation et 180 € d’honoraires. Le solde de trésorerie avant autres dépenses est de 2 220 €.
Ce montant n’est pas nécessairement le revenu imposable ni le bénéfice définitif. Les 450 € de copropriété peuvent comprendre des dépenses récupérables auprès du locataire et d’autres qui restent à la charge du propriétaire. La régularisation des charges et le traitement fiscal demandent donc une lecture distincte.
Pourquoi confier sa comptabilité à un professionnel ?
Le suivi d’un bien loué suppose des tâches répétitives : émettre les appels de loyer, rapprocher les paiements reçus, classer les factures, relancer en cas de retard et régulariser les charges. Un gestionnaire les exécute selon un calendrier régulier, y compris lorsque le propriétaire est éloigné ou peu disponible.
L’externalisation apporte aussi de la traçabilité : chaque mouvement est rattaché à une pièce, et les fonds du bien sont suivis séparément des comptes personnels du propriétaire. La gestion de biens et la détention de fonds pour le compte d’autrui sont des activités réglementées en France : le professionnel doit notamment justifier d’une carte professionnelle et d’une garantie financière.
Confier la comptabilité ne transfère pas toutes les responsabilités. Le propriétaire reste responsable de sa déclaration de revenus et décide des travaux qui dépassent ce que le mandat autorise.
Comment choisir un prestataire en Île-de-France ?
À Paris comme dans les autres départements franciliens, commencez par identifier le lieu du bien et l’interlocuteur responsable de sa gestion. La proximité peut faciliter les interventions, mais la qualité du suivi dépend aussi des pièces transmises et de la clarté du mandat.
L’Île-de-France comprend Paris, les Hauts-de-Seine, la Seine-Saint-Denis, le Val-de-Marne, la Seine-et-Marne, les Yvelines, l’Essonne et le Val-d’Oise. Un prestataire peut limiter son intervention à certaines communes ou couvrir plusieurs départements. Pour un patrimoine réparti dans la région, indiquez chaque commune afin de définir le périmètre de la mission.
Comparez les propositions sur des éléments concrets :
- Périmètre : simple suivi comptable, gestion locative plus large ou mission de syndic pour une copropriété.
- Livrables : relevé de gérance, détail des dépenses, état des impayés, justificatifs et récapitulatif annuel.
- Rythme : fréquence des relevés, modalités d’alerte en cas d’impayé et calendrier de préparation des comptes.
- Décisions : seuil ou procédure d’accord pour les dépenses et les travaux, interlocuteur chargé des fournisseurs.
- Honoraires : prix de la mission courante, prestations facturées en plus et frais éventuels en cas de changement de gestionnaire.
- Zone d’intervention : prise en charge du bien concerné, notamment si le patrimoine est réparti entre plusieurs communes.
Le critère le plus utile est la capacité à relier chaque mouvement à une pièce et à une décision. Demandez un exemple de relevé anonymisé : vous verrez si vous pouvez retrouver rapidement un loyer, une facture, un impayé et le solde correspondant.
Combien coûte la gestion comptable locative ?
Le prix dépend du périmètre confié. Une mission limitée au suivi des encaissements et des relevés ne couvre pas forcément les échanges avec les locataires, la gestion des travaux ou les démarches de recouvrement. Une offre de gestion locative complète et un contrat de syndic ne rémunèrent pas non plus les mêmes services.
Les honoraires peuvent prendre la forme d’un forfait ou d’un pourcentage des sommes encaissées. Des prestations hors mission courante peuvent être facturées séparément. Le devis doit permettre de distinguer la base de calcul, les services inclus et les éventuels frais complémentaires.
Pour comparer deux devis, examinez le coût total prévisible plutôt que le seul prix affiché. Repérez notamment les frais liés à la régularisation des charges, aux démarches en cas d’impayé, aux travaux et à la reprise du dossier. Un tarif bas peut laisser de côté des tâches dont vous aurez besoin ; une prestation plus large doit, elle aussi, être détaillée.
Comment préparer la mise en place du suivi ?
- Décrivez le patrimoine : adresse des biens, nombre de lots, situation locative et éventuelle copropriété.
- Rassemblez les pièces : baux, derniers relevés, décomptes de charges, factures en attente et coordonnées des interlocuteurs concernés.
- Faites le point sur les soldes : loyers impayés, provisions déjà versées, factures à régler et sommes détenues par l’ancien gestionnaire.
- Définissez la date de reprise : le nouveau suivi doit commencer avec des soldes identifiés pour éviter les omissions ou les doublons.
- Fixez les restitutions : format des relevés, fréquence d’envoi, accès aux pièces et personne à contacter en cas d’écart.
Lors d’un changement de gestionnaire, la reprise des soldes mérite une attention particulière : un impayé ancien ou une facture déjà réglée doit rester identifiable après le transfert. Pour une copropriété, la transmission des comptes et des pièces entre syndics est également une étape centrale de la continuité du suivi.
Demander un renseignement ou un rendez-vous
Contactez un gestionnaire locatif, une agence immobilière ou un syndic par téléphone, par courriel ou via son formulaire de contact. Indiquez la commune du bien, le nombre de lots et le service recherché : comptabilité locative, gestion du logement ou besoin lié à une copropriété. Précisez aussi si vous partez d’une gestion directe ou si vous souhaitez changer d’interlocuteur.
Présentez les documents dont vous disposez et les difficultés à résoudre, par exemple des charges à régulariser ou des relevés difficiles à lire. Vous pourrez ainsi obtenir une réponse sur le périmètre d’intervention, les livrables et les honoraires applicables à votre situation.
Articles qui pourraient vous intéresser :
 Les quartiers à éviter à blois : guide local pour vous orienter
 Habitatparticipatif.net : comment utiliser ce portail pour concrétiser votre projet
 Prix du remplacement de fenêtres : quel budget prévoir selon le matériau et la pose ?
 Paris 2e : off-market, quartiers et achat au bon prix avec un chasseur immobilier