Calcul de l’impact de l’inflation : formules et exemples concrets
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
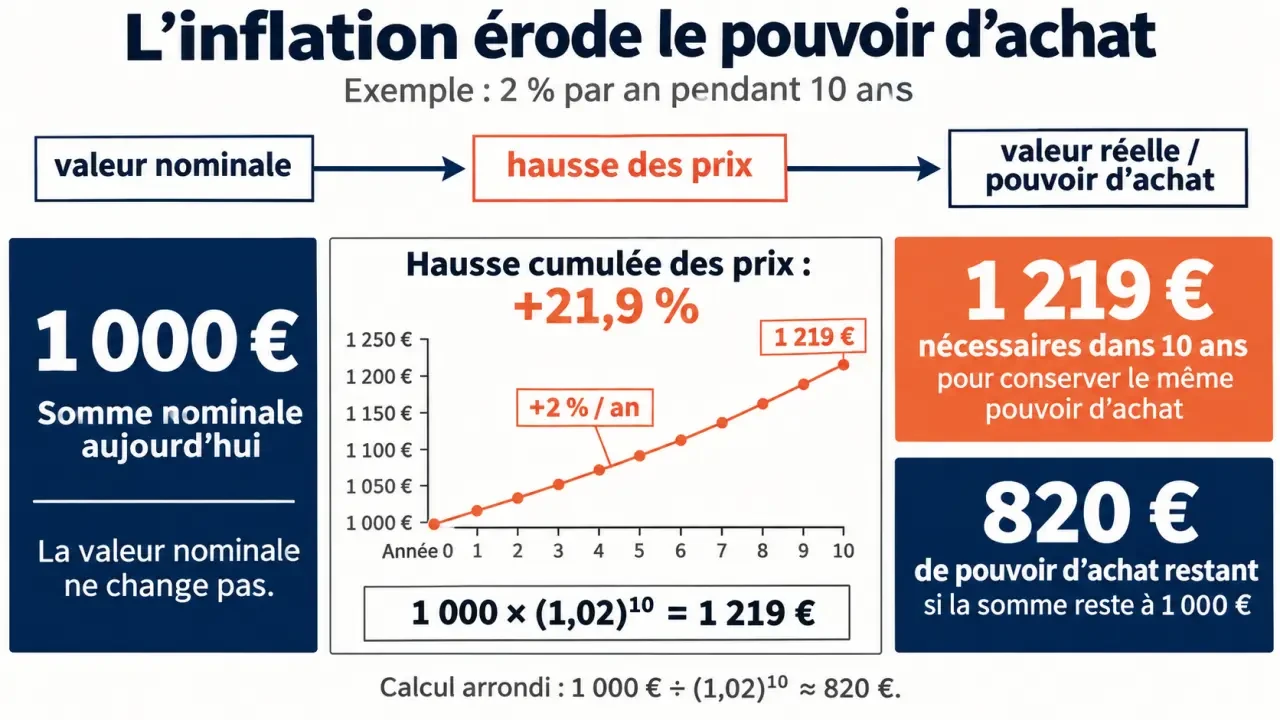
Pour calculer l’impact de l’inflation sur une somme, multipliez son montant par le facteur de hausse des prix sur la période. Pour mesurer ce que cette somme permet encore d’acheter, divisez-la par ce même facteur. Par exemple, avec une inflation supposée de 2 % par an pendant 10 ans, 1 000 € permettent d’acheter autant que 820 € environ au départ. À l’inverse, il faut environ 1 219 € après 10 ans pour conserver le pouvoir d’achat initial de 1 000 €.
Calculer l’impact de l’inflation sur une somme
Il vous faut trois éléments : le montant de départ, la durée et la hausse des prix retenue. Pour une période future, utilisez une hypothèse de taux annuel. Pour une période passée, utilisez plutôt les indices de prix observés aux deux dates.
Combien faut-il pour conserver le même pouvoir d’achat ?
Si le taux annuel est supposé constant, la formule est :
Montant nécessaire à l’arrivée = montant initial × (1 + taux annuel)ⁿ
Le taux s’écrit sous forme décimale : 2 % devient 0,02. La lettre n représente le nombre d’années. La puissance signifie que la hausse s’applique chaque année au niveau de prix déjà augmenté.
Avec 1 000 €, une inflation de 2 % par an et 10 ans : 1 000 × 1,02¹⁰ = 1 219 € environ. Il faudrait donc 219 € de plus à la fin de la période pour acheter le même panier de biens et de services.
Que vaut une somme qui ne change pas ?
Pour connaître son pouvoir d’achat à la fin de la période, exprimé en euros du départ, inversez le calcul :
Pouvoir d’achat en euros du départ = montant à l’arrivée ÷ (1 + taux annuel)ⁿ
Si vous gardez 1 000 € sans intérêt pendant 10 ans avec la même hypothèse, le calcul donne 1 000 ÷ 1,02¹⁰ = 820 € environ. Votre solde affiche toujours 1 000 €, mais il achète environ 18 % de moins qu’au départ.
| Question | Calcul avec 1 000 €, 2 % par an et 10 ans | Résultat arrondi |
|---|---|---|
| Quelle somme faut-il à l’arrivée pour acheter la même chose ? | 1 000 × 1,02¹⁰ | 1 219 € |
| Que permettent d’acheter 1 000 € restés inchangés ? | 1 000 ÷ 1,02¹⁰ | 820 € en euros du départ |
La hausse des prix est ici d’environ 21,9 %, tandis que la perte de pouvoir d’achat d’une somme inchangée est d’environ 18 %. Les deux pourcentages diffèrent parce qu’ils ne sont pas calculés sur la même base.
Comparer le pouvoir d’achat entre deux années
Pour une période écoulée, la hausse des prix a rarement été identique chaque année. Un indice de prix résume son évolution : comparez sa valeur à l’arrivée à celle du départ.
Montant équivalent à l’arrivée = montant de départ × indice d’arrivée ÷ indice de départ.
Supposons un indice de 100 au départ et de 125 à l’arrivée. Un montant de 1 000 € au départ correspond à 1 250 € à l’arrivée en pouvoir d’achat. Dans l’autre sens, 1 000 € à l’arrivée correspondent à 800 € au départ : 1 000 × 100 ÷ 125.
Ces indices sont fictifs. Pour une comparaison réelle, choisissez une série de prix couvrant les deux dates, par exemple une série de l’Insee. Gardez le même indice, le même territoire et la même méthode pour les deux valeurs. Une moyenne annuelle comparée à une autre moyenne annuelle ne décrit pas nécessairement l’évolution entre deux mois précis.
Si vous disposez des taux de chaque année plutôt que des indices, multipliez les facteurs successifs. Par exemple, une hausse de 2 % suivie de 3 % donne 1,02 × 1,03 = 1,0506, soit une hausse cumulée de 5,06 %. Additionner les taux ne donne ici qu’une approximation.
Montant nominal et montant réel : quelle différence ?
Le montant nominal est celui qui figure sur un relevé, un contrat ou une facture. Le montant réel tient compte de l’évolution des prix pour exprimer un pouvoir d’achat dans les euros d’une période choisie.
Simulez votre inflation personnalisée depuis 1997 · Calculez un indice des prix adapté à votre situation, visualisez son évolution depuis 1997 et comparez-le à l’inflation officielle.
Un salaire, une épargne ou un loyer peut donc augmenter en euros sans progresser en pouvoir d’achat. Supposons qu’un revenu passe de 2 000 € à 2 060 € pendant que les prix augmentent de 5 %. Son montant nominal progresse de 3 %, mais ses 2 060 € correspondent à environ 1 962 € aux prix du départ : 2 060 ÷ 1,05. Son pouvoir d’achat a diminué d’environ 1,9 %.
La même distinction aide à lire le résultat d’un calculateur : repérez toujours la date dans les euros de laquelle le résultat est exprimé. Un équivalent de prix à l’arrivée et un pouvoir d’achat exprimé au départ ne sont pas interchangeables.
Convertir des francs en euros sans oublier l’inflation
La conversion monétaire change l’unité dans laquelle une somme est écrite. Elle ne mesure pas, à elle seule, la hausse des prix. Ainsi, 100 francs correspondent à environ 15,24 € par conversion, mais cette somme ne représente pas nécessairement le même pouvoir d’achat à deux époques différentes.
Pour comparer un ancien montant en francs à un montant actuel en euros, procédez en deux temps :
- Convertissez le montant en francs en euros avec le taux de conversion fixe.
- Appliquez ensuite le rapport entre l’indice des prix de l’année de référence et celui de l’année ancienne.
À titre illustratif, si les prix avaient doublé entre les deux dates, les 15,24 € issus de la conversion de 100 francs correspondraient à environ 30,48 € à la date récente. Le doublement est une hypothèse de calcul, pas une mesure historique. Pour une comparaison réelle, les indices doivent correspondre aux années choisies.
Appliquer le calcul à l’épargne et aux placements
Une épargne dont le solde reste stable perd du pouvoir d’achat lorsque les prix montent. Si elle produit des intérêts, comparez le rendement obtenu à l’inflation sur la même période.
La formule exacte pour une année est : rendement réel = (1 + rendement nominal) ÷ (1 + inflation) − 1.
Par exemple, avec un rendement nominal de 3 % et une inflation de 2 %, le rendement réel est d’environ 0,98 %. Un placement de 1 000 € devient 1 030 € avant les frais et la fiscalité retenus dans cet exemple ; cette somme représente environ 1 009,80 € aux prix du départ.
Pour mesurer ce que vous conservez réellement, utilisez un rendement après les frais et impôts applicables. Sur plusieurs années, comparez la valeur finale nette de l’investissement au facteur de hausse cumulée des prix. Un rendement supérieur à l’inflation une année ne garantit pas le même résultat les années suivantes.
Préparer une dépense future
Si un projet coûte 10 000 € aujourd’hui et que les prix progressent de 2 % par an pendant 10 ans, il faudrait environ 12 190 € pour acheter le même ensemble de biens ou de services. Cette estimation suppose que son prix évolue comme le taux choisi. Le coût propre au projet peut progresser plus vite ou moins vite que l’indice général.
Que révèle l’inflation sur le prix d’un bien immobilier ancien ?
Corriger le prix d’achat d’un logement de l’inflation permet de comparer son prix passé à son prix actuel dans une même unité de pouvoir d’achat. Ce calcul ne donne toutefois pas une estimation de marché.
Prenons un logement acheté 200 000 €. Si l’indice général des prix a augmenté de 25 % depuis l’achat, son prix initial corrigé de l’inflation est de 250 000 €. Une valeur de vente de 250 000 € correspondrait donc au prix d’achat initial en pouvoir d’achat, avant de tenir compte des frais d’acquisition, des travaux et des autres coûts.
Le prix de marché dépend aussi du logement et des ventes comparables.
Quelles limites retenir avant d’interpréter le résultat ?
- Inflation observée ou supposée : les indices passés décrivent une évolution mesurée ; un taux futur constant est un scénario, pas une certitude.
- Période : une comparaison entre deux années complètes peut différer d’une comparaison entre deux mois. La durée choisie change le résultat.
- Indice et territoire : un indice général ne mesure pas forcément les prix des produits que vous achetez ni ceux d’un autre pays.
- Budget personnel : si vos dépenses de logement, de transport ou d’alimentation pèsent davantage que dans le panier moyen, votre inflation personnelle peut être différente.
- Arrondis : conservez plusieurs décimales pendant les étapes intermédiaires, puis arrondissez le résultat final.
Questions fréquentes sur le calcul de l’inflation
Peut-on additionner les taux d’inflation annuels ?
Pas pour obtenir le résultat exact : les hausses successives se composent. Multipliez leurs facteurs annuels, puis retirez 1 au résultat pour obtenir le taux cumulé.
Que se passe-t-il si les prix baissent ?
Une baisse générale des prix augmente le pouvoir d’achat d’une somme nominale inchangée. La formule reste la même : pour une baisse de 2 %, le facteur annuel est de 0,98.
Articles qui pourraient vous intéresser :
 Cours bnp paribas easy s&p 500 : comprendre, suivre et investir sereinement
 Bnp paribas mutuelle tarif : comment bien comprendre et comparer les prix
 Virement DGFIP : comprendre les versements de l’administration fiscale et leurs libellés