
LMNP travaux avant location : le réflexe d’immatriculation qui conditionne toute la déduction
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
Vous venez d’acheter un appartement à rénover pour le louer meublé, et la question tombe vite : ces travaux, réalisés alors qu’aucun loyer n’est encaissé, serviront-ils vraiment à réduire votre impôt ? En LMNP, la réponse est oui, à condition de respecter trois verrous : le bon régime, la bonne qualification des dépenses et une intention locative démontrable.
Le régime réel, passage obligé pour exploiter vos travaux
Micro-BIC : un abattement qui avale vos factures
Le micro-BIC est accessible tant que les recettes restent sous 83 600 € (15 000 € pour les meublés de tourisme non classés). Il applique un abattement forfaitaire sur les loyers, sans tenir compte de vos dépenses réelles. Autrement dit, des travaux de 25 000 € n’y changent rien : vous ne déduisez ni charges, ni amortissements. Pour un bien à remettre en état, ce régime est rarement pertinent.
Régime réel : charges réelles et amortissement
Le régime réel s’obtient sur option et devient obligatoire au-delà des seuils. Il permet de déduire les charges effectivement supportées et d’amortir les immobilisations. C’est lui qui transforme une phase de chantier coûteuse en déficit fiscal exploitable. Un point d’organisation à ne pas négliger : faites immatriculer votre activité de loueur en meublé avant l’ouverture du chantier, afin que les premières factures s’inscrivent dans votre premier exercice et ne restent pas orphelines.
Charge immédiate ou amortissement : classer chaque facture
Les travaux d’entretien et de réparation
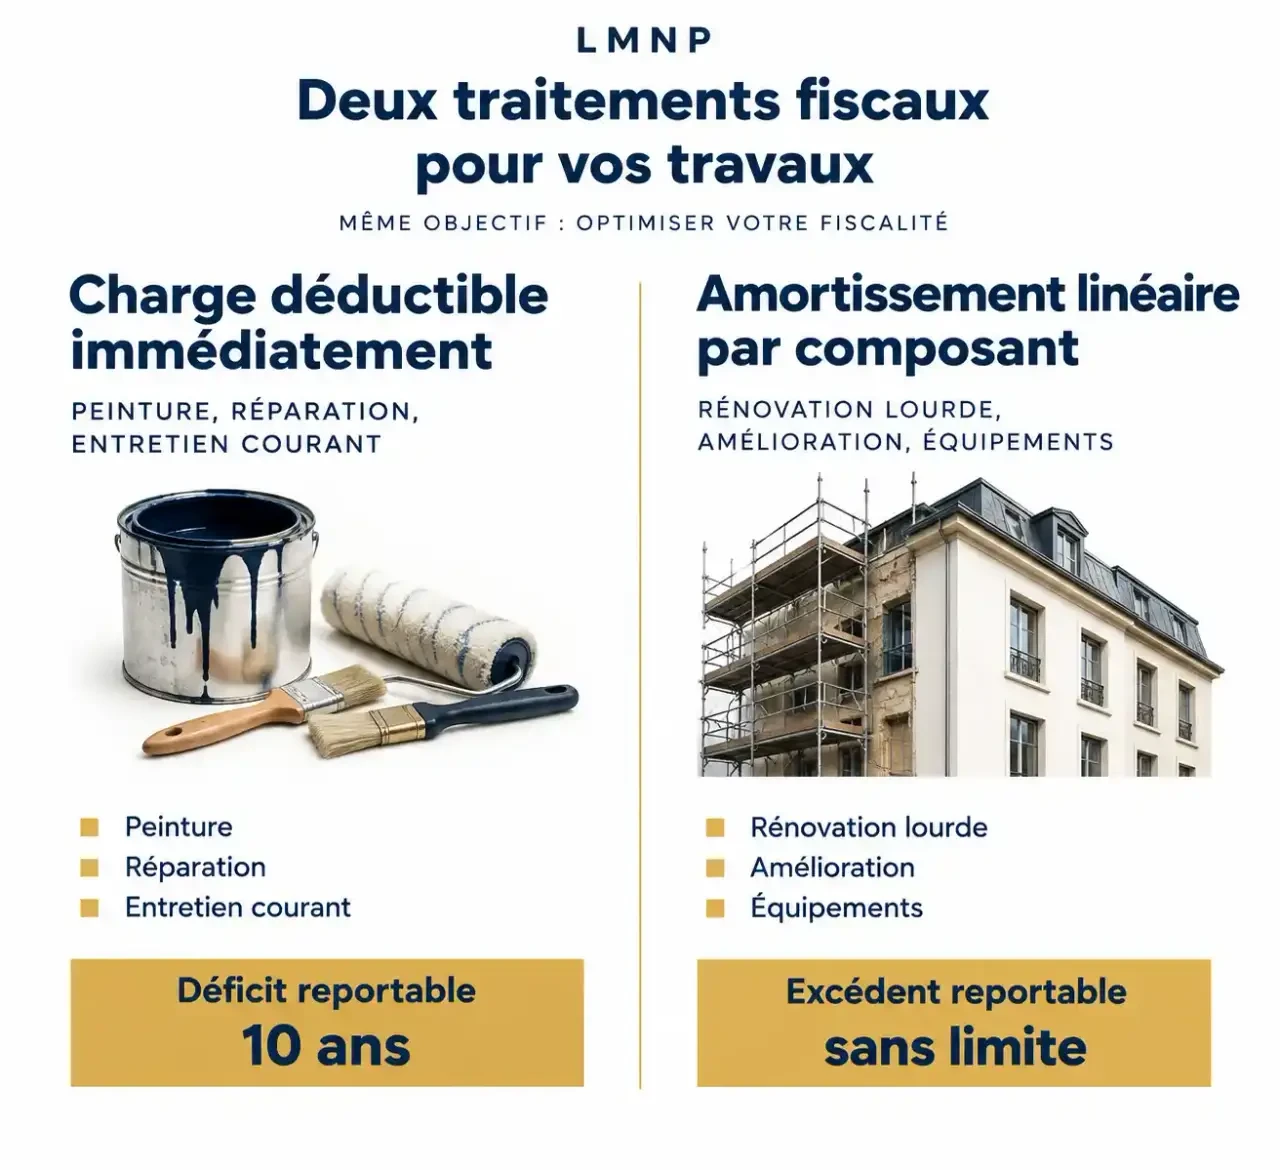
Repeindre, remplacer un robinet, reprendre un parquet abîmé, réparer une chaudière : ces dépenses maintiennent le bien en état et se déduisent en totalité l’année où elles sont payées. Elles créent, avant tout loyer, un déficit BIC non professionnel, reportable pendant 10 ans sur les bénéfices de même nature.
Les travaux d’amélioration et de remplacement lourd
Une extension, une salle de bains entièrement recréée, une nouvelle installation électrique ou une isolation complète relèvent des immobilisations. Elles ne sont pas déduites d’un bloc : elles sont amorties de façon linéaire sur la durée d’usage de chaque composant. L’excédent d’amortissement, lui, est reportable sans limite de durée, mais il ne peut pas créer de déficit à lui seul.
| Nature de la dépense | Traitement | Report possible |
|---|---|---|
| Peinture, réparation, entretien courant | Charge déductible immédiatement | Déficit reportable 10 ans |
| Rénovation lourde, amélioration, équipements | Amortissement linéaire par composant | Excédent reportable sans limite |
Un angle souvent oublié : le décapage avant la peinture
Pensez à votre chantier comme à un masque de beauté appliqué sur un visage : l’enduit, la couche d’apprêt ou le ravalement qui paraissent « cosmétiques » peuvent masquer en réalité une réfection de structure. L’administration regarde sous la surface. Si le ragréage d’un sol, la reprise d’un mur humide et le remplacement des réseaux forment un tout, ils peuvent être analysés comme une remise à neuf, donc amortissable, et non comme un simple rafraîchissement. Demandez à vos artisans des devis et factures détaillés, poste par poste, afin de pouvoir justifier la qualification retenue pour chaque ligne.
Déduire sans loyer : intention locative et délai raisonnable
Prouver que le bien est destiné à la location
Le fisc admet la déduction avant la première location si vous démontrez que le chantier vise bien une mise en location. Constituez un dossier dès le départ : annonces publiées, mandat confié à une agence, diagnostics immobiliers réalisés, échanges avec de futurs locataires, photos datées de l’avancement. Plus les preuves sont variées et antérieures à la fin du chantier, plus votre position est solide.
Respecter un délai raisonnable
Le bien ne doit pas rester vide indéfiniment une fois les travaux terminés. Un délai de 6 à 12 mois est généralement retenu comme repère. Si un imprévu retarde la location (litige avec une entreprise, difficulté technique), conservez les documents qui l’attestent : ils montrent que la vacance n’est pas un choix.
Simulation et plan d’action pas à pas
Ce que donne le mécanisme sur un cas simple
Imaginons 6 000 € de réparations et de peinture, plus 20 000 € de rénovation lourde amortie sur plusieurs composants. Les 6 000 € sont déduits immédiatement : sans recette, ils forment un déficit de 6 000 €, reportable 10 ans sur vos futurs bénéfices BIC. Les 20 000 € ne commencent à s’amortir qu’une fois le bien prêt à être loué ; l’amortissement viendra ensuite effacer une grande partie du résultat des premières années de loyers.
La feuille de route chronologique
- Acheter le bien et choisir le régime réel.
- Immatriculer l’activité de loueur en meublé avant le premier euro dépensé.
- Faire établir des devis détaillés par poste et par pièce.
- Réaliser les travaux en conservant factures, photos et échanges.
- Publier l’annonce dès que possible et garder la trace des démarches.
- Meubler et mettre en location dans le délai raisonnable.
Si vous faites une partie des travaux vous-même, seuls les matériaux achetés sont justifiables par facture : votre main-d’œuvre n’est pas déductible.
Réforme de la plus-value : ce que l’amortissement coûtera à la revente
Depuis 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente. L’avantage reste réel pendant la détention, mais il se paie en partie à la sortie. Votre stratégie doit donc tenir compte de la durée envisagée : sur un bien conservé longtemps, l’amortissement des travaux demeure très utile pour neutraliser les loyers ; sur une revente rapide, mesurez l’effet de cette réintégration avant de classer en immobilisations des dépenses qui auraient pu être des charges. Un expert-comptable spécialisé aide à arbitrer, surtout lorsque les montants de travaux sont importants.
Articles qui pourraient vous intéresser :
 Peut-on avoir plusieurs per en même temps ? ce qu’il faut vraiment savoir
 Rendement assurance vie fonds euros 2024 : à quoi s’attendre et comment en profiter
 Cesses de vous faire avoir charles gave : que faut-il vraiment comprendre ?
 Utiliser un chèque cadhoc sur amazon : guide complet et limites à connaître