
Assurance-vie : 5 leviers pour optimiser votre fiscalité et votre transmission
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
L’assurance-vie est un pilier de l’épargne en France. Loin de se limiter à un simple placement, elle constitue une solution de pilotage financier adaptée aux évolutions de votre vie. Que vous cherchiez à sécuriser un capital, à préparer votre retraite ou à organiser la transmission de vos biens, ce contrat offre une flexibilité rare. Maîtriser ses mécanismes permet de naviguer sereinement entre les exigences de rendement et la sécurité nécessaire à tout projet de long terme.
La fiscalité de l’assurance-vie : un levier d’optimisation puissant
Le principal attrait de l’assurance-vie réside dans sa fiscalité dégressive. Si les gains sont soumis à l’impôt lors d’un rachat, le régime devient avantageux après huit ans de détention. Cette période de maturation constitue le socle de la stratégie des épargnants.
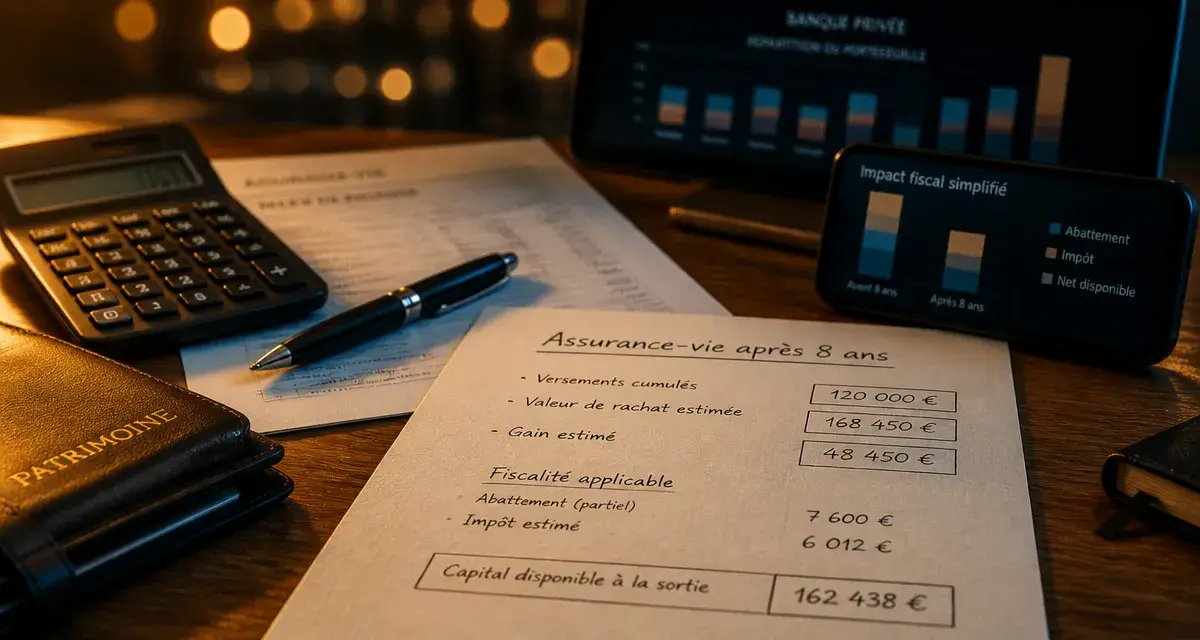
Simulation fiscale : Rachat Assurance-Vie
Calcul de l’imposition après 8 ans de détention.
Les abattements après 8 ans
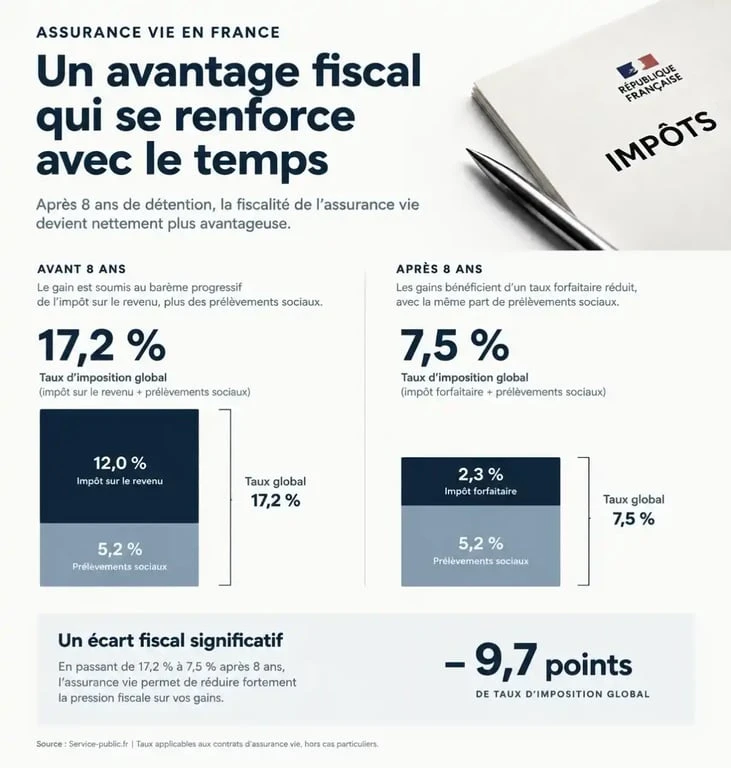
Après huit années, les intérêts perçus lors d’un rachat bénéficient d’un abattement annuel : 4 600 € pour une personne seule et 9 200 € pour un couple marié ou pacsé. En restant sous ce seuil, les gains retirés sont exonérés d’impôt sur le revenu, seuls les prélèvements sociaux de 17,2 % restent dus. C’est une opportunité pour générer des revenus complémentaires sans alourdir votre pression fiscale.
Le taux réduit pour les versements optimisés
Pour les gains excédant ces abattements, le taux d’imposition est allégé pour les versements effectués sur des contrats de plus de huit ans, à hauteur de 7,5 % (hors prélèvements sociaux) pour la part des versements n’excédant pas 150 000 €. Cette structure encourage la constitution d’un capital sur le long terme, transformant le contrat en une réserve de valeur optimisée.
Une souplesse opérationnelle au service de vos projets
L’assurance-vie se distingue par sa liberté de gestion. Contrairement aux livrets bancaires, elle ne connaît aucun plafond de versement, ce qui en fait un réceptacle illimité pour votre épargne. En orientant vos supports en fonction de vos objectifs et de votre tolérance au risque, vous donnez une direction précise à votre capital, réajustable selon les étapes de votre existence.
Des modes de gestion pour tous les profils
Vous pouvez adapter votre niveau d’implication. En gestion libre, vous arbitrez vous-même entre le fonds en euros et les unités de compte. En gestion pilotée, vous déléguez les arbitrages à des experts selon un profil de risque défini (prudent, équilibré, dynamique). Enfin, la gestion sous mandat propose une solution sur-mesure où un professionnel prend les décisions d’investissement pour optimiser votre performance.
Transmettre son patrimoine : l’atout maître de la clause bénéficiaire
L’assurance-vie facilite la transmission de capital, en dehors des règles classiques de la succession. Grâce à la clause bénéficiaire, vous désignez librement les personnes qui recevront les fonds, qu’elles soient ou non vos héritiers légaux.
La fiscalité successorale selon l’âge des versements
La distinction repose sur l’âge du souscripteur au moment des versements :
| Période du versement | Abattement applicable |
|---|---|
| Avant 70 ans | 152 500 € par bénéficiaire |
| Après 70 ans | 30 500 € global (sur les primes) |
Les intérêts générés par les primes versées après 70 ans sont totalement exonérés de droits de succession. Cette spécificité permet d’optimiser la transmission du patrimoine financier vers vos proches tout en limitant l’impact fiscal.
Fonds en euros ou unités de compte : trouver le juste équilibre
La performance d’un contrat multisupport repose sur la diversification. Le fonds en euros offre une sécurité avec un capital garanti et des intérêts acquis chaque année. Cependant, il ne suffit pas toujours à battre l’inflation sur le long terme.
Le rôle des unités de compte (UC)
Les unités de compte permettent d’investir sur des supports variés : actions, obligations, immobilier (SCPI) ou fonds ISR. Bien qu’elles présentent un risque de perte en capital, elles offrent un potentiel de rendement supérieur, historiquement estimé entre 5 % et 8 % sur des horizons longs, contre 1 % à 3 % pour les fonds en euros. Un mélange judicieux permet de lisser la volatilité tout en dynamisant votre épargne.
Quand l’assurance-vie devient un complément de revenus
À la retraite, l’assurance-vie se transforme en outil de rente viagère. Cette option garantit un revenu régulier jusqu’à la fin de vos jours, calculé en fonction du capital accumulé et de votre espérance de vie. Pour ceux qui préfèrent conserver une autonomie totale, les rachats partiels programmés restent une alternative efficace, permettant de ponctionner régulièrement une partie du capital tout en laissant le reste fructifier sur le contrat.
L’assurance-vie n’est pas un produit figé. C’est une enveloppe évolutive qui accompagne les différentes phases de votre vie, de la constitution initiale d’un capital jusqu’à sa transmission, en passant par sa valorisation constante sur les marchés financiers.

- Régime LMNP : micro-BIC ou réel, quel choix pour déduire vos charges ? - 10 octobre 2026
- Frais de gestion locative : le propriétaire paie la gestion courante - 9 octobre 2026
- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026
Articles qui pourraient vous intéresser :
 Virement 840 euros : comment comprendre, vérifier et sécuriser l’opération
 Combien rapportent 300 000 euros placés par mois : calculs et stratégies
 Frais de notaire pour un garage : pourquoi ils atteignent 20 % et comment le plafond légal vous protège
 TVA sur immobilisations : 3 règles pour sécuriser votre déduction et votre comptabilité