
Assurance vie à la retraite : un complément souple, pas un remplacement de la pension
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
Préparer sa retraite ne consiste pas seulement à accumuler une somme d’argent. Il faut aussi pouvoir la récupérer au bon moment, selon ses besoins, tout en tenant compte de la transmission. L’assurance vie répond à cette logique grâce à la souplesse de ses versements et de ses retraits. Elle ne verse toutefois pas une retraite automatique et ne bénéficie pas des mêmes règles qu’un plan d’épargne retraite (PER). Son intérêt dépend donc de l’horizon de placement, de la fiscalité et de la manière dont vous envisagez vos revenus futurs.
Ce que l’assurance vie apporte réellement à la retraite
Un contrat d’assurance vie est une enveloppe d’épargne de long terme. Vous pouvez y effectuer des versements libres ou programmés, puis répartir votre épargne entre un fonds en euros, dont le capital est généralement garanti hors frais et fiscalité, et des unités de compte, dont la valeur peut monter ou baisser. À la retraite, cette épargne peut devenir une réserve disponible pour compléter une pension, financer un projet ou absorber une dépense imprévue.
Des retraits possibles sans clôturer le contrat
Le principal atout de l’assurance vie pour la retraite réside dans la possibilité d’effectuer des rachats partiels. Vous pouvez retirer une partie du capital tout en laissant le solde investi. Cette faculté permet de mettre en place un complément de revenu mensuel, de retirer davantage certaines années ou de suspendre les retraits lorsque les besoins diminuent. Les versements restent également possibles, sous réserve des conditions prévues par le contrat.
Un retrait ne correspond pas entièrement à un revenu imposable. Il comprend une part de capital versé et une part de gains. Seuls les gains inclus dans le rachat sont soumis à l’imposition. Cette distinction compte au moment d’estimer le montant net réellement disponible, surtout lorsque le retrait est important.
Une épargne qui conserve plusieurs usages
À la différence d’un produit strictement destiné au départ à la retraite, l’assurance vie ne bloque pas l’épargne jusqu’à un âge précis. Elle peut donc servir avant, pendant ou après la cessation d’activité : aide à un proche, travaux d’adaptation du logement, changement de véhicule, voyage ou réserve de précaution. Cette disponibilité demande toutefois de la discipline. Des retraits trop précoces peuvent réduire le capital prévu pour les années où les revenus professionnels auront disparu.
Capital, retraits réguliers ou rente viagère : choisir le bon rythme
Au moment de la retraite, il n’est pas nécessaire de récupérer tout le contrat en une seule fois. La bonne option dépend de vos pensions, de vos dépenses fixes, de votre état de santé, de vos projets et du patrimoine que vous souhaitez éventuellement transmettre.
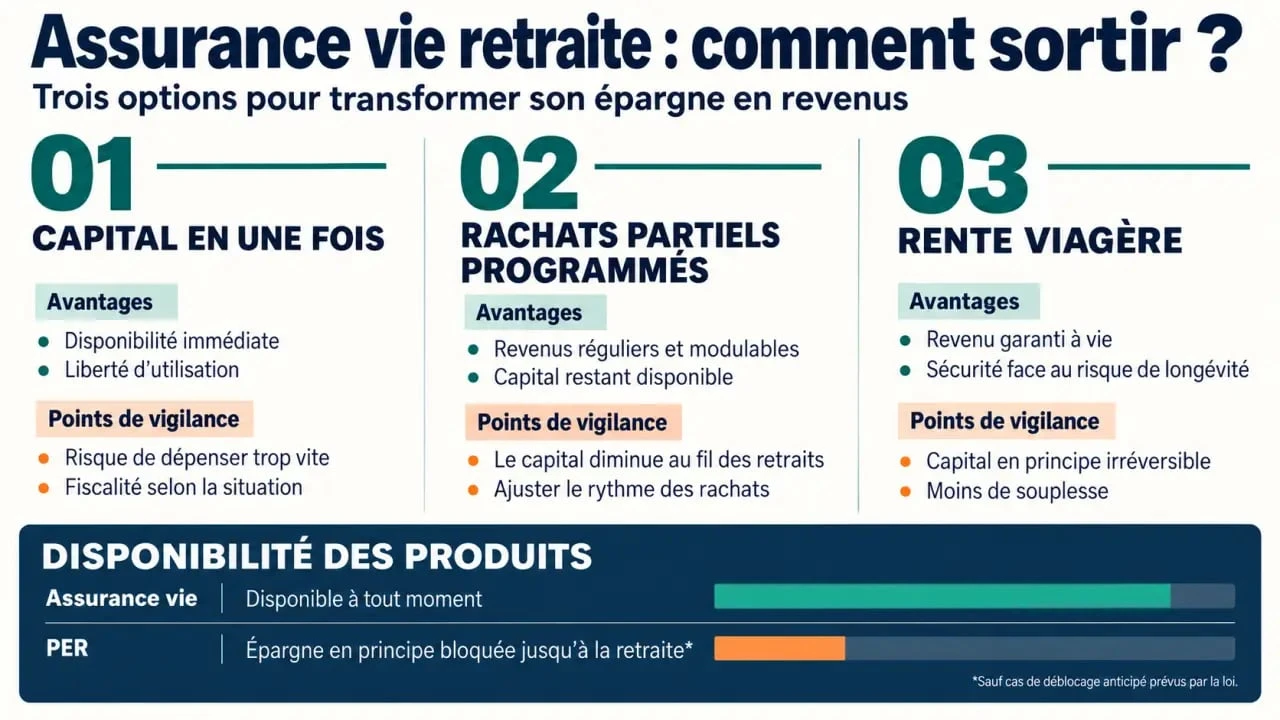
| Mode de sortie | Ce qu’il permet | Point de vigilance |
|---|---|---|
| Capital en une fois | Financer un projet important ou rembourser une dette | Le capital restant doit ensuite être géré avec prudence |
| Rachats partiels programmés | Créer un complément de revenu modulable | Le rythme doit rester compatible avec la durée du placement |
| Rente viagère | Recevoir un revenu jusqu’au décès | Le capital est en principe aliéné et devient moins transmissible |
Les retraits programmés exigent un scénario réaliste
Prélever chaque mois peut donner l’impression de recréer un salaire. Pourtant, la durée de la retraite reste incertaine et la valeur des unités de compte peut fluctuer. Il est donc prudent de distinguer une poche destinée aux dépenses proches, plus stable, et une poche investie à plus long terme. Le montant des rachats doit aussi être réexaminé périodiquement, notamment après une baisse des marchés, une hausse du coût de la vie ou une modification de la pension du foyer.
La gestion du contrat doit tenir compte de l’horizon de chaque besoin. À court terme, l’épargne doit couvrir les dépenses prévisibles sans dépendre de la vente forcée d’actifs fluctuants. À dix ou quinze ans, elle doit aussi conserver un potentiel de progression face à l’érosion monétaire. Cette répartition entre réserve liquide, fonds en euros et unités de compte évite de traiter tout le capital comme s’il avait le même horizon.
Fiscalité après huit ans : un avantage à comprendre sans le surestimer
L’ancienneté du contrat compte surtout lors des retraits. Après huit ans, les gains retirés bénéficient d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune. Cet abattement porte uniquement sur la part de gains comprise dans les rachats, et non sur le montant total retiré.
Fiscalité des rachats d’assurance vie : règles et exonérations · Découvrez comment sont imposés les gains retirés d’un contrat d’assurance vie selon sa durée, ainsi que les exonérations applicables.
Après application de cet abattement, la fiscalité dépend notamment de la date des versements, du montant des primes et de l’option d’imposition choisie. Les prélèvements sociaux peuvent également s’appliquer aux gains. Les règles étant techniques, une simulation avant un rachat important permet de distinguer le montant brut retiré, le gain taxable et le montant net disponible.
Anticiper plutôt que retirer massivement
Ouvrir un contrat tôt peut être utile, même avec un premier versement modeste, car le compteur des huit ans commence à courir dès l’ouverture. À l’approche de la retraite, effectuer des rachats étalés peut permettre d’utiliser l’abattement sur plusieurs années plutôt que de concentrer les gains dans une seule opération. Cette stratégie doit toutefois rester cohérente avec les besoins de trésorerie et l’évolution du contrat.
Il n’est pas nécessaire de multiplier les contrats sans raison. La qualité des supports, les frais, les options de gestion et la rédaction de la clause bénéficiaire comptent davantage que le seul nombre d’enveloppes détenues. Ces éléments doivent être vérifiés avant un nouveau versement comme avant une réorganisation de l’épargne.
Assurance vie ou PER : les deux solutions peuvent se compléter
Le PER est conçu pour préparer la retraite avec une épargne en principe indisponible jusqu’au départ, sauf cas de déblocage anticipé prévus par la loi. Son principal intérêt réside dans la possibilité de déduire les versements de son revenu imposable, dans la limite des plafonds applicables. Cet avantage peut être intéressant pour les personnes imposées dans une tranche élevée pendant leur vie active.
L’assurance vie ne procure pas de déduction fiscale à l’entrée. En échange, elle laisse un accès plus libre aux fonds et offre un cadre souvent utilisé pour organiser la transmission grâce à la clause bénéficiaire. Les deux produits répondent donc à des besoins différents. Le PER peut financer des revenus prévus pour une échéance lointaine, tandis que l’assurance vie peut fournir une réserve souple pour les premières années de retraite et les imprévus.
Une répartition à adapter à votre situation
Une personne proche de la retraite qui souhaite garder une épargne mobilisable peut privilégier la disponibilité de l’assurance vie. Une personne encore en activité, fortement imposée et capable de bloquer une partie de son épargne, peut trouver un intérêt au PER. Dans de nombreux cas, une combinaison des deux répond à des objectifs distincts : réduire l’impôt aujourd’hui, compléter les pensions demain et conserver un capital transmissible.
Avant de verser ou de retirer, examinez les frais du contrat, les supports disponibles, votre niveau de risque et la rédaction de la clause bénéficiaire. L’assurance vie devient un outil de retraite pertinent lorsqu’elle s’intègre dans un budget global : pensions estimées, épargne de précaution, dettes, protection du conjoint et projets à long terme. Cette cohérence, plus que le produit pris isolément, aide à préserver le niveau de vie après l’arrêt du travail.

- Régime LMNP : micro-BIC ou réel, quel choix pour déduire vos charges ? - 10 octobre 2026
- Frais de gestion locative : le propriétaire paie la gestion courante - 9 octobre 2026
- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026
Articles qui pourraient vous intéresser :
 Peut-on avoir plusieurs ldd en même temps : règles, limites et alternatives
 Instant cash flow : comment générer rapidement des liquidités sans se mettre en danger
 Abattement de 10 % sur les pensions : calcul, plafonds et impacts réels sur votre impôt
 Gagner 1 million d’euros au Loto : quel est le vrai poids de l’impôt sur vos gains ?