
Investir dans le locatif saisonnier : le calcul qui révèle la rentabilité réelle
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
La location saisonnière consiste à louer un logement meublé pour de courts séjours, à la nuitée, à la semaine ou au mois. Les voyageurs y recherchent un hébergement temporaire pour des vacances, un déplacement professionnel ou un événement. Le propriétaire fixe ses tarifs, choisit les périodes disponibles et peut conserver un usage personnel du bien.
Cette souplesse distingue le meublé de tourisme de la location classique. Elle permet de mieux valoriser les nuits les plus demandées, notamment pendant les vacances, les week-ends ou les grands rendez-vous locaux. En contrepartie, les recettes restent variables. Une basse saison, une nouvelle règle municipale ou une visibilité insuffisante sur les plateformes peut réduire rapidement le chiffre d’affaires.
Un investissement à revenus variables, pas un loyer garanti
Le bon arbitrage : rendement, disponibilité et charge de gestion
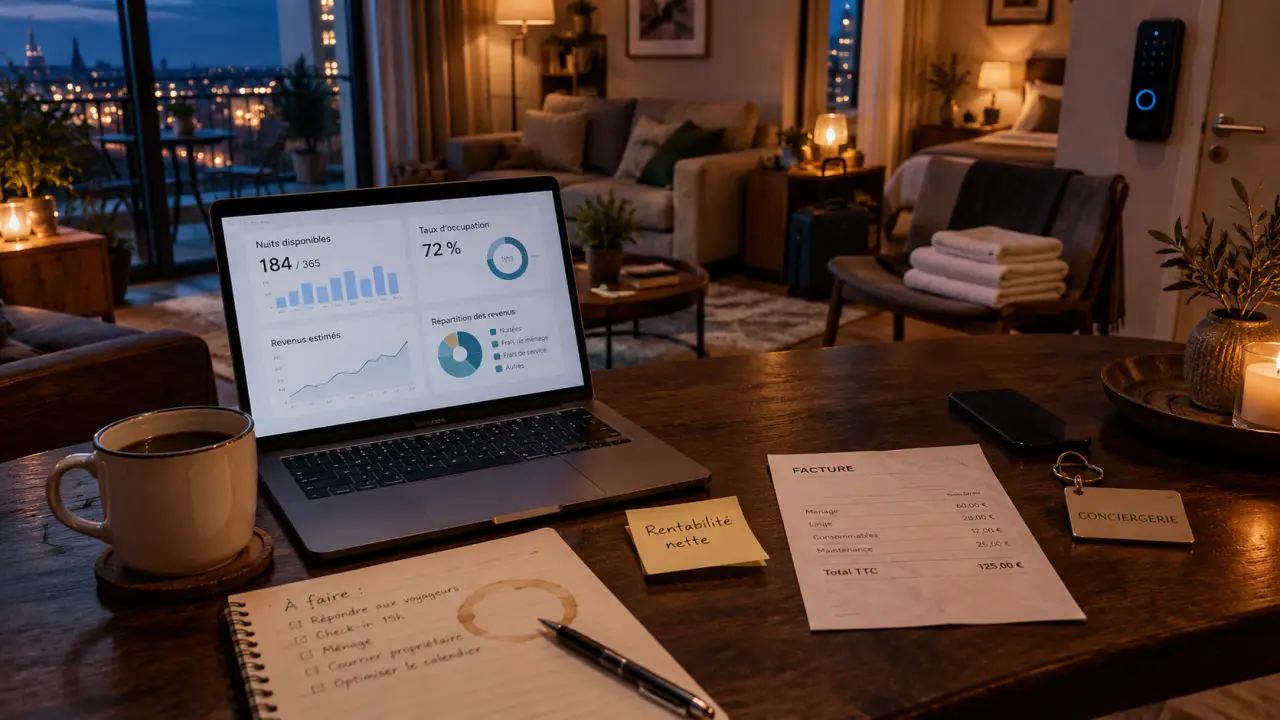
Le locatif saisonnier convient davantage à l’investisseur qui accepte une activité de gestion qu’à celui qui recherche un revenu totalement passif. Chaque séjour implique la préparation du logement, l’accueil ou l’arrivée autonome, le ménage, le linge, les messages aux voyageurs et le traitement des incidents. Une conciergerie ou un mandat de gestion locative peut alléger cette charge, mais son coût doit être intégré dès le départ.
Simulateur de rentabilité du locatif saisonnier
Avertissement : Les taux fiscaux, hypothèses de demande et données saisies doivent être vérifiés et personnalisés selon votre situation réelle.
Scénario Prudent
Nuits occupées : 0
Nuits vacantes : 0
CA annuel : 0 €
Total charges : 0 €
Cash-flow net : 0 €
Rentabilité nette : 0 %
Scénario Central
Nuits occupées : 0
Nuits vacantes : 0
CA annuel : 0 €
Total charges : 0 €
Cash-flow net : 0 €
Rentabilité nette : 0 %
Scénario Dégradé
Nuits occupées : 0
Nuits vacantes : 0
CA annuel : 0 €
Total charges : 0 €
Cash-flow net : 0 €
Rentabilité nette : 0 %
Il faut comparer deux modèles à périmètre égal : le revenu net réellement encaissé en courte durée face au loyer net d’une location classique. Le tarif affiché par nuit ne doit pas être comparé directement à un loyer mensuel. Les périodes vides, les commissions et les dépenses opérationnelles réduisent souvent l’écart apparent entre les deux modèles.
Calculer la rentabilité avec des hypothèses prudentes
La rentabilité brute fournit un premier repère. Elle rapporte les loyers annuels estimés au coût total d’acquisition. Ce coût comprend le prix du bien, les frais d’achat, les travaux, le mobilier et les équipements nécessaires à la mise en location. Pour prendre une décision, il faut toutefois aller jusqu’à la rentabilité nette, après déduction de toutes les charges.
Louer sa résidence secondaire en meublé de tourisme · Découvrez les démarches officielles et obligations fiscales pour louer votre résidence secondaire sur une courte durée.
Partir du chiffre d’affaires réalisable
Ne retenez pas le meilleur tarif observé sur Airbnb ou Booking.com. Établissez une estimation à partir d’un prix moyen par nuit et d’un taux d’occupation prudent, en distinguant la haute et la basse saison. Les données locales montrent l’écart possible entre les marchés : à Sarlat, un CAP rate de 13,10 % est associé à un taux d’occupation de 55 % et à un prix de 1 878 € par m². À Annecy, le taux d’occupation atteint 65 %, mais le CAP rate s’établit à 6,02 %, avec un prix de 5 541 € par m². Un marché très demandé peut donc rester moins rentable lorsque le prix d’entrée est élevé.
Un CAP rate supérieur à 6 % peut servir de repère initial pour la location courte durée, sans remplacer un prévisionnel adapté au bien. Testez au moins trois hypothèses : un scénario prudent, un scénario central et un scénario dégradé. Ce dernier doit prévoir une vacance plus longue, une baisse des tarifs et une dépense imprévue. Cette méthode donne une vision plus réaliste du résultat et du cash-flow possible.
Ne pas oublier le prix plancher
Déterminez le prix minimal par nuit qui couvre les charges variables et contribue aux frais fixes. Il doit intégrer les commissions des plateformes, le ménage, le linge, les consommations, les petites réparations, les assurances, la taxe foncière, les charges de copropriété, les intérêts d’emprunt et la fiscalité selon votre situation. Cette approche évite de remplir le calendrier avec des séjours qui génèrent du chiffre d’affaires sans dégager de marge.
| Élément à budgéter | Pourquoi il pèse sur le résultat |
|---|---|
| Vacance et annulations | Les nuits non vendues ne financent pas les frais fixes. |
| Ménage, linge et consommables | Le turn-over élevé transforme ces postes en coûts importants. |
| Mobilier et remise en état | L’usage fréquent accélère l’usure du logement. |
| Gestion ou conciergerie | Elle libère du temps, mais réduit la marge nette. |
Choisir une zone qui vit aussi hors vacances
L’emplacement ne se résume pas à une ville touristique. Analysez les raisons concrètes de venir sur place : patrimoine, littoral, montagne, thermalisme, congrès, hôpital, campus, gare, bassin d’emploi ou calendrier événementiel. Une destination attractive pendant une grande partie de l’année réduit la dépendance à quelques semaines de haute saison et limite la vacance locative.
Observer la concurrence et la réglementation avant l’offre d’achat
Examinez les annonces comparables : capacité, standing, avis, calendrier, conditions d’annulation et gamme tarifaire. Repérez ce qui peut justifier votre différence : stationnement, extérieur, vue, accès à pied, climatisation, espace de travail ou couchage familial. Vérifiez également le règlement de copropriété, qui peut limiter l’activité, ainsi que les règles de la commune concernant la déclaration en mairie, le changement d’usage ou la compensation.
Un logement peut devenir une capsule de séjour lorsqu’il répond à un motif de déplacement précis. Près d’une gare, un coin bureau silencieux, une consigne à bagages et une arrivée tardive simplifient le séjour professionnel. Près d’un site naturel, un local à vélos, un séchoir et des informations sur les itinéraires répondent à une autre clientèle. Ce positionnement est plus solide qu’une décoration générique : il améliore l’expérience, les avis et la capacité à louer hors saison.
Statut et fiscalité : décider avant de signer
Les revenus de location meublée relèvent des BIC. Le choix entre LMNP, LMP, micro-BIC et régime réel influence directement l’imposition et le suivi comptable. Il mérite une simulation personnalisée, car un régime simple n’est pas automatiquement le plus avantageux. Le statut doit être étudié avant l’acquisition, avec les recettes attendues et les charges du projet.
LMNP, LMP, micro-BIC et réel : les grandes différences
Le statut de LMNP est souvent envisagé par les particuliers qui louent un meublé sans exercer cette activité à titre professionnel. Le statut de LMP répond notamment à des conditions liées aux recettes locatives annuelles, dont le seuil de 23 000 € TTC est un repère important. Ces qualifications ont des conséquences fiscales et sociales qui doivent être examinées selon le foyer et le volume d’activité.
Au micro-BIC, l’administration applique un abattement forfaitaire dans les limites applicables. Le seuil évoqué pour la location meublée classique est de 72 600 €, contre 176 200 € pour un meublé de tourisme classé. Au régime réel, les charges justifiées et l’amortissement comptable du bien et du mobilier peuvent réduire le résultat imposable. En LMNP, cet amortissement peut être un levier pertinent, mais il impose une comptabilité rigoureuse, généralement avec l’aide d’un professionnel.
La SCI n’est pas un réflexe universel pour un meublé saisonnier : la location meublée y soulève des enjeux spécifiques. Une activité commerciale qui dépasse 10 % du montant des recettes totales de la SCI doit notamment être analysée avec soin. Une SAS peut aussi être envisagée dans certains projets, mais la structure juridique ne doit pas être choisie sans conseil adapté.
Sécuriser le lancement et l’exploitation au quotidien
Avant la mise en location, accomplissez les formalités applicables : déclaration en mairie lorsqu’elle est requise, demande éventuelle de changement d’usage, immatriculation pour obtenir un numéro SIRET et vérification des règles de collecte de la taxe de séjour. Après la première mise en location, l’activité doit être déclarée dans les 15 jours. Les obligations varient selon la commune et le type de résidence, ce qui rend la vérification locale indispensable.
Protégez aussi le bien avec une assurance compatible avec la location de courte durée, des équipements entretenus et un inventaire précis. Une serrure connectée facilite les arrivées, mais ne remplace pas une procédure claire en cas de panne, de nuisance ou de dégradation. Des photos fidèles, un règlement intérieur lisible et une communication rapide limitent les conflits et favorisent les évaluations positives.
Enfin, pilotez l’activité comme une petite entreprise. Suivez le calendrier des réservations, les dépenses, la tarification dynamique, les avis clients et le taux d’occupation. Un channel manager ou un logiciel de gestion peut synchroniser les plateformes et réduire les doubles réservations. La meilleure décision n’est pas celle qui promet le tarif nocturne le plus élevé, mais celle dont le résultat reste positif lorsque la demande baisse et que la gestion coûte réellement ce qu’elle doit coûter.

- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026
- Location meublée : micro-BIC ou réel, lequel réduit vraiment votre revenu imposable ? - 7 octobre 2026
- Conseiller en gestion de patrimoine indépendant : vérifiez l’indépendance avant de signer - 6 octobre 2026
Articles qui pourraient vous intéresser :
 Accéder à www esalia com mon compte : guide clair pour votre épargne salariale
 Action gratuite air liquide : comment en profiter au mieux
 Inflation à 0,8 % et Livret A à 1,7 % : comment préserver votre épargne ?
 Investir dans l’or : pourquoi le « livret or » est un mythe et quelles alternatives choisir ?