
Conseiller en gestion de patrimoine indépendant : vérifiez l’indépendance avant de signer
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
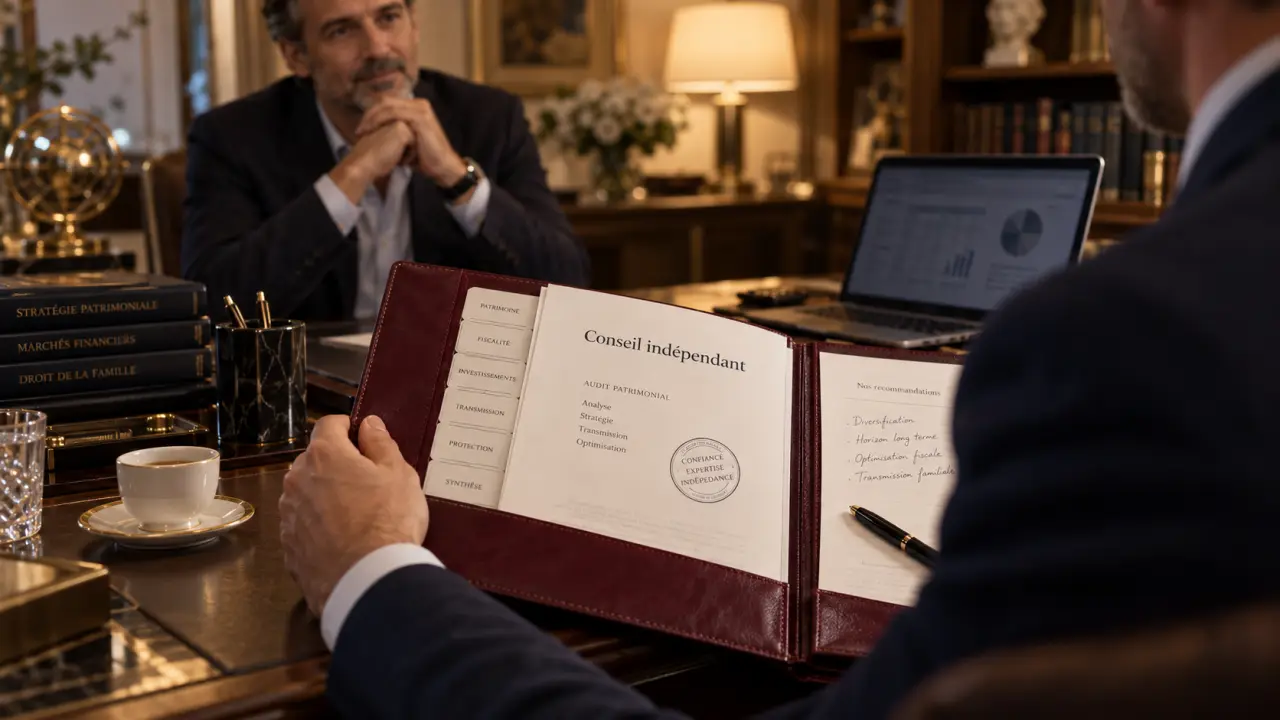
Choisir un conseiller en gestion de patrimoine indépendant ne revient pas à déléguer uniquement ses placements. Il s’agit de confier une réflexion d’ensemble sur l’épargne, la fiscalité, l’immobilier, la retraite, la protection de la famille et la transmission. La question centrale n’est donc pas seulement « quel produit choisir ? », mais aussi « à qui profite le conseil proposé ? »
Le CGPI, un stratège pour organiser les décisions patrimoniales
Le conseiller en gestion de patrimoine indépendant, souvent appelé CGPI, accompagne ses clients dans leurs décisions financières et patrimoniales. Son travail commence par l’étude d’une situation personnelle : revenus, actifs détenus, emprunts, régime matrimonial, projets de vie, niveau de risque acceptable et objectifs à long terme.
Vérifiez le statut d’un intermédiaire en assurance, banque ou finance · Consultez le registre officiel ORIAS pour vérifier l’immatriculation et le statut professionnel d’un intermédiaire.
À partir de cet audit patrimonial, il peut formuler des recommandations cohérentes. Il ne suffit pas d’additionner une assurance-vie, un investissement immobilier et une solution de réduction fiscale. Chaque choix doit trouver sa place dans une stratégie compréhensible, adaptée aux priorités et au calendrier du client.
Des missions qui dépassent le choix d’un placement
Un accompagnement pertinent peut porter sur l’allocation d’actifs, la sélection de supports d’investissement, la préparation de la retraite, la protection du conjoint, le financement d’un projet ou la transmission. Le conseiller recherche aussi les incohérences : épargne trop concentrée, liquidités insuffisantes, fiscalité mal anticipée ou clauses contractuelles inadaptées.
Le CGPI ne remplace pas les professionnels dont l’intervention est nécessaire, comme le notaire, l’avocat ou l’expert-comptable. Il coordonne les sujets patrimoniaux et aide le client à préparer les questions à poser à chacun. Cette coordination est particulièrement utile lorsque les décisions financières, familiales et juridiques se répondent.
Une méthode qui part du terrain, pas d’un catalogue
La solidité d’une stratégie dépend souvent de données concrètes : les revenus qui financent l’épargne, la structure juridique qui détient les actifs, les liens familiaux qui orientent la transmission et les échéances qui imposent de conserver de la liquidité. Avant de rechercher du rendement, un bon conseiller examine cet ensemble. Cette lecture évite de bâtir une allocation séduisante sur le papier, mais fragile en cas de changement professionnel, familial ou fiscal.
Indépendant, CGP ou banquier privé : ce qui change réellement
Les intitulés se ressemblent, mais le cadre de travail et l’accès aux solutions peuvent différer. L’indépendance ne se déduit ni d’une carte de visite ni de l’absence de banque dans le nom d’une société. Elle se vérifie à travers l’actionnariat, la sélection des produits et la rémunération du professionnel.
| Interlocuteur | Accès aux solutions | Point à examiner |
|---|---|---|
| CGPI | Peut s’appuyer sur une architecture ouverte et comparer plusieurs partenaires | Modalités précises de rémunération et liberté réelle de recommandation |
| CGP rattaché à un réseau | Souvent organisé autour des offres du réseau ou de partenaires référencés | Étendue réelle du choix proposé |
| Banquier privé | Accès aux services et aux solutions de son établissement | Adéquation entre l’offre interne et les besoins globaux du client |
L’architecture ouverte désigne la possibilité de sélectionner des solutions auprès de plusieurs établissements, plutôt que dans une gamme maison. Elle ne garantit pas automatiquement la qualité du conseil, mais elle facilite la comparaison. Les CGPI traitent entre 7 et 9 % des flux d’épargne, tandis que seuls 5 % des conseillers prodigueraient un conseil indépendant. Ce positionnement reste donc spécifique et mérite d’être vérifié au cas par cas.
La rémunération révèle l’alignement des intérêts
Le prix du conseil ne relève pas d’un simple détail administratif. Il renseigne sur la manière dont le professionnel est rémunéré et sur les incitations éventuellement liées aux solutions présentées. La transparence doit être précise : montant, méthode de calcul, périodicité et éventuelles rémunérations versées par des partenaires.
Honoraires, rétrocommissions et conseil indépendant
Les honoraires de conseil sont facturés directement au client pour une mission définie : bilan patrimonial, recommandation d’investissement, suivi annuel ou accompagnement d’une transmission. Le coût est alors identifié dès le départ, ce qui permet de le mettre en regard du contenu de la prestation.
Les rétrocommissions correspondent à une rémunération versée par un fournisseur de produit ou un intermédiaire. Leur présence ne suffit pas à qualifier un conseil de mauvais. Elle doit toutefois être annoncée et expliquée, car elle peut créer un conflit d’intérêts. Un professionnel qui se présente comme indépendant doit détailler son modèle économique, notamment au regard des exigences de la directive MIF 2.
Le client peut demander si la rémunération varie selon le produit retenu, si certains partenaires sont privilégiés et quels frais s’ajoutent aux honoraires éventuels. Ces réponses permettent de mieux apprécier la liberté réelle du conseil, au-delà du seul intitulé commercial.
Les statuts à contrôler avant un rendez-vous
Selon les prestations proposées, un conseiller peut cumuler plusieurs statuts : CIF pour le conseil en investissements financiers, courtier en assurance, IOBSP pour les opérations de banque et services de paiement, ou encore compétence juridique appropriée, souvent désignée par CJA. Ces cadres définissent le périmètre dans lequel il peut intervenir.
Demandez quels statuts couvrent la mission envisagée, comment le professionnel assure sa formation continue et quelles informations réglementaires il remet avant de conseiller. Vérifiez aussi que les documents fournis correspondent bien aux opérations proposées. Cette démarche est plus utile qu’une promesse générale d’objectivité.
Dans quelles situations un accompagnement devient particulièrement utile
Le recours à un CGPI prend son sens lorsque plusieurs décisions se croisent et qu’une réponse isolée ne suffit plus. La clientèle patrimoniale intermédiaire se situe souvent entre 250 000 et 5 millions d’euros d’actifs financiers, mais un besoin de coordination peut apparaître bien avant ce seuil.
- Vous recevez une prime importante, une succession ou le produit d’une cession et devez arbitrer entre sécurité, projet et investissement.
- Votre patrimoine immobilier prend une place dominante et vous cherchez à rééquilibrer vos avoirs financiers.
- Vous préparez votre retraite, avec des revenus futurs incertains ou des besoins de liquidité à planifier.
- Vous êtes entrepreneur et souhaitez articuler patrimoine professionnel, protection familiale et transmission.
- Votre situation familiale évolue : mariage, divorce, naissance, famille recomposée ou accompagnement d’un proche.
L’intérêt n’est pas de multiplier les opérations. Il consiste à hiérarchiser des priorités parfois contradictoires : réduire l’impôt à court terme, conserver un capital disponible, accepter un risque mesuré et transmettre dans de bonnes conditions. Un conseil sérieux présente aussi les contreparties de chaque décision. Une solution fiscalement avantageuse peut réduire la liquidité, tandis qu’un placement plus prudent peut limiter le potentiel de rendement.
Choisir son conseiller : les questions qui permettent de décider
Un premier échange doit permettre d’évaluer une méthode autant qu’une expertise. Méfiez-vous d’un diagnostic immédiat ou d’une solution présentée avant toute collecte d’informations. Le conseiller doit d’abord comprendre votre situation, vos objectifs, vos contraintes et votre horizon de placement.
Un professionnel fiable sait aussi recommander d’attendre, de compléter le bilan ou de consulter un autre interlocuteur lorsque le sujet dépasse son périmètre. Cette capacité à poser des limites apporte une information utile sur la qualité du suivi proposé.
La checklist d’un premier entretien utile
- Quelle est votre rémunération pour cette mission, et percevez-vous des rétrocommissions ?
- Quels statuts détenez-vous et pour quelles prestations précises ?
- Sur quels critères sélectionnez-vous les produits et les partenaires ?
- Quel document recevrai-je après l’audit : diagnostic, préconisations, coûts et risques ?
- Comment sera organisé le suivi, et à quel rythme la stratégie sera-t-elle révisée ?
- Dans quels cas travaillez-vous avec un notaire, un avocat ou un expert-comptable ?
Enfin, privilégiez une relation dans laquelle vous comprenez les recommandations. La confiance ne repose ni sur un discours technique ni sur une promesse de performance. Elle se construit grâce à la traçabilité des conseils, à la clarté des coûts et à la capacité du conseiller à relier chaque décision à vos objectifs personnels. Avant de signer, vérifiez donc l’indépendance annoncée, le périmètre d’intervention et les conditions de rémunération.

- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026
- Location meublée : micro-BIC ou réel, lequel réduit vraiment votre revenu imposable ? - 7 octobre 2026
- Conseiller en gestion de patrimoine indépendant : vérifiez l’indépendance avant de signer - 6 octobre 2026
Articles qui pourraient vous intéresser :
 Accéder à www esalia com mon compte : guide clair pour votre épargne salariale
 Action gratuite air liquide : comment en profiter au mieux
 Inflation à 0,8 % et Livret A à 1,7 % : comment préserver votre épargne ?
 Investir dans l’or : pourquoi le « livret or » est un mythe et quelles alternatives choisir ?