
CSG et assurance vie : 1,7 point de hausse, mais seuls vos gains sont concernés
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
L’augmentation de la CSG sur l’assurance vie concerne les prélèvements sociaux appliqués aux gains, et non le capital versé sur le contrat. Il faut distinguer la hausse du taux de CSG de la fiscalité globale de l’assurance vie : lors d’un retrait, seule la part de gains est imposée. Les versements initiaux restent hors assiette.
Ce qui a augmenté : la CSG, intégrée aux prélèvements sociaux
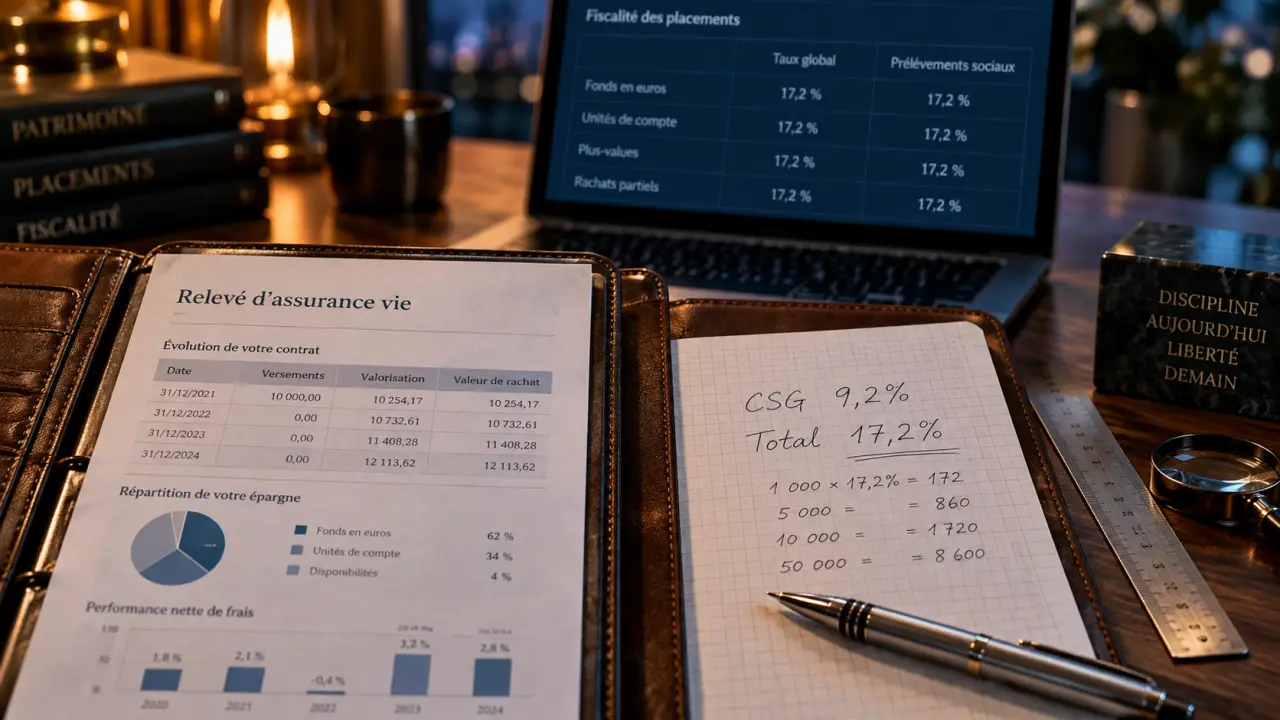
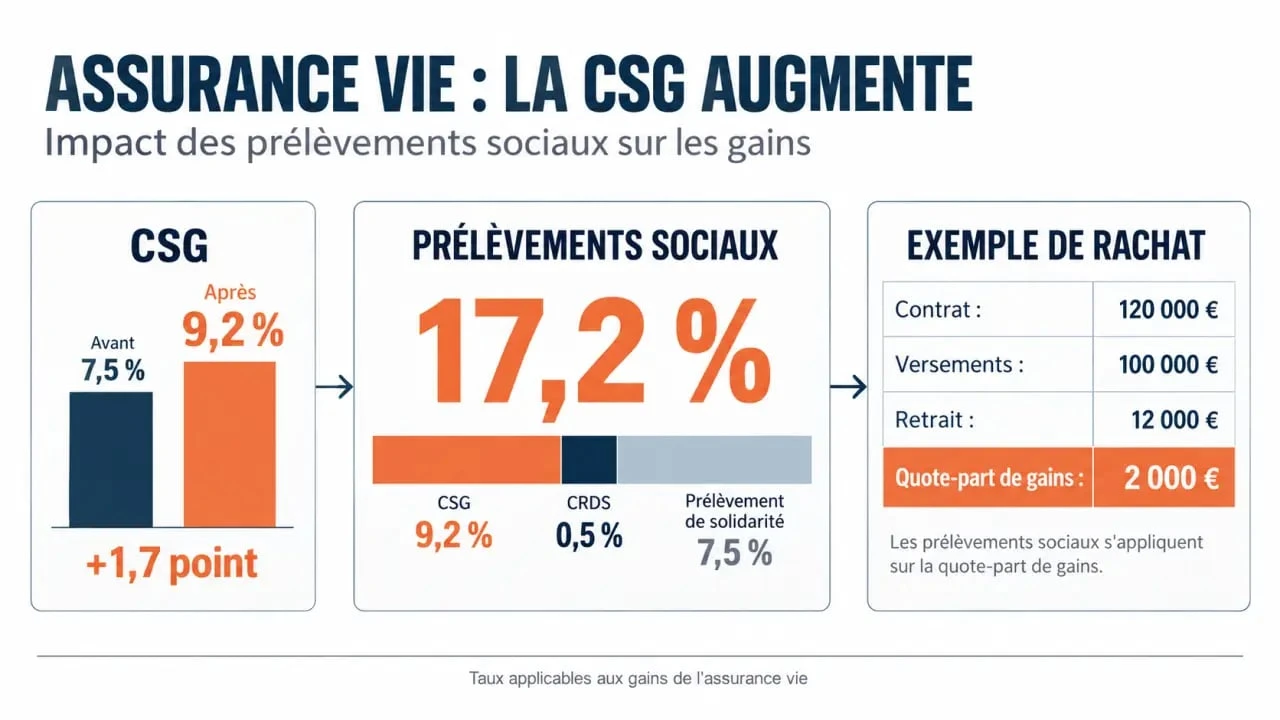
La CSG applicable aux revenus du patrimoine est passée de 7,5 % à 9,2 %, soit une hausse de 1,7 point. Pour les gains d’assurance vie concernés, cette augmentation s’inscrit dans un ensemble plus large : les prélèvements sociaux atteignent aujourd’hui 17,2 %.
Calcul de l’impact de la CSG
Formules utilisées :
– Quote-part = (Valeur – Versements) / Valeur
– Gains = Montant rachat × Quote-part
– Prélèvements = Gains × Taux total
– Surcoût = Gains × (Nouveau taux – Ancien taux)
Avertissement : Ce calcul est purement indicatif. Les prélèvements déjà acquittés, notamment sur les fonds en euros, doivent être déduits ou vérifiés dans vos relevés d’assureur.
| Prélèvement | Taux appliqué sur les gains |
|---|---|
| Contribution sociale généralisée (CSG) | 9,2 % |
| Contribution au remboursement de la dette sociale (CRDS) | 0,5 % |
| Prélèvement de solidarité | 7,5 % |
| Total des prélèvements sociaux | 17,2 % |
Parler d’une hausse de 17,2 % serait donc inexact. Ce chiffre correspond au total des contributions sociales, dont la CSG est une composante. La hausse de la CSG réduit le rendement net de l’épargne, mais elle ne modifie ni la valeur des versements initiaux ni le mécanisme de l’impôt sur le revenu.
Les gains concernés selon le support et le moment du retrait
Fonds en euros : un prélèvement généralement annuel
Sur un fonds en euros, les intérêts sont habituellement crédités chaque année. Les prélèvements sociaux sont alors retenus au moment de cette inscription en compte. L’épargnant reçoit donc un rendement déjà diminué de 17,2 % de prélèvements sociaux, même s’il ne réalise aucun rachat. Le contrat continue ensuite de produire des intérêts sur un montant net de ces contributions.
Cette mécanique explique pourquoi le rendement servi peut être inférieur au taux brut annoncé par l’assureur. Un rendement de 3 % brut, par exemple, devient 2,484 % après prélèvements sociaux, avant la prise en compte d’une éventuelle fiscalité lors d’un futur retrait.
Unités de compte : une imposition au moment du dénouement des gains
Pour les unités de compte, les prélèvements sociaux ne sont généralement pas dus chaque année sur les variations de valeur. Ils interviennent lors d’un rachat ou au dénouement du contrat, sur la part de gains comprise dans l’opération. Les moins-values ne génèrent pas de prélèvements sociaux.
La différence est importante : sur une unité de compte, la performance reste investie tant qu’aucun retrait n’est effectué. Le paiement des prélèvements sociaux est ainsi décalé. Le rendement peut continuer à se composer avant que la fiscalité ne soit matérialisée.
Comment calculer l’effet de l’augmentation de la CSG sur un rachat
Lors d’un rachat partiel, l’administration ne taxe pas l’intégralité de la somme retirée. Elle calcule la fraction correspondant aux gains selon la proportion entre la valeur du contrat et les versements effectués. Seule cette quote-part de gains supporte les prélèvements sociaux et, selon l’option fiscale retenue, l’impôt sur le revenu ou le prélèvement forfaitaire.
Comprendre l’imposition des gains d’une assurance-vie · Découvrez les règles fiscales et les prélèvements sociaux applicables aux gains d’un contrat d’assurance-vie selon sa date et ses modalités de retrait.
Imaginons un contrat valorisé à 120 000 euros, alimenté par 100 000 euros de versements. Le gain total atteint 20 000 euros, soit un sixième de la valeur du contrat. Pour un retrait de 12 000 euros, la part de gain taxable est donc de 2 000 euros. Les prélèvements sociaux représenteraient 344 euros à 17,2 %, sous réserve qu’ils n’aient pas déjà été acquittés sur la fraction concernée.
L’effet de la hausse de 1,7 point de CSG se mesure ici simplement : sur 2 000 euros de gains, elle représente 34 euros supplémentaires par rapport à un taux de CSG de 7,5 %. Ce montant peut sembler limité sur un retrait isolé. Il devient plus sensible sur des encours élevés, des rachats réguliers ou une longue période de capitalisation.
Le seuil à surveiller n’est pas seulement fiscal
Un rachat ne doit pas être déclenché uniquement par la crainte d’une augmentation de la CSG. Le véritable seuil à observer est celui où le besoin de liquidité commence à désorganiser le contrat : retraits trop fréquents sur le fonds en euros, vente précipitée d’unités de compte après une baisse ou diminution excessive de l’épargne disponible pour un projet futur. La fiscalité est un coût mesurable. Réduire la capacité du capital à se reconstituer peut aussi peser sur la performance à long terme.
Avant de retirer, il est utile de comparer le montant net réellement nécessaire avec les liquidités disponibles sur d’autres supports. Cette vérification permet de limiter un rachat motivé par une inquiétude fiscale alors qu’une autre réserve peut répondre au besoin.
L’ancienneté de huit ans conserve son intérêt
Après huit ans de détention, l’assurance vie conserve un avantage sur l’imposition des gains retirés. Les produits bénéficient d’un abattement annuel sur l’impôt sur le revenu de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune. Les prélèvements sociaux de 17,2 % restent toutefois dus sur les gains, même lorsque l’abattement couvre intégralement l’impôt sur le revenu.
L’abattement ne neutralise donc pas la CSG. Il peut supprimer ou réduire l’impôt sur les gains retirés, mais pas les contributions sociales. Un rachat inférieur à l’abattement n’est ainsi pas totalement exonéré.
Réagir à une hausse de CSG sans fragiliser son assurance vie
La première précaution consiste à vérifier la nature des gains concernés. Sur un fonds en euros, une partie des prélèvements sociaux a souvent déjà été retenue chaque année. Sur des unités de compte, la charge peut apparaître principalement au moment du rachat. Le relevé annuel de l’assureur et le détail fiscal transmis après une opération permettent d’identifier les montants effectivement soumis.
- Éviter les rachats de confort lorsque le retrait ne répond à aucun besoin concret et risque d’interrompre une phase de capitalisation.
- Fractionner un retrait important si cela permet de mieux piloter les gains imposables sur plusieurs années, notamment après huit ans.
- Comparer les supports avant d’arbitrer : un arbitrage interne n’est pas un rachat et ne déclenche pas, en principe, la même fiscalité immédiate.
- Vérifier la clause bénéficiaire et l’objectif patrimonial du contrat avant de réduire fortement l’encours.
- Raisonner en rendement net : frais de gestion, performance, prélèvements sociaux et fiscalité finale doivent être appréciés ensemble.
L’augmentation de la CSG réduit bien le gain net de l’assurance vie, mais elle ne remet pas automatiquement en cause l’intérêt du contrat. Son impact dépend du support détenu, de l’ancienneté du contrat, de la part de gains comprise dans chaque rachat et de la stratégie de retrait. Une décision fondée sur ces éléments sera plus pertinente qu’une réaction immédiate à l’évolution d’un seul taux.

- Régime LMNP : micro-BIC ou réel, quel choix pour déduire vos charges ? - 10 octobre 2026
- Frais de gestion locative : le propriétaire paie la gestion courante - 9 octobre 2026
- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026
Articles qui pourraient vous intéresser :
 Virement sur un compte fermé : démarches, délais et solutions concrètes
 Bnp découvert autorisé 15 jours : ce que vous devez vraiment savoir
 Les 5 secteurs les plus rentables au monde : marges, scalabilité et leviers de croissance
 Prêt relais : comment choisir la meilleure banque pour financer votre transition immobilière