
Versement d’assurance vie après 70 ans : l’abattement de 30 500 € porte sur les primes
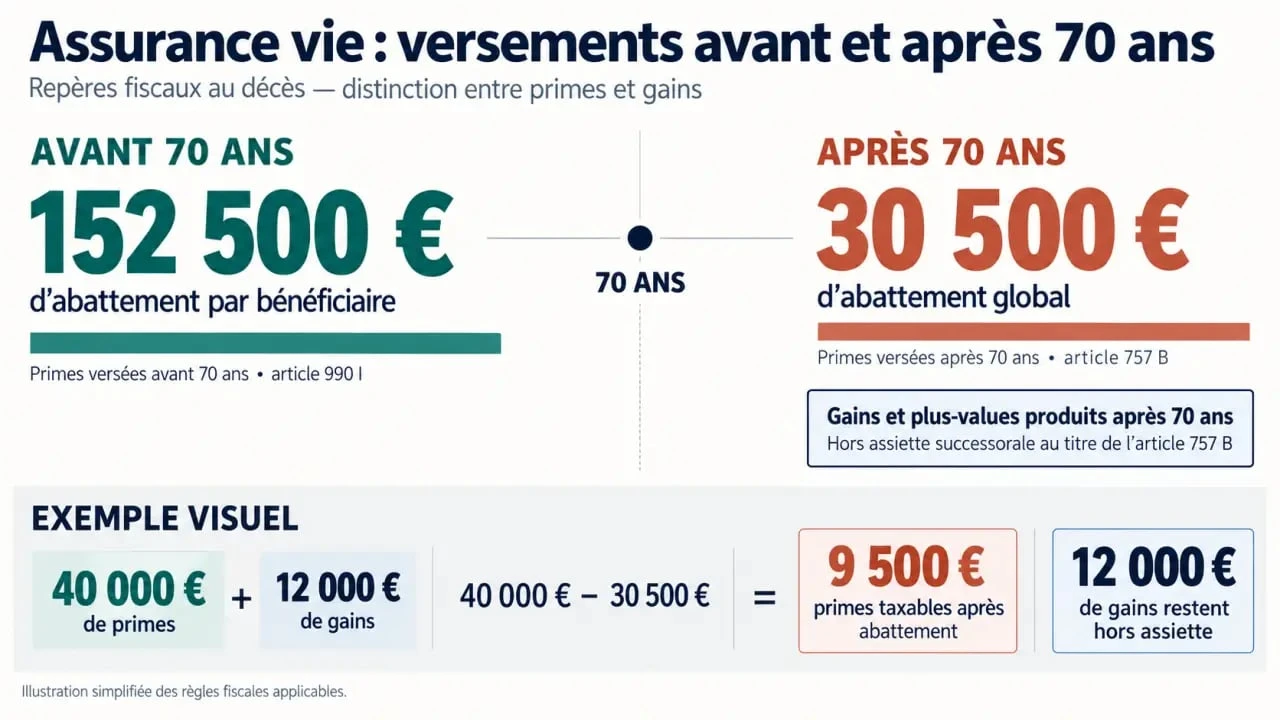
Un versement sur une assurance vie reste possible après 70 ans et peut conserver un intérêt patrimonial. La règle fiscale diffère toutefois de celle applicable aux primes versées avant cet âge. Au décès, seules les primes versées après 70 ans sont prises en compte pour le calcul des droits de succession, après application d’un abattement global de 30 500 €. Les intérêts et plus-values produits par ces versements ne sont pas soumis à cette taxation successorale.
Après 70 ans, ce sont les primes qui sont regardées
Le régime applicable relève de l’article 757 B du Code général des impôts. Il concerne les sommes versées sur un contrat d’assurance vie à compter du 70e anniversaire de l’assuré. La date d’ouverture du contrat n’est donc pas déterminante. Un contrat souscrit à 45 ans peut recevoir des versements à 72 ans, auxquels s’appliquera ce régime spécifique.
Calcul de la part taxable après 70 ans
Estimez la part des primes versées après 70 ans qui entre dans l’assiette successorale selon la règle présentée.
Résultat estimatif
- Primes restant dans l’assiette successorale
- 0 €
- Gains exclus de cette assiette
- 0 €
- Capital total transmis
- 0 €
Calcul appliqué : max(0, primes après 70 ans − 30 500 €). Les gains produits sont affichés séparément et exclus de cette assiette selon la règle exposée.
Ce calcul ne détermine pas le montant final des droits de succession. Celui-ci dépend notamment du lien de parenté et du barème applicable.
Au décès de l’assuré, l’administration fiscale additionne les primes versées après 70 ans sur l’ensemble de ses contrats d’assurance vie. Cette enveloppe bénéficie d’un abattement unique de 30 500 €. Le montant est partagé entre tous les bénéficiaires concernés, et non attribué à chacun d’eux.
Les gains produits après 70 ans restent exonérés
Ce point rend le versement sur une assurance vie après 70 ans plus intéressant qu’il n’y paraît. Seul le capital correspondant aux primes peut être réintégré dans l’assiette des droits de succession. Les intérêts, dividendes, plus-values et revalorisations liés à ces primes sont transmis hors taxation successorale au titre de l’article 757 B.
Par exemple, une personne verse 40 000 € après son 70e anniversaire. Au moment de son décès, cette somme a produit 12 000 € de gains. Le contrat verse donc 52 000 € au bénéficiaire. L’abattement de 30 500 € s’impute sur les 40 000 € de primes. La fraction taxable s’élève alors à 9 500 €, tandis que les 12 000 € de gains ne sont pas soumis aux droits de succession.
La date du versement compte davantage que celle de la souscription
Un même contrat peut relever de deux régimes fiscaux. Les primes versées avant 70 ans sont, en principe, soumises à l’article 990 I du Code général des impôts, avec un abattement de 152 500 € par bénéficiaire. Les primes versées après 70 ans relèvent, elles, de l’abattement global de 30 500 €.
Cette coexistence impose un suivi précis. Il est utile de conserver les relevés de versements et de demander à l’assureur une ventilation entre les primes versées avant et après 70 ans. Sans cette distinction, les bénéficiaires peuvent rencontrer des difficultés pour remplir la déclaration fiscale au décès.
Comment se répartit l’abattement de 30 500 € entre les bénéficiaires ?
L’abattement ne s’applique ni par contrat ni à chaque bénéficiaire. Il est commun à toutes les primes versées après 70 ans par le même assuré. Lorsqu’il existe plusieurs contrats ou plusieurs bénéficiaires, les 30 500 € doivent donc être répartis entre les bénéficiaires selon la part de primes concernée par chacun.
| Situation | Conséquence fiscale |
|---|---|
| Un seul bénéficiaire reçoit 45 000 € de primes après 70 ans | 30 500 € sont exonérés ; 14 500 € entrent dans l’assiette des droits de succession. |
| Deux bénéficiaires reçoivent chacun 20 000 € de primes après 70 ans | L’abattement global de 30 500 € est réparti entre eux, soit 15 250 € chacun si leurs parts sont égales. |
| Plusieurs contrats ouverts auprès d’assureurs différents | Les primes versées après 70 ans sont additionnées avant l’application de l’abattement unique. |
Après déduction de l’abattement, la fraction restante est taxée selon le lien de parenté entre le défunt et chaque bénéficiaire, suivant le barème des droits de succession. Un enfant, un frère, un neveu ou une personne sans lien de parenté ne supportent donc pas la même fiscalité sur la part taxable.
Le conjoint survivant et le partenaire de PACS bénéficient d’une exonération de droits de succession. Les règles de l’assurance vie doivent néanmoins être examinées avec attention lorsque la clause bénéficiaire prévoit des bénéficiaires de rang différent ou une répartition particulière entre le conjoint et les enfants.
Pourquoi un versement tardif peut rester pertinent
Après 70 ans, l’assurance vie ne se limite pas à l’abattement de 30 500 €. Elle peut aussi servir à organiser la transmission, à désigner librement un ou plusieurs bénéficiaires et à faire fructifier une épargne dont les gains seront exclus de l’assiette successorale prévue par l’article 757 B.
Il faut distinguer deux éléments : le capital versé, soumis à l’abattement de 30 500 €, et la croissance future de ce capital. Pour une épargne qui peut rester investie plusieurs années, les gains peuvent prendre une place significative dans le montant transmis. Le choix des supports, le niveau de risque et l’horizon de placement doivent alors être examinés avec la règle fiscale.
Une clause bénéficiaire claire évite les blocages
La clause bénéficiaire détermine qui recevra le capital. Une formulation imprécise, ancienne ou inadaptée à la situation familiale peut créer des difficultés au décès. Il est préférable de prévoir des bénéficiaires nommément désignés ou une rédaction structurée, par exemple avec un bénéficiaire principal puis des bénéficiaires de second rang.
La clause peut aussi prévoir une répartition en pourcentage. Cette solution est utile lorsque l’objectif est d’équilibrer la transmission entre plusieurs proches sans multiplier les contrats. Toute modification doit toutefois rester cohérente avec les dispositions testamentaires, le régime matrimonial et la composition du patrimoine.
Les erreurs à éviter avant de verser après 70 ans
La première erreur consiste à croire que chaque bénéficiaire reçoit son propre abattement de 30 500 €. Ce n’est pas le cas. L’abattement est attaché à l’assuré et se partage entre les bénéficiaires sur l’ensemble des contrats concernés.
La deuxième consiste à confondre les primes avec le capital transmis. Un capital décès élevé n’implique pas que la totalité de cette somme soit taxée. Il faut identifier les versements réalisés après 70 ans, déduire l’abattement, puis isoler les gains exonérés.
- Ne pas multiplier les contrats pour obtenir plusieurs abattements : le plafond de 30 500 € reste global.
- Ne pas négliger la répartition avant et après 70 ans : elle conditionne l’application des deux régimes fiscaux.
- Ne pas effectuer de versement disproportionné : des primes manifestement exagérées peuvent être contestées sur le plan civil et réintégrées dans la succession.
- Ne pas oublier les besoins personnels : l’épargne placée doit rester compatible avec les dépenses prévisibles, les soins et la réserve de sécurité du souscripteur.
Le caractère manifestement exagéré d’une prime ne dépend pas d’un seuil fixe. Il est notamment apprécié au regard de l’âge de l’assuré, de son patrimoine, de ses revenus, de l’utilité du versement et de sa situation familiale au moment où celui-ci est effectué. Une transmission préparée ne doit donc pas fragiliser la sécurité financière de la personne qui verse.
Avant un versement important, il est prudent de demander à l’assureur un état détaillé des primes et de vérifier la clause bénéficiaire. Pour les patrimoines complexes, la présence d’enfants issus de différentes unions ou une volonté de répartition particulière, l’avis d’un notaire ou d’un professionnel du patrimoine peut aider à articuler l’assurance vie avec la succession.

- Salon 2025 : le beige chaud et les courbes gagnent contre le minimalisme froid - 20 septembre 2026
- Calcul de la plus-value immobilière : 4 leviers pour réduire votre imposition - 19 septembre 2026
- Déco à Paris : les bonnes adresses selon votre budget et votre projet - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Cours bnp paribas easy s&p 500 : comprendre, suivre et investir sereinement
 Bnp paribas mutuelle tarif : comment bien comprendre et comparer les prix
 Virement DGFIP : comprendre les versements de l’administration fiscale et leurs libellés
 La marche à suivre pour changer de banque à découvert en 2026