
Immobilier neuf : quels avantages fiscaux et quelles conditions pour en profiter ?
Les avantages fiscaux de l’immobilier neuf ne se limitent pas à une réduction d’impôt. Selon votre projet, ils peuvent diminuer le coût d’achat, alléger temporairement la taxe foncière ou améliorer l’équilibre d’un investissement locatif. Chaque mécanisme répond toutefois à des critères précis : localisation, usage du logement, niveau de ressources, durée de détention ou engagement de location.
Identifier l’avantage fiscal adapté à votre projet immobilier
La première distinction concerne l’achat d’une résidence principale et l’investissement locatif. Ces deux projets ne répondent pas aux mêmes objectifs. Le premier peut faciliter l’accession à la propriété dans certains secteurs. Le second vise plutôt à soutenir la construction et la mise en location de logements neufs.
| Votre situation | Avantage potentiel | Points à vérifier |
|---|---|---|
| Achat pour habiter | TVA réduite à 5,5 % dans certains secteurs, exonération temporaire de taxe foncière | Zone du programme, ressources, prix et occupation en résidence principale |
| Achat en VEFA pour louer | Frais d’acquisition réduits, régime fiscal des revenus locatifs | Rentabilité, vacance locative, fiscalité choisie et durée de conservation |
| Projet de défiscalisation locative | Réduction d’impôt si un dispositif ouvert s’applique | Date d’acquisition, zonage, plafonds, location nue et engagement contractuel |
Un logement neuf acheté en VEFA, c’est-à-dire en vente en l’état futur d’achèvement, ouvre d’abord des avantages liés à son acquisition. Une réduction d’impôt sur le revenu suppose, elle, un dispositif encadré. Un bien neuf n’est donc pas automatiquement défiscalisant, même s’il présente de bonnes performances énergétiques.
Les économies immédiates : frais d’acquisition, TVA et taxe foncière
Des frais d’acquisition généralement plus bas
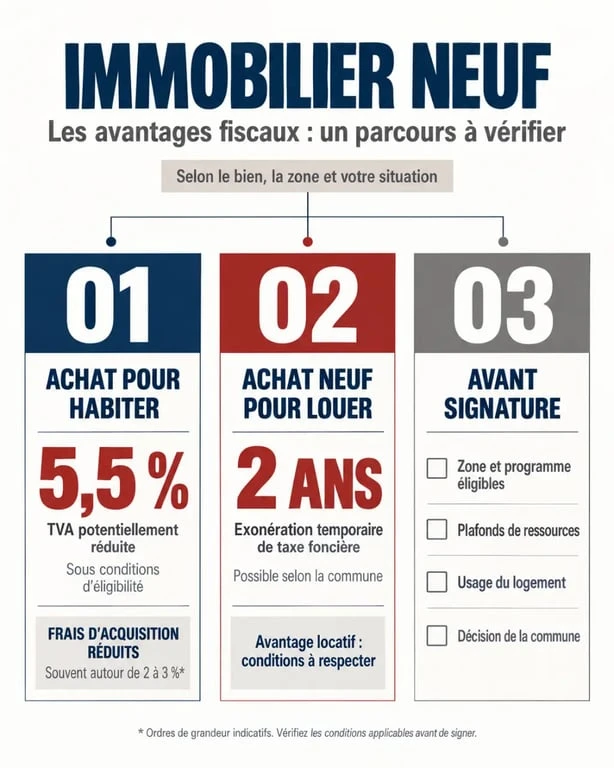
Dans le neuf, les frais d’acquisition sont couramment de l’ordre de 2 à 3 % du prix, contre 7 à 8 % dans l’ancien. Cette différence vient principalement d’une fiscalité de mutation moins élevée. Elle réduit l’apport à mobiliser lors de la signature. Elle doit toutefois être intégrée au coût global, avec le prix du logement, les intérêts du crédit, les assurances et les éventuels frais de garantie.
Ce gain initial est appréciable, mais il ne suffit pas à départager deux biens. Un appartement ancien moins cher, bien situé et sans travaux majeurs peut rester intéressant financièrement. Le neuf offre souvent une meilleure performance énergétique et une visibilité accrue sur les travaux à court terme. Pour comparer les deux options, examinez le coût sur plusieurs années, pas seulement les frais d’acquisition.
La TVA réduite à 5,5 % : un avantage très localisé
Certains programmes neufs peuvent être vendus avec une TVA réduite à 5,5 %, au lieu du taux normal. Cette mesure concerne notamment des opérations situées dans ou à proximité de quartiers prioritaires de la politique de la ville (QPV), de zones ANRU ou NPNRU. Elle vise à favoriser l’accession à la propriété dans des territoires concernés par un renouvellement urbain.
L’acquéreur doit généralement respecter des plafonds de ressources et de prix, acheter le logement pour en faire sa résidence principale et satisfaire aux règles propres à l’opération. La localisation exacte compte : se trouver dans la même commune qu’un quartier éligible ne suffit pas nécessairement. Avant de réserver, demandez au promoteur une justification écrite du taux de TVA applicable. Vérifiez aussi les conditions de revente ou de changement d’usage prévues dans l’acte.
Une exonération temporaire de taxe foncière à contrôler
Une construction neuve peut bénéficier d’une exonération de taxe foncière pendant deux ans. Son application dépend toutefois des décisions prises localement et des caractéristiques du bien. Certaines collectivités peuvent limiter ou supprimer cet avantage. Des règles spécifiques peuvent aussi concerner les logements affichant une haute performance énergétique.
Cette économie ne doit pas être intégrée automatiquement dans un plan de financement. Renseignez-vous auprès du service des impôts fonciers et de la commune, puis effectuez les formalités demandées dans les délais. Une absence de déclaration peut faire perdre le bénéfice attendu, même si le logement remplit les critères matériels.
L’investissement locatif neuf : ce que permet encore la fiscalité
Le dispositif Pinel a longtemps servi de référence pour l’investissement locatif neuf. Il reposait sur plusieurs conditions : location nue à titre de résidence principale du locataire, plafonds de loyers et de ressources, respect d’un zonage et engagement de location de 6, 9 ou 12 ans. Les taux historiques pouvaient atteindre 9 %, 12 % ou 14 % selon la durée et le cadre applicable. Certaines versions du dispositif affichaient des taux de 10,5 %, 15 % et 17,5 %. L’assiette était plafonnée à 300 000 euros, avec un avantage maximal souvent présenté jusqu’à 63 000 euros.
Vérifiez votre éligibilité au prêt à taux zéro (PTZ) · Découvrez les conditions officielles pour financer l’achat ou la construction de votre future résidence principale avec un PTZ.
Pour les nouvelles opérations, le calendrier est décisif : le dispositif Pinel a pris fin pour les investissements réalisés après le 31 décembre 2024. Il serait donc imprudent de bâtir aujourd’hui un projet neuf sur cette seule réduction d’impôt. Les investisseurs déjà engagés doivent, eux, respecter strictement les obligations de location pour éviter une reprise de l’avantage fiscal.
Un avantage fiscal peut améliorer la trésorerie, mais il ne corrige pas un mauvais achat. Une réduction d’impôt peut accélérer la reconstitution de l’apport ou absorber une partie de l’effort mensuel. Elle ne compense ni un prix d’achat surévalué, ni un loyer irréaliste, ni une demande locative insuffisante. Commencez par valider le quartier, le niveau de loyer et la revente potentielle. La fiscalité vient ensuite renforcer une opération déjà cohérente.
Location nue ou location meublée : deux logiques distinctes
Un logement neuf loué nu génère des revenus fonciers. La location meublée relève d’une autre logique, souvent associée aux statuts LMNP ou LMP et au régime micro-BIC ou réel selon la situation. Ces régimes ne sont pas des réductions d’impôt à l’achat comparables au Pinel. Ils concernent la fiscalité des revenus issus de l’exploitation du bien.
Le choix dépend notamment du type de logement, de la demande locale, du temps de gestion accepté et du niveau d’imposition. La location meublée peut apporter davantage de souplesse, mais elle implique un équipement complet et une gestion plus active. La location nue peut être plus simple à administrer, avec une relation locative souvent plus longue.
Comparer le neuf et l’ancien sans réduire la décision aux impôts
Le neuf concentre ses avantages sur le prix d’entrée, la TVA dans des périmètres définis et, parfois, la taxe foncière. L’ancien offre d’autres leviers lorsqu’il nécessite des travaux, notamment le déficit foncier, Denormandie ou certains dispositifs patrimoniaux soumis à des conditions spécifiques. Ces mécanismes ne sont pas interchangeables.
- Le neuf propose des frais d’acquisition réduits, des normes énergétiques récentes, des garanties de construction et une meilleure visibilité sur les travaux initiaux.
- L’ancien peut afficher un prix d’achat plus accessible, un emplacement établi, un potentiel de rénovation et des dispositifs liés aux travaux.
- Dans les deux cas, le crédit, l’assurance, les charges de copropriété, la fiscalité des loyers et la liquidité à la revente déterminent la performance réelle.
Un écart de fiscalité ne doit pas masquer le prix au mètre carré, la qualité de l’adresse ou la profondeur du marché local. Pour une résidence principale, la capacité à rester plusieurs années dans le logement peut compter davantage que l’économie fiscale de départ. Pour un investisseur, le rendement net après charges et impôt est plus révélateur qu’une promesse de défiscalisation isolée.
Vérifier son éligibilité avant de signer une réservation
Avant tout achat, demandez une simulation chiffrée qui distingue clairement le prix TTC, les frais d’acquisition, le taux de TVA, les mensualités de crédit, les charges estimées et la fiscalité. Pour un programme annoncé en TVA réduite, vérifiez l’adresse précise, les plafonds applicables, l’usage du bien et les conséquences d’une revente anticipée.
- Définissez votre objectif : habiter, louer nu ou louer meublé.
- Contrôlez le zonage et la nature exacte du programme auprès du vendeur.
- Conservez les documents justifiant l’avantage fiscal annoncé.
- Établissez un budget avec et sans exonération de taxe foncière.
- Faites relire le montage par un notaire ou un professionnel compétent avant tout engagement définitif.
Les avantages fiscaux de l’immobilier neuf peuvent alléger sensiblement une acquisition, à condition de vérifier leur application à votre situation. La décision repose sur une éligibilité confirmée, un financement supportable et la qualité du logement. Le montant d’impôt économisé ne doit jamais être le seul critère.

- Salon 2025 : le beige chaud et les courbes gagnent contre le minimalisme froid - 20 septembre 2026
- Calcul de la plus-value immobilière : 4 leviers pour réduire votre imposition - 19 septembre 2026
- Déco à Paris : les bonnes adresses selon votre budget et votre projet - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Servitude de non aedificandi : tout comprendre pour sécuriser votre terrain
 Panneau immobilier : mentions obligatoires, matériaux et prix pour un affichage efficace
 Bureau dans un petit espace : angle, sous fenêtre, sous escalier, les solutions qui fonctionnent
 Capacité d’emprunt en investissement locatif : le calcul avec 35 % d’endettement et 70 % des loyers