
Calcul de la plus-value immobilière : 4 leviers pour réduire votre imposition
La vente d’un bien immobilier est une étape décisive qui soulève une interrogation majeure : quel montant restera réellement dans votre poche après le passage du fisc ? Le calcul de la plus-value immobilière ne se limite pas à la simple différence entre le prix de vente et le prix d’achat. Il repose sur une mécanique précise, régie par des abattements et des correctifs capables de modifier significativement la note finale. Maîtriser ces rouages permet d’anticiper votre trésorerie et d’éviter les mauvaises surprises lors de la signature chez le notaire.
Comprendre l’assiette imposable : prix de cession et prix d’acquisition
Pour déterminer la plus-value brute, vous devez définir les deux piliers du calcul. Le prix de cession correspond au montant inscrit dans l’acte de vente, duquel vous pouvez déduire les frais supportés lors de la transaction, comme les commissions d’agence ou les diagnostics obligatoires. Le prix d’acquisition, quant à lui, représente le montant déboursé lors de l’achat initial.
Ce prix d’acquisition n’est pas un montant figé. Il peut être majoré de plusieurs éléments pour réduire mécaniquement la plus-value :
Vous pouvez intégrer les frais d’acquisition, tels que les frais de notaire. Si vous ne disposez pas des justificatifs réels, la loi autorise l’application d’un forfait de 7,5 % sur le prix d’achat. De même, les travaux de construction ou de rénovation peuvent être ajoutés au prix d’achat. Vous pouvez choisir de les déclarer au réel sur justificatifs ou d’appliquer un forfait de 15 % si vous détenez le bien depuis plus de cinq ans.
L’impact décisif de la durée de détention
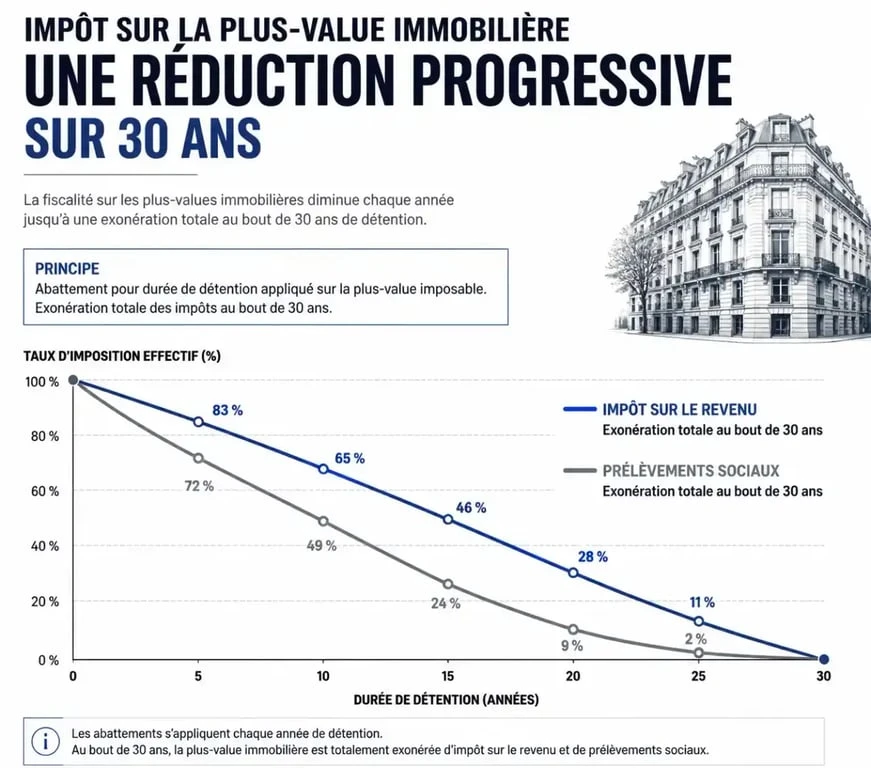
La fiscalité immobilière française récompense la durée de possession. Plus vous conservez votre bien longtemps, plus l’impôt sur la plus-value diminue, jusqu’à atteindre une exonération totale. Ce mécanisme d’abattement progressif constitue le levier le plus efficace pour optimiser votre situation fiscale.
Le barème des abattements pour l’impôt sur le revenu
Pour l’impôt sur le revenu, fixé à 19 %, l’abattement s’applique de manière dégressive. Aucun abattement n’existe durant les cinq premières années. À partir de la sixième année, le taux augmente progressivement chaque année, permettant une exonération totale de l’impôt sur le revenu après 22 ans de détention.
Le cas particulier des prélèvements sociaux
Il est nécessaire de distinguer l’impôt sur le revenu des prélèvements sociaux, qui s’élèvent à 17,2 %. Ces derniers suivent un barème distinct, plus lent, qui n’aboutit à une exonération totale qu’après 30 ans de détention. Cette distinction impose une vigilance lors de vos projections financières, car la part des prélèvements sociaux peut peser sur le résultat net même après l’exonération de l’impôt sur le revenu.
Optimisation fiscale : la stratégie des travaux
Intégrer les travaux dans le calcul de la plus-value est une stratégie efficace. La méthode choisie change toutefois la donne. Si vous optez pour le forfait de 15 %, aucune facture n’est requise, ce qui simplifie la gestion administrative. Si le montant réel de vos travaux dépasse ce forfait, il est préférable de conserver chaque facture pour justifier vos dépenses.
Simulateur officiel de calcul de plus-value immobilière · Estimez rapidement le montant de la taxe sur votre plus-value immobilière grâce à cet outil officiel du service public.
Considérez le calcul de votre plus-value comme un réglage précis : si vous omettez les dépenses déductibles, votre imposition sera plus lourde. En affinant votre déclaration avec les factures d’artisans, les matériaux achetés et les frais de maîtrise d’œuvre, vous recentrez votre net vendeur sur la réalité économique de votre investissement. Une approche rigoureuse évite l’effet de distorsion fiscale, transformant une simple opération comptable en un véritable levier d’optimisation patrimoniale.
Les situations d’exonération totale
Certains cas permettent d’échapper totalement à l’impôt sur la plus-value, indépendamment de la durée de détention. La résidence principale est le cas d’exonération le plus fréquent. Pour en bénéficier, le bien doit constituer votre résidence habituelle et effective au moment de la vente.
Vente d’une résidence secondaire : les conditions d’exonération
Si vous vendez une résidence secondaire, vous pouvez être exonéré de plus-value si vous utilisez le prix de vente pour acquérir votre résidence principale. Cette disposition est strictement encadrée : vous ne devez pas avoir été propriétaire de votre résidence principale au cours des quatre années précédant la vente. Il s’agit d’une opportunité pour les primo-accédants qui souhaitent transformer un capital immobilier secondaire en un foyer principal.
Le plafond de prix de vente
Il existe également un seuil de cession. Si le prix de vente de votre bien immobilier est inférieur ou égal à 15 000 euros, la plus-value est exonérée. Ce seuil s’apprécie par part de propriété, ce qui peut s’avérer avantageux dans le cadre d’indivisions ou de successions.
Erreurs classiques à éviter lors de la déclaration
La déclaration de la plus-value est un exercice technique. L’erreur la plus fréquente consiste à omettre les frais de notaire ou les frais d’agence liés à l’achat initial. Ces montants sont pourtant des leviers légaux pour minorer l’assiette imposable.
Un autre piège concerne la confusion entre travaux d’entretien et travaux d’amélioration. Seuls les travaux qui apportent une réelle valeur ajoutée au bien ou qui modifient sa structure, comme un agrandissement ou une rénovation lourde, sont éligibles à la majoration du prix d’acquisition. Les simples réparations courantes, comme le changement d’une chaudière à l’identique ou la peinture, ne sont généralement pas prises en compte par l’administration fiscale.
| Type de dépense | Éligibilité au calcul | Justificatif requis |
|---|---|---|
| Frais de notaire (achat) | Oui (7,5 % ou réel) | Acte d’achat |
| Frais d’agence (achat) | Oui (si payés par l’acquéreur) | Facture |
| Travaux de rénovation | Oui (15 % ou réel) | Factures détaillées |
| Travaux d’entretien | Non | – |
Le calcul de la plus-value immobilière exige une rigueur administrative exemplaire. En documentant chaque étape de la vie de votre bien, vous vous assurez que le montant de votre impôt reflète fidèlement la réalité de votre enrichissement, sans céder à une pression fiscale indue.

- Salon 2025 : le beige chaud et les courbes gagnent contre le minimalisme froid - 20 septembre 2026
- Calcul de la plus-value immobilière : 4 leviers pour réduire votre imposition - 19 septembre 2026
- Déco à Paris : les bonnes adresses selon votre budget et votre projet - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Mee vues : comprendre, utiliser et optimiser ce format vidéo
 Marge d’erreur limite de propriété : règles, risques et solutions
 Loi Lagleize en 2025 : entre fantasmes d’expropriation et réalité juridique
 Bâtiment haussmannien : reconnaître la façade en pierre de taille, le balcon filant et le toit mansardé