Investir en assurance vie : sécuriser une partie, accepter les variations sur le long terme
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
Investir en assurance vie ne revient pas à choisir entre sécurité totale et prise de risque maximale. Un même contrat peut réunir plusieurs supports, à condition d’associer chaque versement à un projet, une échéance et une capacité réelle à supporter les baisses de marché. Le meilleur contrat n’est donc pas celui qui affiche le plus de supports, mais celui que vous pourrez conserver et piloter avec cohérence.
Commencer par l’horizon de votre projet, pas par le rendement affiché
Une assurance vie peut servir à constituer une réserve disponible, préparer un achat, compléter des revenus futurs ou transmettre un capital. Ces objectifs n’acceptent pas le même niveau d’incertitude. Avant de verser, posez-vous une question simple : à quel moment cet argent pourrait-il être nécessaire ? Plus l’échéance est proche, moins une forte variation de valeur est facile à absorber.
Une épargne de précaution reste à part
L’assurance vie n’a pas vocation à remplacer la somme immédiatement mobilisable en cas d’imprévu. Des délais de traitement peuvent s’appliquer lors d’un rachat, et la valeur des unités de compte peut être défavorable au moment où vous avez besoin des fonds. Gardez donc votre réserve d’urgence sur des supports adaptés à une disponibilité immédiate. Utilisez ensuite l’assurance vie pour l’épargne dont vous pouvez accepter une immobilisation relative.
Donner un rôle précis à chaque versement
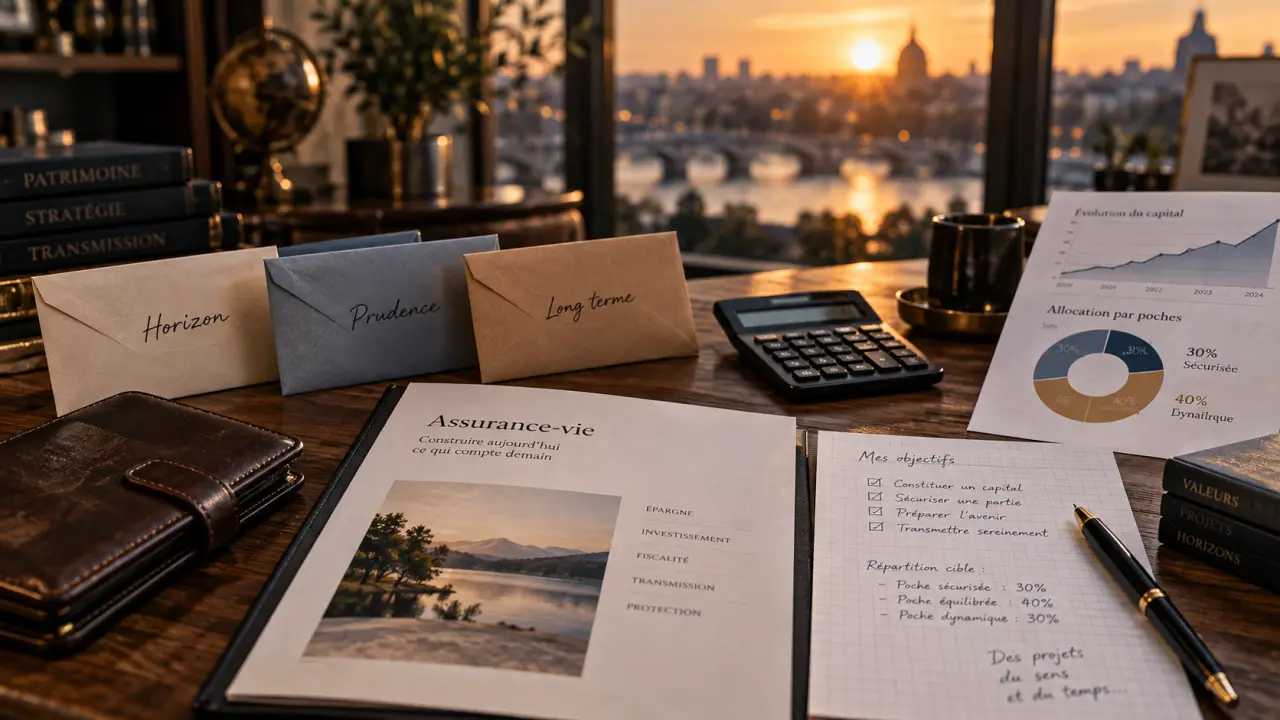
Un même contrat peut contenir plusieurs poches : une part prudente pour un projet à moyen terme et une part plus dynamique pour un objectif éloigné. Cette distinction évite un écueil fréquent : placer tout son capital sur des unités de compte parce que leur potentiel paraît séduisant, puis vendre dans la précipitation lors d’une baisse. À l’inverse, rester exclusivement sur un support défensif pendant de nombreuses années peut limiter les perspectives de progression de l’épargne.
Le risque financier produit souvent un écho plus fort que sa réalité comptable. Une baisse visible sur l’espace client peut donner l’impression d’une perte définitive, même si le projet se situe loin dans le temps. Prévoir à l’avance la part que vous accepteriez de voir fluctuer transforme cette réaction émotionnelle en règle de gestion. L’allocation devient alors un cadre de décision, plutôt qu’un indicateur consulté avec inquiétude.
Comprendre les supports avant de répartir votre capital
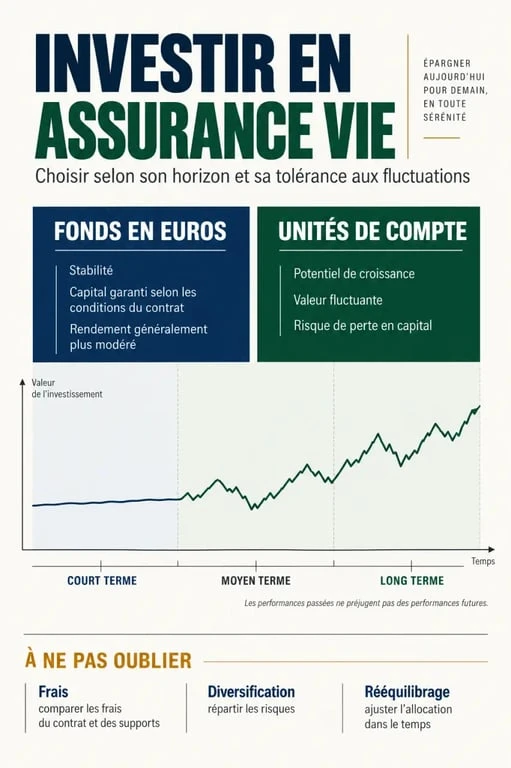
Dans une assurance vie, le choix ne porte pas seulement sur le contrat, mais aussi sur les supports qui composent votre épargne. Leur fonctionnement, leur niveau de garantie et leur potentiel de variation diffèrent profondément. Cette lecture doit précéder la répartition du capital, car un support ne répond pas à tous les projets.
| Type de support | Fonction possible | Point de vigilance |
|---|---|---|
| Fonds en euros | Stabiliser une partie de l’épargne | Les conditions de garantie et de rendement doivent être lues dans le contrat |
| Unités de compte | Rechercher un potentiel de croissance sur la durée | Le capital n’est pas garanti et la valeur peut baisser |
| Fonds obligataires ou monétaires | Moduler le niveau de risque entre prudence et dynamisme | Ils ne sont pas automatiquement sans risque ni sans variation |
| Supports immobiliers ou thématiques | Diversifier les sources d’exposition | Les frais, la liquidité et la durée de détention méritent une attention particulière |
Le fonds en euros pour amortir les variations
Le fonds en euros est souvent recherché pour son cadre plus stable. Il peut constituer le socle d’une allocation prudente ou la partie destinée à un besoin relativement proche. Toutefois, il ne faut pas le choisir sur la seule base d’un taux communiqué. Vérifiez les frais du contrat, les éventuelles conditions d’accès et la part d’unités de compte parfois demandée pour bénéficier de certaines offres.
Les unités de compte pour les projets de long terme
Les unités de compte peuvent être investies sur des fonds actions, obligataires, immobiliers ou des stratégies diversifiées. Elles ne bénéficient pas d’une garantie en capital : leur valeur évolue selon les marchés et les actifs détenus. Elles conviennent davantage à une somme dont vous n’avez pas besoin à court terme et à un investisseur prêt à accepter des périodes de baisse sans modifier son cap à chaque mouvement.
Choisir un contrat d’assurance vie sur des critères concrets
Deux contrats proposant les mêmes grandes catégories de supports peuvent produire une expérience très différente. Les frais, la qualité de l’offre financière et les modalités de gestion influencent durablement le résultat et votre capacité à conserver une stratégie lisible. Avant de souscrire, comparez ces éléments avec l’usage que vous comptez faire du contrat.
Comprendre et bien choisir une assurance-vie · Le guide officiel de l’AMF explique le fonctionnement de l’assurance-vie et ses usages pour épargner, investir et transmettre un capital.
Lire les frais dans leur ensemble
Ne vous limitez pas aux frais d’entrée, qui peuvent être négociés ou absents selon les contrats. Regardez aussi les frais de gestion annuels, les frais propres aux unités de compte, les frais d’arbitrage éventuels et les coûts liés à certains modes de gestion. Un pourcentage apparemment modeste, prélevé chaque année, peut peser sur une détention longue. Lisez la documentation tarifaire avant le premier versement, pas après.
Évaluer l’offre et les options de gestion
Un contrat utile doit proposer des supports compréhensibles et suffisamment diversifiés pour votre projet, sans vous pousser vers une sélection impossible à suivre. La gestion libre laisse l’investisseur décider de ses arbitrages. La gestion pilotée délègue l’allocation selon un profil de risque défini. Cette seconde solution peut être pertinente si vous préférez un cadre, mais elle ne dispense pas de comprendre le niveau de risque choisi ni les frais associés.
Investir progressivement pour éviter les décisions irréfléchies
Verser une somme importante en une seule fois peut convenir si votre allocation est clairement définie. Mais des versements programmés permettent souvent d’entrer progressivement sur les marchés, de créer une habitude d’épargne et de réduire la tentation de chercher le « bon » moment. Ils n’éliminent pas le risque de perte, mais rendent la démarche plus régulière.
- Fixez un montant compatible avec votre budget mensuel.
- Répartissez ce versement entre les supports selon votre horizon.
- Conservez une trace de l’objectif associé à l’épargne.
- Réexaminez l’allocation à date fixe, plutôt qu’après chaque actualité financière.
Un rééquilibrage annuel ou réalisé lorsque l’écart devient important peut suffire. Il consiste à remettre l’allocation au niveau initialement décidé. Après une hausse des marchés, la part dynamique peut avoir pris davantage de poids que prévu. Après une baisse, elle peut être devenue trop faible. Rééquilibrer revient à respecter votre risque cible, non à prédire l’évolution prochaine des marchés.
Préparer les rachats et la fiscalité sans attendre le dernier moment
L’assurance vie reste disponible : vous pouvez effectuer un rachat partiel ou total selon les conditions prévues par le contrat. Mais un retrait modifie l’organisation de votre épargne, et sa fiscalité dépend notamment des gains inclus dans le retrait, de la durée de détention et de la date des versements. Anticiper ces paramètres évite de les découvrir au moment d’un besoin urgent.
La durée de détention compte dans le traitement fiscal de l’assurance vie. Après huit ans, un abattement annuel sur les gains retirés peut s’appliquer, sous réserve des règles en vigueur et de votre situation. Les choix de versement, de rachat et de désignation des bénéficiaires méritent donc d’être pensés ensemble, notamment lorsque le contrat s’inscrit dans un projet de transmission.
La clause bénéficiaire ne doit pas être considérée comme une formalité définitive. Un mariage, une séparation, une naissance ou un changement de priorités peuvent justifier sa mise à jour. Pour investir en assurance vie avec sérénité, relisez périodiquement votre contrat, votre répartition et cette clause. En cas de situation patrimoniale complexe, l’avis d’un professionnel qualifié aide à vérifier que les décisions financières, fiscales et successorales restent cohérentes.

- Régime LMNP : micro-BIC ou réel, quel choix pour déduire vos charges ? - 10 octobre 2026
- Frais de gestion locative : le propriétaire paie la gestion courante - 9 octobre 2026
- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026