
Donation en nue-propriété : transmettre son patrimoine tout en soutenant MSF
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
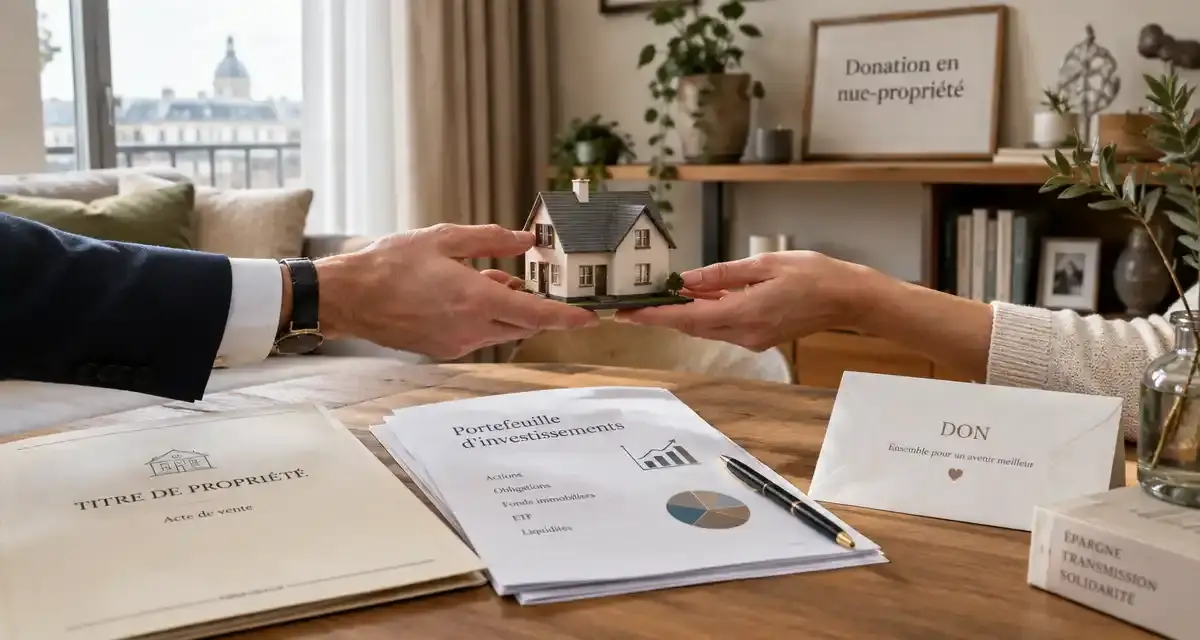
La donation en nue-propriété permet d’organiser la transmission d’un bien tout en conservant certains droits dessus. Ce mécanisme aide à anticiper sa succession, à protéger ses proches ou à donner du sens à son patrimoine, sans se dessaisir brutalement de ce qui compte au quotidien.
Concrètement, une Donation nue propriété repose sur une idée simple : séparer la propriété d’un bien en deux droits distincts. Cette séparation peut concerner un logement, un portefeuille de titres ou un autre actif patrimonial, à condition d’être encadrée juridiquement, le plus souvent par un notaire.
Nue-propriété et usufruit : qui possède quoi ?
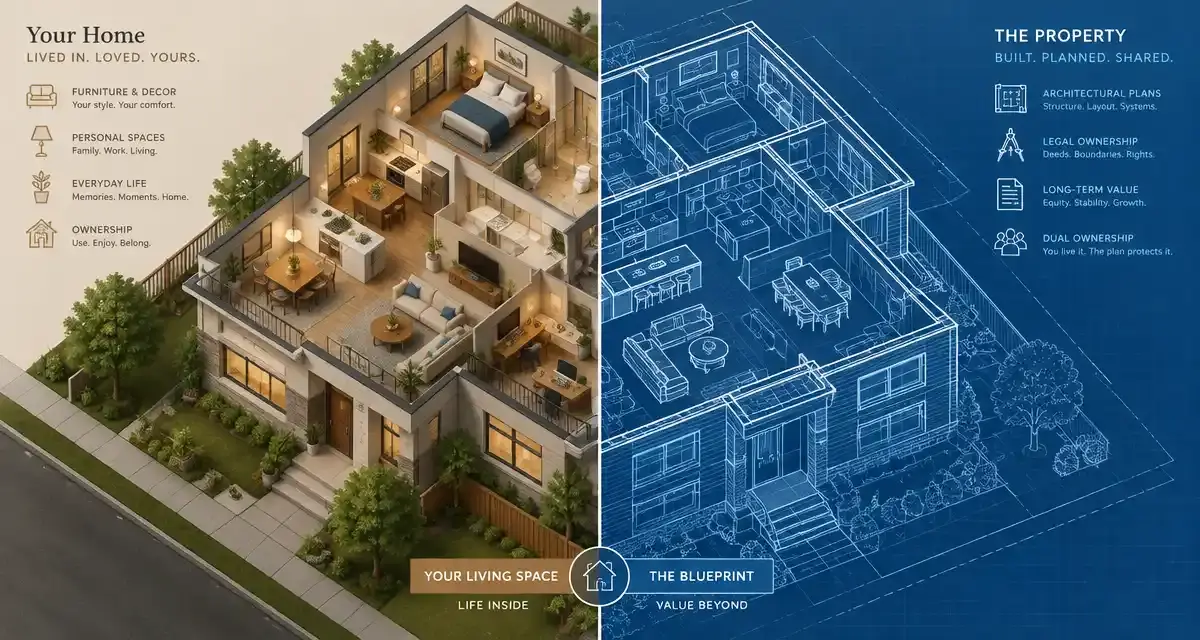
La pleine propriété d’un bien se compose de deux éléments. D’un côté, l’usufruit donne le droit d’utiliser le bien ou d’en percevoir les revenus. De l’autre, la nue-propriété donne le droit d’en devenir pleinement propriétaire lorsque l’usufruit prend fin, généralement au décès de l’usufruitier.
Un exemple simple avec un logement
Un parent peut donner la nue-propriété d’un appartement à son enfant tout en conservant l’usufruit. Il continue alors à habiter le logement ou à percevoir les loyers s’il le met en location. L’enfant, lui, ne peut pas vendre librement le bien ni l’occuper sans accord, mais il détient déjà une part du patrimoine transmis.
Ce qui change au terme de l’usufruit
Lorsque l’usufruit s’éteint, le nu-propriétaire récupère automatiquement la pleine propriété. Cette réunion des droits s’effectue sans nouvelle donation du même bien. C’est ce mécanisme qui rend l’outil intéressant pour préparer une transmission progressive, plutôt que de tout régler dans l’urgence d’une succession non anticipée.
Les avantages patrimoniaux et fiscaux possibles
L’intérêt principal est d’anticiper. Donner la nue-propriété permet de transmettre aujourd’hui tout en gardant l’usage du bien. Pour une résidence principale, une résidence secondaire ou un logement locatif, cette souplesse évite de choisir entre aider ses héritiers et préserver son cadre de vie.
Sur le plan fiscal, les droits de donation ne portent pas sur la pleine valeur du bien, mais sur la valeur de la nue-propriété. Celle-ci dépend notamment de l’âge de l’usufruitier au moment de la donation, selon le barème fiscal applicable. Plus l’usufruitier est jeune, plus la valeur de l’usufruit est importante ; inversement, la nue-propriété représente une part plus élevée avec l’âge.
Ce dispositif peut aussi limiter les tensions familiales. En définissant clairement qui reçoit quoi, à quel moment et avec quels droits, il réduit les malentendus. Il ne remplace toutefois ni une discussion familiale ni un conseil personnalisé : donation simple, donation-partage, réserve d’usufruit ou clauses particulières ne répondent pas aux mêmes objectifs.
Dans quelles situations la donation en nue-propriété est pertinente
Anticiper une succession immobilière
Le cas le plus fréquent concerne l’immobilier. Un propriétaire qui souhaite transmettre un bien à ses enfants peut le faire progressivement, sans perdre son toit ni ses revenus locatifs. C’est particulièrement utile lorsque le bien a une forte valeur affective ou qu’il pèse beaucoup dans le patrimoine familial.
Protéger son niveau de vie
Conserver l’usufruit signifie garder une sécurité concrète. L’usufruitier peut continuer à vivre dans le logement ou toucher les loyers, ce qui peut compléter une pension de retraite. La donation n’est donc pas synonyme de dépouillement, à condition que les charges, les travaux et les responsabilités de chacun soient bien définis.
Donner du sens à sa transmission
La nue-propriété n’est pas réservée aux transmissions familiales. Elle peut aussi entrer dans une réflexion plus large sur l’usage de son patrimoine, notamment lorsqu’une personne souhaite soutenir une cause humanitaire tout en conservant des droits pendant sa vie. Dans ce cadre, MSF peut être envisagée comme bénéficiaire d’une transmission préparée et cohérente avec ses convictions.
Les précautions à prendre avant de signer
Avant toute décision, il faut clarifier le projet : quel bien transmettre, à qui, avec quels revenus conservés, quelles charges futures et quelles conséquences pour les autres héritiers ? Cette méthode évite de raisonner uniquement sur l’avantage fiscal. Un bien peu liquide, des travaux lourds ou une famille recomposée peuvent transformer une bonne idée patrimoniale en source de blocage si tout n’a pas été précisé.
Le recours au notaire est indispensable pour sécuriser l’acte, vérifier la réserve héréditaire, mesurer les effets fiscaux et rédiger les clauses adaptées. Il peut aussi prévoir les conditions de vente éventuelle du bien, la répartition des gros travaux ou les modalités d’accord entre usufruitier et nu-propriétaire.
Si votre objectif inclut une dimension solidaire, il est utile de vous informer en amont sur les démarches permettant de Transmettre à MSF. Cette réflexion peut s’articuler avec vos priorités familiales, vos besoins de revenus et votre volonté de soutenir durablement une action humanitaire.
Une donation en nue-propriété se prépare donc comme une décision de long terme. Bien expliquée, bien chiffrée et bien encadrée, elle peut devenir un outil équilibré pour transmettre plus sereinement, sans renoncer trop tôt à l’usage de son patrimoine.

- Régime LMNP : micro-BIC ou réel, quel choix pour déduire vos charges ? - 10 octobre 2026
- Frais de gestion locative : le propriétaire paie la gestion courante - 9 octobre 2026
- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026
Articles qui pourraient vous intéresser :
 Accéder à www esalia com mon compte : guide clair pour votre épargne salariale
 Action gratuite air liquide : comment en profiter au mieux
 Inflation à 0,8 % et Livret A à 1,7 % : comment préserver votre épargne ?
 Investir dans l’or : pourquoi le « livret or » est un mythe et quelles alternatives choisir ?