Arbitrage assurance vie : rééquilibrez votre épargne sans imposition immédiate
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
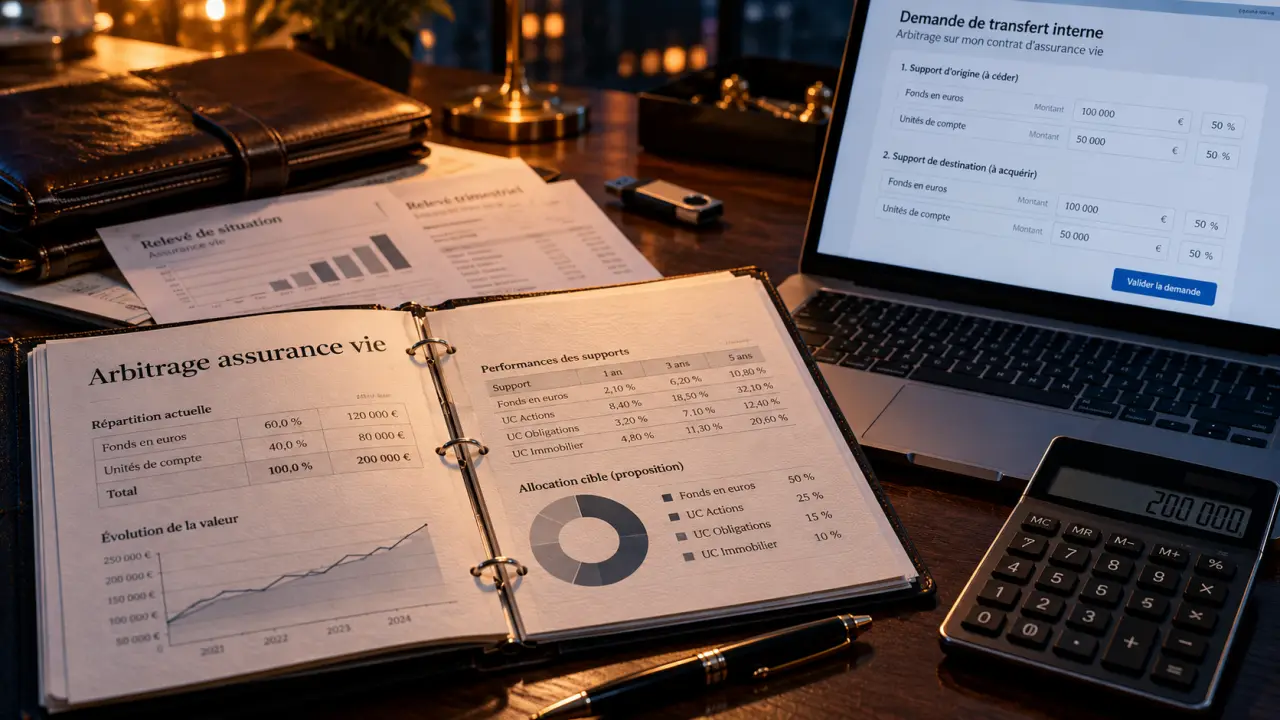
L’arbitrage en assurance vie consiste à déplacer tout ou partie de votre épargne d’un support vers un autre, sans retirer d’argent du contrat. Il permet d’ajuster la répartition entre fonds en euros, unités de compte et supports immobiliers lorsque vos objectifs, votre situation ou les marchés évoluent. Bien utilisé, il rééquilibre le contrat sans entraîner d’imposition immédiate.
Comprendre ce que change réellement un arbitrage assurance vie
Un arbitrage modifie la composition de votre contrat, mais pas son ancienneté ni l’enveloppe fiscale attachée à l’assurance vie. Vous pouvez, par exemple, transférer une partie d’un fonds en euros vers des unités de compte, ou effectuer le mouvement inverse pour sécuriser des gains. L’argent reste investi dans le même contrat. Il ne s’agit donc ni d’un rachat partiel ni d’un versement complémentaire.
Cette distinction compte sur le plan fiscal. Les gains sont généralement imposés uniquement en cas de retrait, total ou partiel. Un arbitrage interne n’entraîne donc pas, à lui seul, de taxation des plus-values. La valeur du contrat peut toutefois évoluer à la hausse ou à la baisse selon les supports choisis, notamment lorsqu’il comprend des unités de compte.
Passer d’un support à un autre sans sortir du contrat
Le mécanisme est simple : vous indiquez le support à vendre, le montant ou le pourcentage concerné, puis le ou les supports à acheter. L’assureur réalise ensuite l’opération selon les modalités prévues au contrat. Certains contrats autorisent les arbitrages en ligne, tandis que d’autres imposent un formulaire ou l’intervention d’un conseiller.
Un arbitrage ne garantit pas que la vente et l’achat seront réalisés au même instant ni au cours affiché au moment de la demande. Les délais de valorisation varient selon les fonds, les marchés et les règles de l’assureur. La lecture des conditions d’exécution évite donc de fonder une décision urgente sur une valeur seulement indicative.
Dans quelles situations rééquilibrer son contrat
Le bon moment n’est pas forcément celui où un marché monte ou baisse fortement. L’arbitrage répond d’abord à un besoin de cohérence entre votre allocation et votre horizon de placement. Il devient particulièrement pertinent lorsqu’un déséquilibre s’est installé progressivement.
Comprendre et choisir une assurance-vie · La page officielle de l’AMF explique les unités de compte, les risques, la diversification et la fiscalité de l’assurance-vie.
Quand la répartition initiale ne correspond plus à votre projet
Un épargnant qui prévoit d’utiliser son capital dans deux ans n’a pas les mêmes besoins qu’une personne qui vise la retraite dans quinze ans. À l’approche d’une dépense importante, réduire l’exposition aux supports les plus volatils peut limiter le risque de devoir vendre après une baisse. À l’inverse, un horizon qui s’allonge peut justifier une allocation plus diversifiée, à condition d’accepter les fluctuations associées.
Votre situation personnelle compte aussi : évolution des revenus, achat immobilier, changement de projet familial ou constitution d’une réserve de précaution. La répartition d’un contrat n’est pas figée au jour de la souscription. Elle doit rester cohérente avec l’usage prévu de l’épargne et le délai avant lequel vous pourriez en avoir besoin.
Quand un support a pris trop de place
Après une période favorable, une unité de compte peut représenter une part plus importante que celle choisie initialement. Rééquilibrer consiste alors à revenir vers la proportion cible, plutôt qu’à chercher à deviner le prochain mouvement de marché. Cette méthode peut conduire à sécuriser une fraction des gains ou à renforcer une catégorie d’actifs devenue sous-pondérée.
Le rééquilibrage ne vise pas à supprimer les variations. Il remet en cohérence le rendement recherché, la volatilité acceptée et la date à laquelle le capital devra être disponible. Cette approche permet de prendre une décision à partir de votre stratégie plutôt qu’en réaction aux fluctuations du moment.
Choisir entre sécurisation, diversification et gestion pilotée
Avant de lancer un arbitrage, identifiez ce que vous cherchez à corriger. Protéger une somme destinée à être utilisée prochainement, diversifier un portefeuille concentré ou déléguer les ajustements correspondent à des démarches différentes. Elles ne conduisent ni aux mêmes supports ni au même niveau de risque.
| Objectif | Orientation possible | Point de vigilance |
|---|---|---|
| Sécuriser une partie du capital | Augmenter la part de fonds en euros ou de supports moins exposés aux marchés | Le rendement potentiel peut être plus limité |
| Diversifier le contrat | Répartir l’investissement entre plusieurs zones, secteurs ou classes d’actifs | La diversification n’élimine pas le risque de perte |
| Préparer un objectif lointain | Conserver une part adaptée d’unités de compte | La valeur peut fluctuer fortement à court terme |
| Déléguer les décisions | Choisir la gestion pilotée si le contrat la propose | Vérifier le profil retenu, les frais et les règles de gestion |
Le fonds en euros peut apporter une composante de stabilité, sous réserve des garanties et des conditions prévues par le contrat. Les unités de compte donnent accès à différentes catégories d’actifs, mais leur capital n’est pas garanti. Les supports immobiliers ou obligataires peuvent aussi avoir leurs propres contraintes de liquidité, de frais ou de valorisation.
Il ne suffit donc pas de changer l’intitulé d’un support. Vérifiez ce qu’il contient réellement, son niveau de risque et la façon dont sa valeur est calculée. Une allocation diversifiée peut réduire la concentration sur un seul support, mais elle ne supprime pas le risque de perte.
Les frais et les règles du contrat à vérifier avant d’agir
Deux contrats d’assurance vie peuvent offrir des possibilités d’arbitrage très différentes. Certains prévoient des arbitrages gratuits, tandis que d’autres facturent chaque opération ou limitent le nombre de mouvements sans frais. Des frais peuvent également s’appliquer au niveau des supports eux-mêmes. Ils réduisent la performance et doivent être pris en compte avant de multiplier les ajustements.
Lire les modalités d’exécution et les options automatiques
Consultez la notice du contrat pour vérifier les supports accessibles, les montants minimums, les délais, les dates de valeur et les éventuelles restrictions. Certains assureurs proposent des options automatiques : sécurisation progressive des gains, limitation des pertes, rééquilibrage périodique ou investissement progressif. Ces dispositifs peuvent être utiles, mais leurs seuils et leur fonctionnement doivent correspondre à votre stratégie.
Vérifiez aussi si une option automatique modifie régulièrement la répartition sans nouvelle demande de votre part. Les conditions peuvent préciser les supports concernés, la fréquence des opérations et les seuils déclencheurs. Ces éléments influencent le suivi du contrat et le montant des frais éventuels.
Attention aux arbitrages réalisés dans la précipitation après une baisse. Vendre un support volatil au plus mauvais moment peut transformer une baisse temporaire en perte constatée. Une décision fondée sur votre horizon et votre tolérance au risque est généralement plus solide qu’une réaction à l’actualité du jour.
Une méthode simple pour arbitrer sans désorganiser son épargne
Une bonne décision commence par un état des lieux. Relevez la valeur de chaque support, son poids dans le contrat, votre horizon et le rôle attendu de cette somme. Distinguez l’épargne dont vous pourriez avoir besoin à court terme de celle que vous pouvez laisser investie durablement.
- Définissez une allocation cible en tenant compte de vos projets, de votre capacité à supporter une baisse et de la durée de placement.
- Comparez cette cible à la répartition actuelle pour repérer les écarts significatifs, plutôt que de modifier chaque petite variation.
- Vérifiez les frais et les caractéristiques des supports, notamment le niveau de risque, la liquidité et les modalités de valorisation.
- Arbitrez une somme précise et conservez une trace de votre décision pour pouvoir suivre l’évolution du contrat.
- Réexaminez périodiquement l’allocation, notamment après un changement de projet ou une forte évolution de la répartition.
Si vous ne parvenez pas à évaluer les conséquences d’un arbitrage sur votre situation patrimoniale, un professionnel peut vous aider à relier le contrat à vos autres placements et à vos objectifs. L’essentiel est de ne pas confondre activité et efficacité. Quelques ajustements cohérents valent mieux qu’une succession de mouvements dictés par l’émotion.
- Travaux de résidence principale déductibles des impôts : ne confondez pas prime et déduction - 23 octobre 2026
- Fiscalité des SCPI étrangères : éviter la double imposition sans ignorer l’effet sur vos autres revenus - 22 octobre 2026
- Arbitrage assurance vie : rééquilibrez votre épargne sans imposition immédiate - 21 octobre 2026