
Prélèvements sociaux sur revenus fonciers : le calcul porte sur le revenu net
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
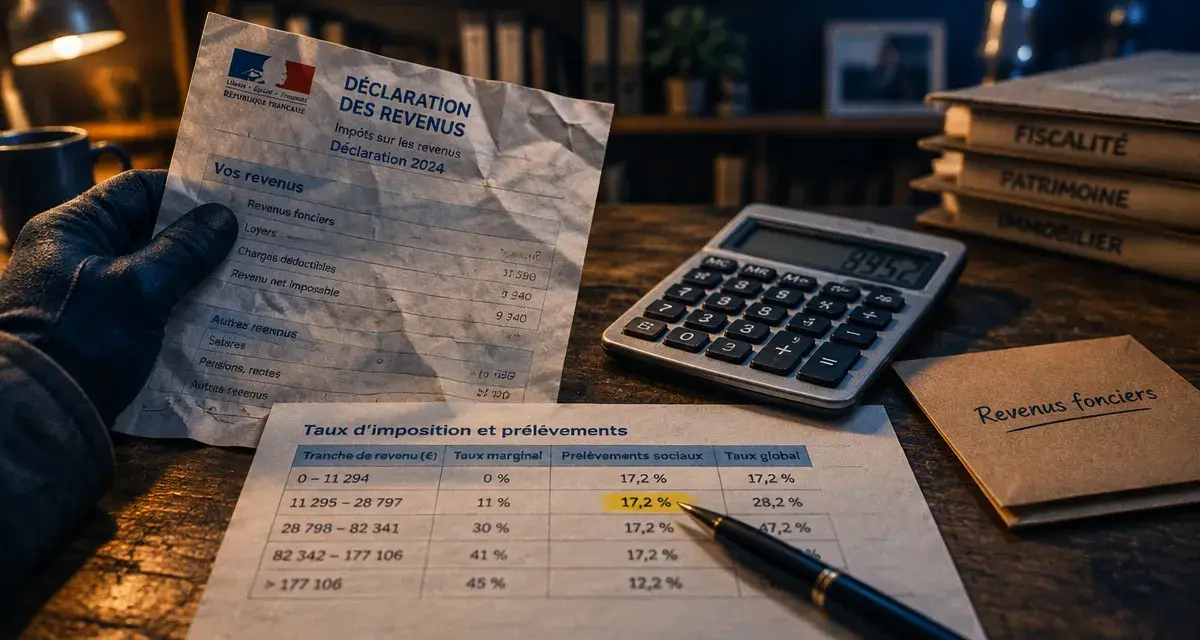
Les prélèvements sociaux sur les revenus fonciers s’ajoutent à l’impôt sur le revenu lorsque votre location nue dégage un résultat imposable. Le taux de référence est de 17,2 %, mais il ne s’applique pas directement aux loyers encaissés. Le calcul dépend du revenu foncier net, du régime fiscal choisi, des charges déductibles, d’un éventuel déficit et, dans certains cas, du statut social du bailleur.
À qui s’appliquent les prélèvements sociaux et à quel taux ?
Les revenus tirés d’une location nue relèvent de la catégorie des revenus fonciers. Ils appartiennent aux revenus du patrimoine soumis aux prélèvements sociaux, y compris lorsque le contribuable n’est pas imposable à l’impôt sur le revenu. Ne pas payer d’impôt sur le revenu ne suffit donc pas à écarter automatiquement les prélèvements sociaux.
Le taux global de 17,2 % se décompose de la manière suivante :
| Composante | Taux |
|---|---|
| Contribution sociale généralisée (CSG) | 9,2 % |
| Contribution au remboursement de la dette sociale (CRDS) | 0,5 % |
| Prélèvement de solidarité | 7,5 % |
| Total | 17,2 % |
Ce prélèvement doit être examiné avec votre tranche marginale d’imposition. Un revenu foncier positif peut donc supporter à la fois le barème progressif de l’impôt sur le revenu et 17,2 % de prélèvements sociaux. Un rendement locatif brut qui semble élevé peut ainsi être moins favorable après prise en compte de l’ensemble de la fiscalité.
Location nue et location meublée : deux catégories différentes
La location nue produit des revenus fonciers. La location meublée relève, quant à elle, des bénéfices industriels et commerciaux, ou BIC. Elle n’entre donc pas, techniquement, dans le calcul des prélèvements sociaux sur les revenus fonciers.
Le traitement de la location meublée dépend ensuite du statut du loueur, non professionnel ou professionnel, ainsi que de la nature de l’activité. Dans certaines situations, notamment en location meublée professionnelle, des cotisations sociales peuvent s’appliquer selon des règles distinctes. Comparer directement le taux de 17,2 % avec les charges d’une activité meublée sans distinguer les régimes peut conduire à une mauvaise estimation.
La base de calcul : le revenu net, pas les loyers encaissés
Le calcul part du résultat imposable de la location nue. Les prélèvements sociaux ne portent donc pas directement sur le total des loyers reçus, mais sur le revenu net obtenu après application du régime fiscal concerné.
Micro-foncier : l’abattement avant l’application du taux
Au régime micro-foncier, l’administration applique un abattement forfaitaire de 30 % sur les recettes brutes. Les prélèvements sociaux sont calculés sur les 70 % restants. Le mécanisme est simple, mais il n’est pas toujours le plus favorable. Si vos dépenses réelles dépassent le montant correspondant à l’abattement, le régime réel peut réduire davantage la base taxable.
Exemple : pour 12 000 € de loyers annuels déclarés au micro-foncier, la base après abattement s’élève à 8 400 €. Les prélèvements sociaux atteignent donc 1 444,80 €, selon le calcul suivant : 8 400 € × 17,2 %. Ce montant est dû avant même l’éventuel impôt sur le revenu.
Régime réel : les charges déductibles réduisent l’assiette
Au régime réel, vous déduisez les charges admises pour déterminer votre revenu foncier net. Il peut notamment s’agir des intérêts d’emprunt, de la taxe foncière, des frais de gestion, des assurances, de certains travaux ou des provisions de copropriété, selon leur nature.
Si vos loyers atteignent 15 000 € et vos charges déductibles 6 000 €, la base des prélèvements sociaux est de 9 000 €. Le montant correspondant s’élève alors à 1 548 €, soit 9 000 € × 17,2 %.
Un déficit foncier modifie cette logique. Lorsqu’aucun revenu foncier net positif ne subsiste, les prélèvements sociaux ne sont pas calculés sur le déficit lui-même. Il faut toutefois distinguer le déficit imputable sur le revenu global de la part liée aux intérêts d’emprunt, qui obéit à des règles de report spécifiques.
Avant d’évaluer la fiscalité d’un bien, classez chaque dépense selon sa nature : charge déductible, dépense récupérable auprès du locataire ou dépense non déductible. Cette vérification permet d’estimer plus justement le revenu net et le montant des prélèvements sociaux à prévoir.
Non-résidents et affiliations étrangères : les règles à vérifier
La résidence fiscale ne suffit pas à déterminer votre situation. Pour des revenus immobiliers de source française, un non-résident peut rester soumis à une partie des prélèvements sociaux.
En revanche, les personnes affiliées à un régime obligatoire d’assurance maladie d’un État de l’Union européenne, de l’Espace économique européen, du Royaume-Uni ou de la Suisse peuvent bénéficier d’une exonération de CSG et de CRDS, sous réserve de remplir les conditions applicables.
Dans cette situation, le prélèvement de solidarité de 7,5 % peut rester dû. L’allègement ne correspond donc pas nécessairement à une exonération totale. Avant de remplir votre déclaration, vérifiez votre affiliation effective et les justificatifs à produire. Une erreur peut entraîner un paiement indu ou une régularisation tardive.
Indivision, SCI et démembrement : identifier la personne imposée
Dans une indivision, chaque indivisaire est imposé sur sa quote-part de revenus fonciers. Les prélèvements sociaux sont ensuite déterminés selon sa situation personnelle.
Dans une SCI non soumise à l’impôt sur les sociétés, le résultat est imposé entre les mains des associés selon la logique des revenus fonciers. En cas de démembrement, c’est généralement l’usufruitier qui perçoit les loyers et déclare le revenu.
Ces situations ne changent pas le taux de référence, mais elles déterminent la personne concernée par l’assujettissement et par une éventuelle exonération. Le calcul doit donc être effectué au niveau du porteur du revenu, et non uniquement à celui du bien immobilier.
CSG déductible et déclaration : anticiper le décalage d’une année
Une fraction de la CSG incluse dans les 17,2 % est déductible du revenu imposable l’année suivante. Pour les revenus du patrimoine, la part déductible est de 6,8 %. Cette déduction ne réduit pas le montant des prélèvements sociaux déjà payé. Elle diminue le revenu imposable de l’année N+1 et peut donc alléger l’impôt sur le revenu selon votre tranche marginale.
La CSG déductible est indiquée sur la déclaration 2042, à la case 6DE. Le montant est en principe prérempli lorsqu’il provient de vos impositions précédentes. Un contrôle reste utile après un changement de régime, une correction de déclaration ou une évolution de votre situation de non-résidence.
La méthode de contrôle avant de valider votre déclaration
- Identifiez le type de location : nue, meublée non professionnelle ou meublée professionnelle.
- Déterminez le revenu net imposable après l’abattement du micro-foncier ou après déduction des charges au régime réel.
- Appliquez le taux de 17,2 % si votre situation relève des revenus fonciers soumis aux prélèvements sociaux.
- Si vous êtes non-résident, vérifiez séparément votre affiliation à un régime obligatoire d’assurance maladie étranger.
- Contrôlez le montant de CSG déductible inscrit en case 6DE au titre de l’année précédente.
Les prélèvements sociaux sont généralement appelés avec les acomptes liés aux revenus fonciers. Si vos loyers diminuent, si le bien reste vacant ou si des charges importantes créent un déficit, vous pouvez moduler les acomptes pour éviter une avance de trésorerie disproportionnée. Cette modulation doit toutefois reposer sur une estimation réaliste du résultat annuel.
Pour évaluer le coût réel d’un investissement locatif, partez donc du revenu net et non du loyer affiché. Le régime fiscal, les charges, le statut du bailleur et la situation de résidence peuvent modifier le montant à payer ainsi que la CSG déductible l’année suivante.
- Fiscalité des SCPI étrangères : éviter la double imposition sans ignorer l’effet sur vos autres revenus - 22 octobre 2026
- Arbitrage assurance vie : rééquilibrez votre épargne sans imposition immédiate - 21 octobre 2026
- Style haussmannien : les repères qui révèlent l’étage noble et le cachet d’un appartement - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Virement 840 euros : comment comprendre, vérifier et sécuriser l’opération
 Combien rapportent 300 000 euros placés par mois : calculs et stratégies
 TVA sur immobilisations : 3 règles pour sécuriser votre déduction et votre comptabilité
 Investir 100 euros : 3 stratégies concrètes pour faire fructifier un petit capital