Fiscalité des SCPI étrangères : éviter la double imposition sans ignorer l’effet sur vos autres revenus
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
Les revenus d’une SCPI investie à l’étranger doivent généralement être déclarés en France, même si un impôt a déjà été payé dans le pays où se trouvent les immeubles. Pour un résident fiscal français, la convention fiscale applicable prévoit un mécanisme destiné à éviter la double imposition. Mais neutraliser cette double taxation ne supprime pas toujours toute incidence sur l’impôt français.
Pour remplir votre déclaration, identifiez le pays d’origine des revenus, leur nature et les indications du relevé fiscal établi par la société de gestion. Ces éléments déterminent les montants à reporter et le traitement applicable. Les règles peuvent varier selon le pays et l’année d’imposition.
Le pays des immeubles compte davantage que l’étiquette de la SCPI
L’expression « SCPI étrangère » désigne souvent une SCPI française qui détient des immeubles hors de France. La société de gestion sélectionne les actifs, encaisse les loyers et distribue des revenus aux associés. Une SCPI européenne peut aussi détenir des biens en France : toutes ses distributions ne relèvent donc pas nécessairement du même régime fiscal.
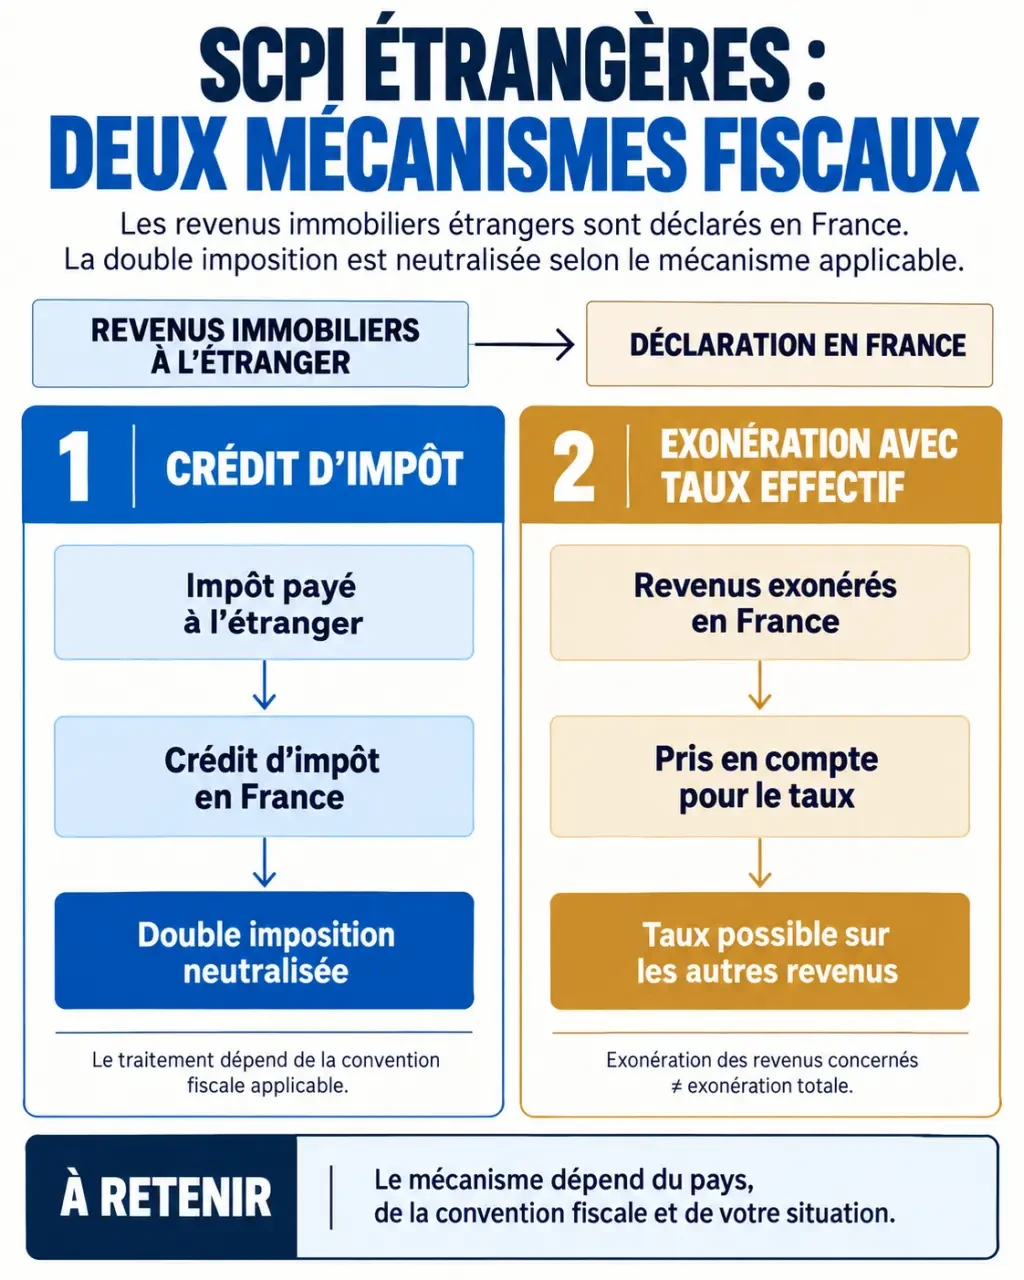
Un résident fiscal français déclare en principe ses revenus mondiaux. En parallèle, le pays où se trouve un immeuble peut imposer les revenus qu’il génère, selon les règles applicables et la convention bilatérale conclue avec la France. Cette convention précise ensuite comment éviter que le même revenu soit imposé deux fois.
Il faut distinguer la somme versée sur votre compte de votre quote-part de résultat fiscal. Ces montants peuvent différer, notamment à cause des charges, des impôts étrangers ou du calendrier des distributions. Le relevé fiscal personnalisé est donc le bon point de départ. Une simple addition des virements bancaires ne permet pas toujours de déterminer le montant à déclarer.
La nature des revenus compte également. Les revenus immobiliers ne doivent pas être confondus avec d’éventuels produits financiers ou des plus-values, dont le traitement peut être différent. Les explications qui suivent concernent principalement les revenus locatifs issus d’une détention de parts en direct.
Crédit d’impôt et taux effectif : deux protections, pas une exonération générale
Le crédit d’impôt réduit l’impôt calculé en France
Avec cette méthode, les revenus étrangers sont intégrés au calcul français, puis un crédit d’impôt est accordé selon la convention fiscale applicable. Pour certains revenus immobiliers, ce crédit correspond à l’impôt français afférent à ces revenus, et non au montant effectivement payé à l’étranger. Un crédit d’impôt n’est donc pas nécessairement le remboursement de la taxe étrangère.
Selon la convention, le crédit neutralise tout ou partie de l’imposition française sur le revenu concerné. Il faut toutefois vérifier la qualification du revenu et les modalités prévues pour le pays en question : les règles ne se déduisent pas uniquement de l’appellation « SCPI européenne ».
Les revenus peuvent aussi augmenter le taux moyen du foyer. La neutralisation de l’impôt correspondant au revenu étranger n’efface pas nécessairement son incidence sur l’imposition des autres revenus. Ce point est important si votre foyer perçoit également des salaires, une pension de retraite ou d’autres revenus imposables en France.
Le taux effectif préserve la progressivité du barème
L’exonération avec réserve de progressivité consiste à ne pas imposer directement les revenus concernés en France, tout en les prenant en compte pour déterminer le taux applicable aux revenus imposables français. Le revenu étranger entre ainsi dans le calcul du taux, même si la convention prévoit qu’il n’est pas imposé directement en France.
Concrètement, un revenu immobilier étranger peut donc avoir un effet fiscal sur vos salaires ou votre retraite, même lorsque sa double imposition est neutralisée. Pour évaluer son coût réel, comparez l’impôt total du foyer avec et sans ce revenu, plutôt que de chercher uniquement une taxe isolée sur la distribution. Cette comparaison permet de mesurer l’effet indirect d’un revenu présenté comme « net de fiscalité étrangère ».
| Pays des immeubles | Mécanisme généralement rencontré | Contrôle indispensable |
|---|---|---|
| Allemagne, Espagne, Italie | Crédit d’impôt égal à l’impôt français correspondant pour les revenus immobiliers concernés | Vérifier la convention et la qualification du revenu |
| Belgique, Pays-Bas, Irlande | Exonération avec prise en compte pour le taux effectif pour les revenus concernés | Vérifier les modalités de report indiquées par la société de gestion |
| Portugal, Finlande et autres pays | Traitement à déterminer selon la convention applicable | Ne pas transposer automatiquement le régime d’un pays voisin |
Ce tableau fournit des repères, pas une règle valable pour toutes les distributions. Le traitement dépend de la convention, de la nature du revenu et de l’année concernée. Consultez la convention fiscale en vigueur ainsi que la notice déclarative correspondant à cette année avant de valider votre déclaration.
Déclarer les revenus : partir du relevé fiscal, puis contrôler les reports
Les revenus sont déclarés pendant la campagne annuelle portant sur l’année précédente. La société de gestion fournit normalement un relevé fiscal personnalisé et, selon les revenus, un imprimé fiscal unique (IFU). Ces documents ventilent les montants par pays et par nature, et servent à préparer les formulaires nécessaires.
Les documents à utiliser dépendent de votre situation et du type de revenus. Les principaux formulaires sont les suivants :
- Formulaire 2047 : déclaration des revenus de source étrangère et identification du mécanisme conventionnel applicable.
- Formulaire 2042 : déclaration principale, à laquelle sont reportés les montants nécessaires.
- Formulaire 2042 C : déclaration complémentaire utilisée, selon la situation, pour certaines informations ou certains revenus exonérés retenus pour le taux effectif.
- Formulaire 2044 : calcul des revenus fonciers au régime réel lorsque votre situation l’exige.
Lors d’une déclaration en ligne, vérifiez les reports au lieu de supposer qu’ils sont tous automatiques. La rubrique 8TK concerne notamment les revenus ouvrant droit à un crédit d’impôt égal à l’impôt français. La rubrique 8TI peut concerner des revenus exonérés retenus pour le taux effectif, mais certains revenus fonciers suivent un parcours spécifique, notamment via la rubrique 4EA. La notice de l’année et le relevé personnalisé priment sur une consigne de case générique.
Avant de transmettre votre déclaration, procédez dans cet ordre :
- Rassemblez les relevés de toutes vos SCPI et identifiez le pays auquel se rattache chaque revenu.
- Distinguez la quote-part de résultat fiscal, la distribution encaissée et l’impôt étranger indiqué.
- Complétez les annexes requises, puis contrôlez les reports dans la déclaration principale.
- Vérifiez l’absence de doublon et la bonne application du mécanisme de neutralisation.
- Conservez les relevés fiscaux, les justificatifs de charges et les documents bancaires utiles.
Une détention à crédit exige une vigilance particulière sur l’affectation des intérêts d’emprunt. Ne les déduisez pas indistinctement des revenus français et étrangers : les règles de déduction ne s’appliquent pas nécessairement de la même façon. Si l’affectation des charges ou le report des montants vous semble incertain, interrogez la société de gestion ou un conseiller fiscal avant de valider votre déclaration.
Comparer avec une SCPI française sans surestimer l’avantage fiscal
Les revenus fonciers français sont soumis au barème de l’impôt sur le revenu et, dans le cas général, aux prélèvements sociaux de 17,2 %. Avec une tranche marginale d’imposition de 30 %, la taxation marginale atteint ainsi 47,2 %, avant prise en compte d’éventuels effets liés à la déductibilité des charges.
Les revenus immobiliers étrangers relevant des mécanismes conventionnels concernés ne supportent généralement pas les prélèvements sociaux en France. Ce traitement reste à vérifier selon la convention, la nature du revenu et la situation personnelle. La seule mention « européenne » ne suffit pas à garantir une exonération.
Le régime micro-foncier prévoit un seuil de 15 000 € de revenus fonciers et un abattement de 30 %, sous conditions. La seule détention de parts de SCPI ne permet généralement pas d’en bénéficier : la détention d’un bien loué nu en direct est notamment nécessaire. Au régime réel, les charges déductibles sont retenues selon leurs règles propres. La limite ordinaire de déficit foncier imputable sur le revenu global, fixée à 10 700 €, ne doit pas être transposée automatiquement aux revenus étrangers.
Pour comparer deux investissements, partez du revenu réellement disponible après fiscalité étrangère, fiscalité française, frais et financement. Tenez aussi compte des immeubles détenus, des locataires et des risques : le capital et les revenus ne sont pas garantis, la revente peut prendre du temps et l’investissement reste exposé aux évolutions économiques locales. Hors zone euro, le risque de change peut également peser sur la valeur ou les revenus.
Une détention en assurance-vie, via une société ou en démembrement nécessite une analyse différente. La fiscalité dépend de la forme de détention et de la situation du contribuable. L’avantage fiscal peut aider à comparer les placements, mais ne remplace pas l’analyse de la qualité et des risques de l’investissement.
- Travaux de résidence principale déductibles des impôts : ne confondez pas prime et déduction - 23 octobre 2026
- Fiscalité des SCPI étrangères : éviter la double imposition sans ignorer l’effet sur vos autres revenus - 22 octobre 2026
- Arbitrage assurance vie : rééquilibrez votre épargne sans imposition immédiate - 21 octobre 2026