
Avance sur assurance vie : un prêt temporaire, généralement limité à 3 ans
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
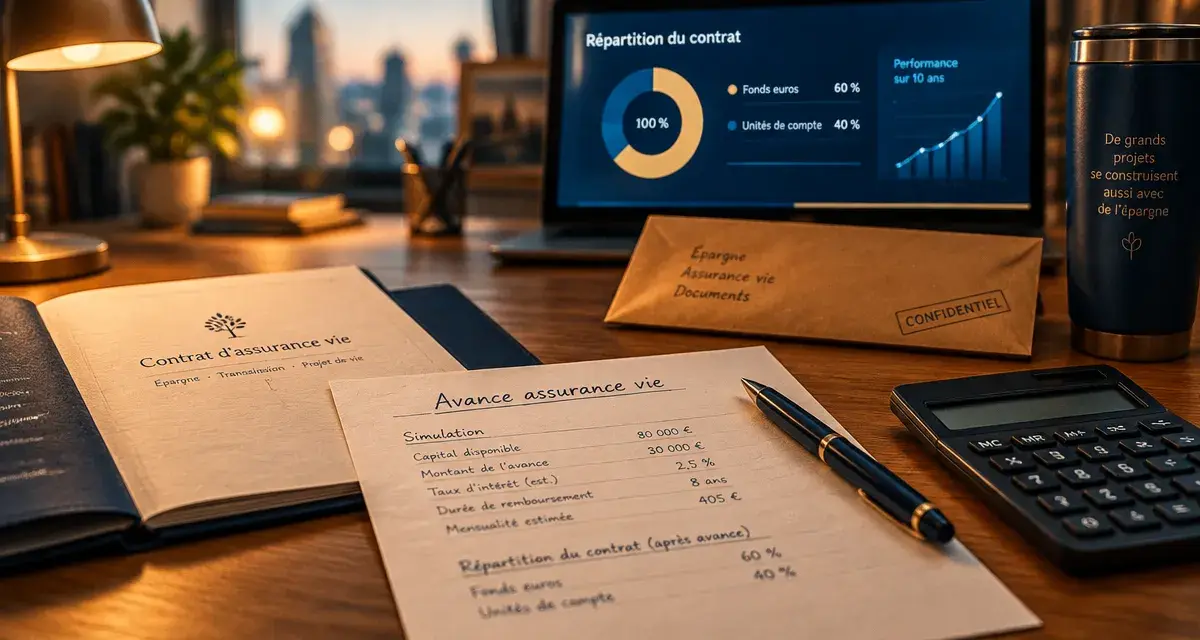
Une avance sur assurance vie permet d’obtenir des liquidités sans retirer d’argent de son contrat. L’assureur vous prête une somme, garantie par la valeur de rachat de votre épargne. Votre capital reste investi, peut continuer à évoluer et l’antériorité fiscale du contrat est préservée. Cette solution convient surtout à un besoin temporaire, à condition d’en connaître le coût, les limites et les conséquences d’un remboursement tardif.
Une avance est un prêt, pas un rachat partiel
L’avance sur assurance vie est un prêt temporaire consenti par l’assureur. Vous ne retirez pas l’épargne placée sur le contrat : l’assureur vous avance une somme et prend la valeur de rachat comme garantie. En contrepartie, vous devez payer des intérêts et rembourser la somme dans le délai prévu par le contrat.
La distinction avec le rachat partiel est essentielle. Un rachat prélève définitivement une partie de l’épargne. Il réduit l’encours du contrat et peut entraîner une imposition sur la part de gains comprise dans la somme retirée. Avec une avance, l’encours n’est pas amputé au départ. Il reste investi selon sa répartition entre fonds en euros et unités de compte.
| Solution | Effet sur le contrat | Fiscalité immédiate | Coût principal |
|---|---|---|---|
| Avance sur assurance vie | Capital maintenu et investi | Pas d’imposition si l’avance est remboursée dans les délais | Intérêts de l’avance |
| Rachat partiel | Capital réduit définitivement | Imposition possible sur les gains inclus dans le retrait | Fiscalité éventuelle et perte de rendement sur la somme retirée |
| Prêt à la consommation | Aucun impact sur le contrat | Sans objet | Intérêts, assurance et frais éventuels |
| Crédit Lombard | Actifs nantis selon le montage | Sans objet | Intérêts et risque lié à la valeur des actifs donnés en garantie |
L’avance répond donc à un besoin temporaire de trésorerie : appel de fonds, travaux à régler avant une rentrée d’argent attendue, dépense familiale ponctuelle ou besoin professionnel de court à moyen terme. Elle n’est pas destinée à financer durablement un train de vie que les revenus ne permettent pas d’assumer.
Montant, durée et taux : ce que prévoit le contrat
Un plafond calculé sur la valeur de rachat
Le montant accessible dépend du règlement général des avances et de la composition de votre contrat. Les plafonds sont fréquemment compris entre 60 % et 80 % de la valeur de rachat. La part placée sur un fonds en euros est habituellement plus favorable, car sa valeur est stable. Les unités de compte peuvent varier avec les marchés. L’assureur applique donc souvent une quotité d’avance plus prudente sur cette partie de l’épargne.
Ne raisonnez pas uniquement en pourcentage. Demandez le montant exact disponible et gardez une marge de sécurité. Utiliser la totalité du plafond rend le remboursement plus contraignant et laisse moins de souplesse si la valeur des unités de compte baisse.
Une durée généralement fixée à trois ans
La durée est généralement de 3 ans, avec une possibilité de renouvellement ou de prorogation selon les conditions du contrat. Ce renouvellement n’est pas automatique. L’assureur encadre la demande, le plafond, le taux et les modalités de prolongation dans ses documents contractuels. Consultez-les avant de solliciter les fonds, surtout si vous prévoyez de rembourser après plusieurs échéances.
Le taux d’intérêt est lui aussi contractuel. Il peut être fixe pour une période ou indexé sur une référence de marché. Pour comparer cette solution à un crédit à la consommation, prenez en compte la rémunération conservée par le contrat, les frais éventuels et votre capacité réelle à solder la dette.
Le coût réel dépend aussi de la répartition de votre épargne
Le capital restant placé pendant l’avance peut continuer à produire des gains. Cela réduit parfois le coût économique de l’opération, sans l’annuler. Les intérêts de l’avance sont dus, tandis que le rendement du contrat n’est ni certain ni identique d’un support à l’autre.
On peut comparer le contrat à une réserve qui reste en place pendant que vous utilisez une partie de sa valeur comme garantie. L’avance ne retire pas immédiatement les sommes investies, mais elle ajoute une dette à rembourser. Si l’épargne repose surtout sur un fonds en euros, sa valeur est plus prévisible. Si elle comprend beaucoup d’unités de compte, les mouvements de marché peuvent réduire votre marge de sécurité. Le plafond théorique ne doit donc pas être considéré comme une réserve de trésorerie sans risque.
Fonds en euros et unités de compte : deux profils de risque
Le fonds en euros offre généralement une valeur plus stable et peut favoriser une capacité d’avance plus élevée. Les unités de compte exposent votre épargne aux fluctuations des marchés. Elles peuvent progresser pendant la durée de l’avance, mais aussi reculer. L’assureur tient compte de cette volatilité pour déterminer le montant qu’il accepte de prêter.
Avant de choisir cette solution, vérifiez la ventilation de votre épargne, le taux appliqué, les intérêts à payer périodiquement et l’incidence d’une baisse des marchés sur les conditions de l’avance. Une avance adossée à un contrat fortement investi en unités de compte appelle davantage de prudence qu’une avance reposant principalement sur une épargne sécurisée.
Fiscalité et non-remboursement : le point à ne pas négliger
Tant qu’elle est remboursée conformément au contrat, l’avance ne constitue pas un retrait. Elle est donc sans incidence fiscale immédiate. Vous conservez aussi l’antériorité fiscale de votre assurance vie, ce qui peut être utile lorsqu’un rachat aurait été moins opportun.
L’absence de remboursement à l’échéance modifie la situation. Selon les dispositions contractuelles, l’assureur peut requalifier tout ou partie de la somme en rachat partiel. Les intérêts peuvent être prélevés sur le contrat et la fiscalité applicable aux retraits peut alors s’appliquer à la part de gains comprise dans ce rachat. Le capital disponible et le capital décès destiné aux bénéficiaires diminuent également.
Les situations particulières à vérifier
Une clause bénéficiaire acceptée peut limiter votre liberté d’action. L’accord du bénéficiaire acceptant peut être requis pour demander l’avance. En cas de décès avant le remboursement, la dette est en principe déduite du capital décès versé aux bénéficiaires. Vérifiez donc la clause bénéficiaire, l’existence d’un nantissement et les règles propres à votre contrat avant toute demande.
Demander une avance sans vous mettre en difficulté
La démarche est souvent simple, mais elle demande une préparation rigoureuse. L’assureur peut proposer un formulaire dédié, une demande écrite ou un parcours depuis l’espace client. Un RIB et les documents demandés sont généralement nécessaires. L’accord dépend des conditions du contrat, de sa valeur de rachat et de sa situation juridique.
- Relisez le règlement général des avances pour vérifier le plafond, la durée, le taux, les frais, l’échéance et les règles de prorogation.
- Calculez le besoin exact au lieu de demander le montant maximum disponible.
- Établissez un plan de remboursement en précisant la date, le montant et l’origine des fonds qui permettront de solder l’avance.
- Comparez le coût total avec celui d’un rachat partiel et d’un crédit classique, à durée équivalente.
- Suivez le capital restant dû et anticipez l’échéance plusieurs mois à l’avance.
Le remboursement peut souvent intervenir en une ou plusieurs fois, selon le contrat. Pour un besoin bref et clairement finançable, l’avance sur assurance vie peut éviter un rachat prématuré. Si le besoin est durable ou incertain, ou si vous ne disposez d’aucune visibilité sur le remboursement, un rachat partiel maîtrisé ou un financement adapté mérite d’être étudié. L’avantage fiscal de l’avance ne compense pas le risque d’une dette laissée sans solution.
- Fiscalité des SCPI étrangères : éviter la double imposition sans ignorer l’effet sur vos autres revenus - 22 octobre 2026
- Arbitrage assurance vie : rééquilibrez votre épargne sans imposition immédiate - 21 octobre 2026
- Style haussmannien : les repères qui révèlent l’étage noble et le cachet d’un appartement - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Faut-il acheter des actions thales ? analyse complète et avis
 Www interepargne natixis com mot de passe : accéder et gérer votre compte en sécurité
 Frais de donation : barèmes, abattements et 3 leviers pour réduire la fiscalité
 Taxe foncière et panneaux photovoltaïques : les panneaux sont exonérés, pas forcément leur support