
Revenus fonciers : le taux dépend de votre tranche et du régime choisi
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en immobilier
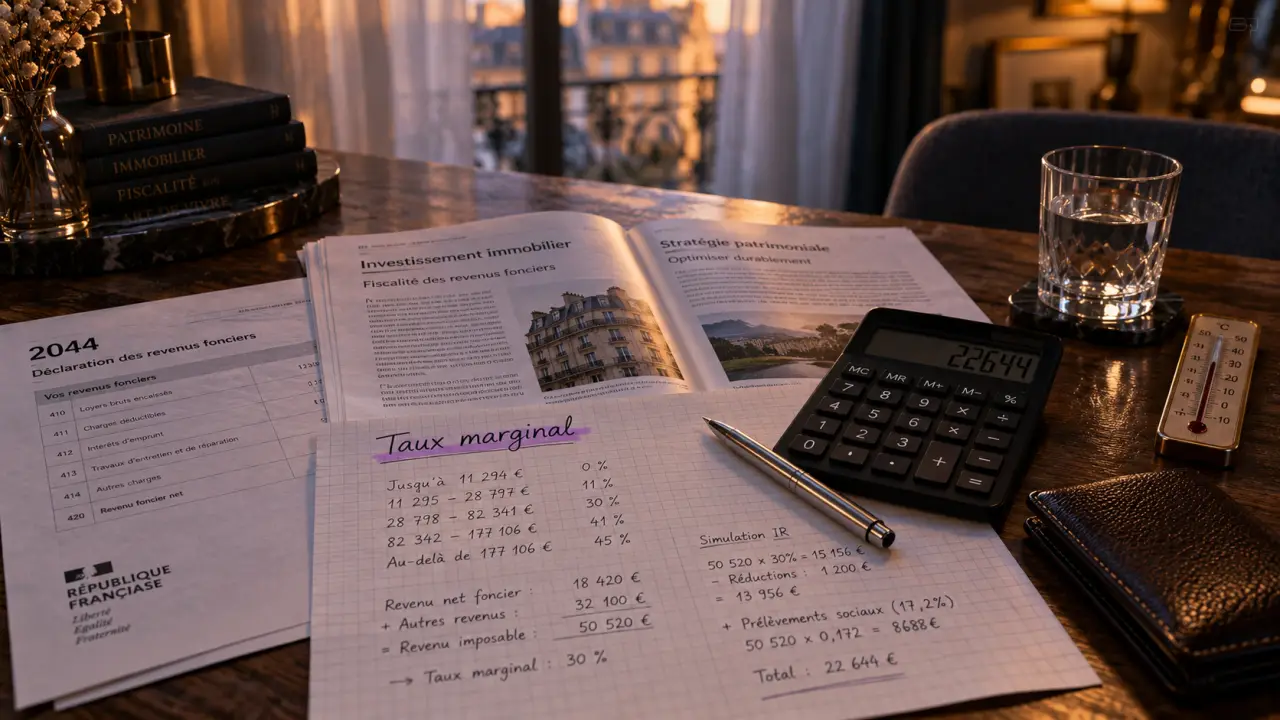
Les revenus fonciers ne sont pas soumis à un taux unique. Pour une location nue, le revenu foncier net s’ajoute aux autres revenus du foyer, puis entre dans le barème progressif de l’impôt sur le revenu. Des prélèvements sociaux de 17,2 % s’ajoutent à cette imposition. Le coût fiscal de vos loyers dépend donc de votre tranche marginale d’imposition (TMI) et du régime choisi, micro-foncier ou régime réel.
Le taux réellement appliqué à vos revenus fonciers
Les loyers issus d’un bien loué vide relèvent de la catégorie des revenus fonciers. Après le calcul de la base imposable, le revenu net augmente le revenu global du foyer. La part supplémentaire est alors taxée selon votre TMI : 0 %, 11 %, 30 %, 41 % ou 45 %, selon le barème applicable à l’année concernée et la situation de votre foyer fiscal.
Trois taux doivent être distingués :
- Le taux marginal d’imposition est celui qui s’applique au dernier euro de revenu supplémentaire. Il sert à estimer l’impôt généré par les loyers.
- Le taux moyen correspond au rapport entre l’impôt total du foyer et ses revenus. Il ne permet pas d’évaluer directement la taxation d’un nouveau revenu foncier.
- Le taux global sur les loyers additionne la TMI et 17,2 % de prélèvements sociaux. Il s’applique au revenu foncier net.
| TMI du foyer | Prélèvements sociaux | Taux théorique sur le revenu foncier net |
|---|---|---|
| 0 % | 17,2 % | 17,2 % |
| 11 % | 17,2 % | 28,2 % |
| 30 % | 17,2 % | 47,2 % |
| 41 % | 17,2 % | 58,2 % |
| 45 % | 17,2 % | 62,2 % |
Les prélèvements sociaux de 17,2 % comprennent la CSG à 9,2 %, la CRDS à 0,5 % et le prélèvement de solidarité à 7,5 %. Ils s’appliquent indépendamment de l’impôt sur le revenu, sur la même base nette imposable. Le tableau donne donc une estimation du coût marginal des loyers, et non le montant total d’impôt du foyer. Le quotient familial et les autres revenus peuvent modifier le passage effectif d’une tranche à l’autre.
De loyers encaissés à revenu foncier imposable : les deux méthodes
Le micro-foncier : 30 % d’abattement, sans calcul de charges
Le régime micro-foncier concerne principalement les propriétaires de locations nues dont les recettes brutes annuelles ne dépassent pas 15 000 €. L’administration applique alors un abattement forfaitaire de 30 %. Vous êtes donc imposé sur 70 % des loyers déclarés, sans détailler vos dépenses et sans pouvoir déduire davantage lorsque vos frais réels sont supérieurs à l’abattement.
Déclarer ses revenus fonciers avec le formulaire 2044 · Accédez aux règles officielles et aux documents fiscaux pour déclarer vos revenus fonciers, notamment via le formulaire n° 2044.
Avec 10 000 € de loyers bruts, la base imposable s’élève à 7 000 €. Pour un foyer dont la TMI est de 11 %, l’impôt sur le revenu théorique atteint 770 €. Les prélèvements sociaux s’élèvent à 1 204 €, soit un total théorique de 1 974 €. Le micro-foncier privilégie la simplicité, mais l’abattement ne s’ajoute pas aux intérêts d’emprunt, aux travaux ou aux frais de gestion. Il les remplace.
Le régime réel : déduire les charges effectivement payées
Au régime réel, le revenu foncier net correspond aux recettes encaissées diminuées des charges déductibles. Ces dépenses doivent être justifiées et rattachées au bien loué. Le calcul peut notamment intégrer les frais de réparation et d’entretien, certains travaux d’amélioration, les provisions de copropriété régularisées, les frais de gestion, l’assurance propriétaire non occupant, la taxe foncière et les intérêts d’emprunt.
Les dépenses de construction, d’agrandissement ou de transformation ne sont pas déductibles comme des charges foncières courantes. La distinction entre entretien, amélioration et transformation demande donc une vérification attentive. Conservez les devis, factures, relevés de charges et échéanciers d’emprunt pour justifier le calcul si l’administration vous le demande.
Le montant des loyers ne suffit pas à mesurer la fiscalité d’un investissement locatif. La vacance, les charges de copropriété, le financement et les travaux modifient le résultat net. Comparer une seule année de dépenses peut donc être trompeur. Il est préférable d’observer le fonctionnement du bien sur plusieurs années, notamment avant de choisir le régime réel pour des travaux ponctuels suivis d’une période avec peu de charges.
Micro-foncier ou réel : le choix qui change votre base taxable
La comparaison commence par une règle simple : le micro-foncier accorde une déduction forfaitaire de 30 %. Si vos charges déductibles réelles dépassent durablement 30 % des loyers, le régime réel peut réduire votre revenu imposable. Cette comparaison doit toutefois être vérifiée par une simulation, car l’option pour le régime réel engage généralement le bailleur pendant trois ans.
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Recettes brutes annuelles | Jusqu’à 15 000 € sous conditions | Au-delà de 15 000 € ou sur option |
| Base imposable | Loyers diminués de 30 % | Loyers diminués des charges réelles |
| Justificatifs de charges | Non nécessaires pour l’abattement | À conserver |
| Déficit foncier | Impossible | Possible sous conditions |
| Déclaration | Formulaire 2042 | Formulaire 2044 ou 2044 spécial, puis 2042 |
Le régime réel devient souvent pertinent lorsque le bien supporte un crédit immobilier, des charges de copropriété importantes ou des travaux déductibles. À l’inverse, un bien ancien sans emprunt, avec peu de frais et des loyers modestes, peut conserver un intérêt administratif et fiscal au micro-foncier. Le bon choix dépend du niveau réel des charges et de leur répartition dans le temps.
Déficit foncier : réduire le revenu global dans certaines limites
Lorsque les charges déductibles dépassent les recettes, un déficit foncier apparaît. La fraction provenant des charges, hors intérêts d’emprunt, peut en principe être imputée sur le revenu global dans la limite habituelle de 10 700 €. Certaines dépenses de rénovation énergétique peuvent ouvrir droit à un plafond majoré de 21 400 €, sous conditions.
La part qui ne peut pas être imputée immédiatement ne disparaît pas nécessairement. Elle peut être reportée jusqu’à six ans sur le revenu global en cas d’insuffisance de revenus, et jusqu’à dix ans sur les revenus fonciers pour certaines fractions. Les intérêts d’emprunt suivent un traitement distinct et ne permettent pas, à eux seuls, de réduire le revenu global.
Le déficit foncier n’est donc pas une réduction automatique du coût d’une rénovation. Il résulte d’un calcul annuel entre recettes et charges et suppose de respecter les conditions de location et de conservation du bien. Avant d’engager les travaux, séparez les dépenses déductibles des opérations d’agrandissement ou de transformation. Cette distinction évite de fonder votre budget sur une économie d’impôt qui ne serait pas admise.
Déclarer sans confondre location nue et location meublée
Avec le micro-foncier, les recettes sont déclarées sur la déclaration 2042, notamment dans la case prévue à cet effet. Au régime réel, le détail des immeubles, des recettes, des charges et des éventuels déficits est d’abord reporté sur le formulaire 2044, ou sur le formulaire 2044 spécial dans certaines situations, avant d’être repris sur la 2042. La déclaration s’effectue depuis votre espace sur impots.gouv.fr.
Avant de valider votre déclaration, vérifiez que les loyers correspondent à l’année concernée, que les provisions de copropriété ont été régularisées et que chaque dépense déduite est justifiée. Isolez également les intérêts d’emprunt. Cette vérification permet de distinguer la trésorerie réellement sortie des charges admises fiscalement.
Enfin, une location meublée ne produit en principe pas des revenus fonciers. Elle relève des bénéfices industriels et commerciaux, ou BIC, avec des règles distinctes. Un bien détenu par une SCI peut également suivre une fiscalité différente selon que la société est soumise à l’impôt sur le revenu ou à l’impôt sur les sociétés. Pour déterminer le bon taux, commencez donc par identifier la nature de la location et le régime fiscal applicable.

- Régime LMNP : micro-BIC ou réel, quel choix pour déduire vos charges ? - 10 octobre 2026
- Frais de gestion locative : le propriétaire paie la gestion courante - 9 octobre 2026
- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026
Articles qui pourraient vous intéresser :
 Les quartiers à éviter à blois : guide local pour vous orienter
 Paris 2e : off-market, quartiers et achat au bon prix avec un chasseur immobilier
 Cuisine ouverte sur salon 25 m² : séparer sans cloisonner et garder la lumière
 Calcul de la plus-value immobilière : 4 leviers pour réduire votre imposition