
Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
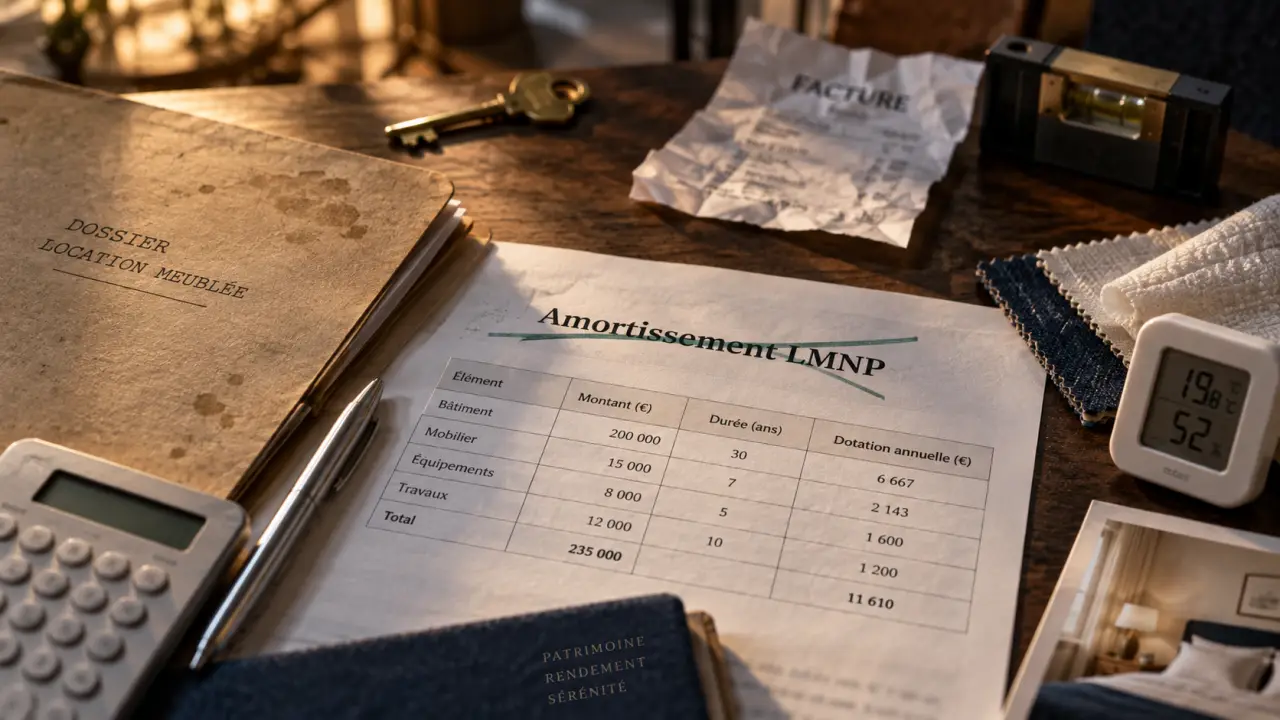
En LMNP au régime réel, l’amortissement traduit la perte de valeur du logement et de ses équipements au fil du temps. Cette charge comptable, qui ne correspond pas à une sortie de trésorerie immédiate, réduit le résultat imposable de la location meublée. Pour obtenir un calcul fiable, il faut isoler le terrain, répartir le bien par composants et respecter le plafond fiscal applicable.
1. Vérifier que le régime réel permet l’amortissement
L’amortissement concerne le loueur en meublé non professionnel imposé dans la catégorie des bénéfices industriels et commerciaux (BIC) et ayant choisi le régime réel. Au micro-BIC, le propriétaire bénéficie d’un abattement forfaitaire sur ses recettes. Il ne déduit donc pas ses charges réelles ni ses dotations aux amortissements une par une.
Le régime réel devient souvent intéressant lorsque les intérêts d’emprunt, les charges de copropriété, les assurances, la taxe foncière, les travaux et les amortissements dépassent l’avantage procuré par l’abattement du micro-BIC. Pour certains meublés non classés, le seuil de recettes mentionné pour le micro-BIC est de 77 700 €, avec un abattement de 50 %. Le choix dépend des dépenses réelles, mais aussi de la durée de détention envisagée et de la stratégie patrimoniale.
2. Construire la base amortissable sans inclure le terrain
Le calcul de l’amortissement LMNP ne porte pas sur le prix total du bien. Le terrain ne se déprécie pas comme le bâti : sa quote-part est donc non amortissable. Il faut la retrancher avant de déterminer la valeur du logement à amortir. Une quote-part foncière de 15 % est parfois retenue à titre indicatif, mais elle doit rester cohérente avec la localisation, la nature du bien et les éléments qui justifient l’évaluation.
Les postes à distinguer dans votre dossier
Le bâti, les frais d’acquisition, certains frais d’agence, les travaux immobilisables et le mobilier n’ont pas nécessairement la même durée d’amortissement. Les dépenses d’entretien courant ou de réparation peuvent relever des charges déductibles de l’exercice. À l’inverse, un élément qui améliore durablement le bien ou crée une valeur nouvelle peut être immobilisé puis amorti. La facture, la nature de la dépense et son montant doivent être examinés ensemble.
- Bâti : prix du logement après retrait de la quote-part du terrain ;
- Frais et travaux immobilisables : à identifier séparément lorsque leur traitement comptable le justifie ;
- Mobilier et électroménager : literie, table, télévision, réfrigérateur ou équipements nécessaires à la location ;
- Petits achats : les éléments meublants inférieurs à 500 € HT ou 600 € TTC peuvent, selon leur situation, être comptabilisés en charges.
Cette ventilation donne une vision plus précise de la rentabilité et du vieillissement du logement. En séparant la structure, les réseaux, les agencements et les équipements, il devient plus simple de suivre les remplacements prévisibles, comme celui d’un chauffe-eau, la réfection d’une salle de bains ou le renouvellement de la literie. Le tableau d’immobilisations permet ensuite de distinguer les éléments déjà amortis de ceux qui restent à amortir.
3. Appliquer la formule par composant et le prorata temporis
La formule de l’amortissement linéaire est la suivante :
Dotation annuelle = base amortissable ÷ durée d’utilisation
Chaque composant doit être calculé séparément. Une durée courte augmente la dotation annuelle, mais elle doit correspondre à la durée d’usage attendue. Pour un bien ancien, il faut notamment tenir compte de l’état des équipements et de leur durée d’utilisation résiduelle. L’amortissement commence à la mise en service du bien, généralement lorsqu’il est prêt à être loué. Si cette date intervient en cours d’exercice, un prorata temporis peut s’appliquer la première année.
| Composant | Durée couramment retenue | Point de vigilance |
|---|---|---|
| Gros œuvre | 50 à 80 ans | À adapter à l’état et au type de construction |
| Toiture | 20 à 25 ans | À distinguer du gros œuvre lorsqu’elle est identifiable |
| Installations | 25 à 30 ans | Réseaux et équipements techniques selon leur nature |
| Agencements | 12 à 15 ans | Durée résiduelle à apprécier dans l’ancien |
| Mobilier | 5 à 10 ans | Une télévision peut être amortie sur 5 ans, une table sur 10 ans |
4. Refaire le calcul avec un exemple chiffré
Supposons l’achat d’un appartement pour 300 000 €. Avec une quote-part de terrain de 15 %, le terrain représente 45 000 € et le bâti 255 000 €. Ajoutons 15 000 € de frais de notaire et d’agence, 10 000 € de travaux immobilisables et 6 000 € de mobilier. La base amortissable du bâti atteint alors 280 000 €.
- Bâti amorti sur 30 ans : 280 000 € ÷ 30 = environ 9 333 € par an ;
- Mobilier amorti sur 7 ans : 6 000 € ÷ 7 = environ 857 € par an ;
- Dotation théorique totale : environ 10 190 € par an.
Avec 18 000 € de loyers annuels et 6 000 € de charges hors amortissement, le résultat avant amortissement s’élève à 12 000 €. La dotation théorique de 10 190 € peut donc être déduite en totalité dans cet exemple. Le résultat après amortissement est d’environ 1 810 €.
En pratique, un tableau détaillé doit faire apparaître la valeur de chaque immobilisation, sa date de mise en service, sa durée, la dotation de l’année et le cumul déjà amorti. Cette présentation permet de vérifier le calcul et de suivre les éventuels amortissements différés.
5. Respecter le plafond, suivre les reports et préparer la revente
L’article 39 C du CGI encadre la déduction : l’amortissement ne peut pas créer ou aggraver un déficit provenant de la location meublée. La limite correspond au résultat avant amortissement, c’est-à-dire aux loyers diminués des autres charges déductibles.
Exemple : avec 10 000 € de loyers et 8 000 € de charges, le plafond de déduction est de 2 000 €. Si la dotation annuelle atteint 3 000 €, seuls 2 000 € sont déduits au titre de l’année. Le reliquat de 1 000 € devient un amortissement différé, reportable sur les exercices bénéficiaires suivants selon les règles applicables.
Les justificatifs qui sécurisent le calcul
Conservez l’acte d’achat, le détail des frais, les factures de travaux et de mobilier, l’inventaire du logement meublé, les éléments utilisés pour évaluer le terrain ainsi que le tableau des immobilisations. Ces documents alimentent la comptabilité et la liasse fiscale n°2031. Un simulateur peut aider à tester les durées, la base amortissable et les plafonds, mais il ne remplace pas l’analyse de la nature des travaux ni une ventilation justifiable.
Pour un achat avec rénovation, copropriété ou financement à crédit, l’intervention d’un expert-comptable habitué au LMNP peut limiter les erreurs de classement. La distinction entre une charge immédiatement déductible et une immobilisation amortissable doit notamment être cohérente avec les factures et la réalité des travaux.
Enfin, l’économie d’impôt obtenue pendant la location ne doit pas être examinée seule. Les règles de plus-value et la réintégration éventuelle des amortissements à la cession peuvent modifier le bilan global de l’opération. Avant de vendre ou de changer de régime, faites vérifier votre situation particulière et conservez vos tableaux d’amortissement pendant toute la durée de l’activité.

- Calcul amortissement LMNP : 5 étapes pour séparer terrain, bâti et mobilier - 8 octobre 2026
- Location meublée : micro-BIC ou réel, lequel réduit vraiment votre revenu imposable ? - 7 octobre 2026
- Conseiller en gestion de patrimoine indépendant : vérifiez l’indépendance avant de signer - 6 octobre 2026
Articles qui pourraient vous intéresser :
 Virement sur un compte fermé : démarches, délais et solutions concrètes
 Bnp découvert autorisé 15 jours : ce que vous devez vraiment savoir
 Les 5 secteurs les plus rentables au monde : marges, scalabilité et leviers de croissance
 Prêt relais : comment choisir la meilleure banque pour financer votre transition immobilière