Assurance vie : rendement, disponibilité ou transmission, quel intérêt pour votre épargne ?
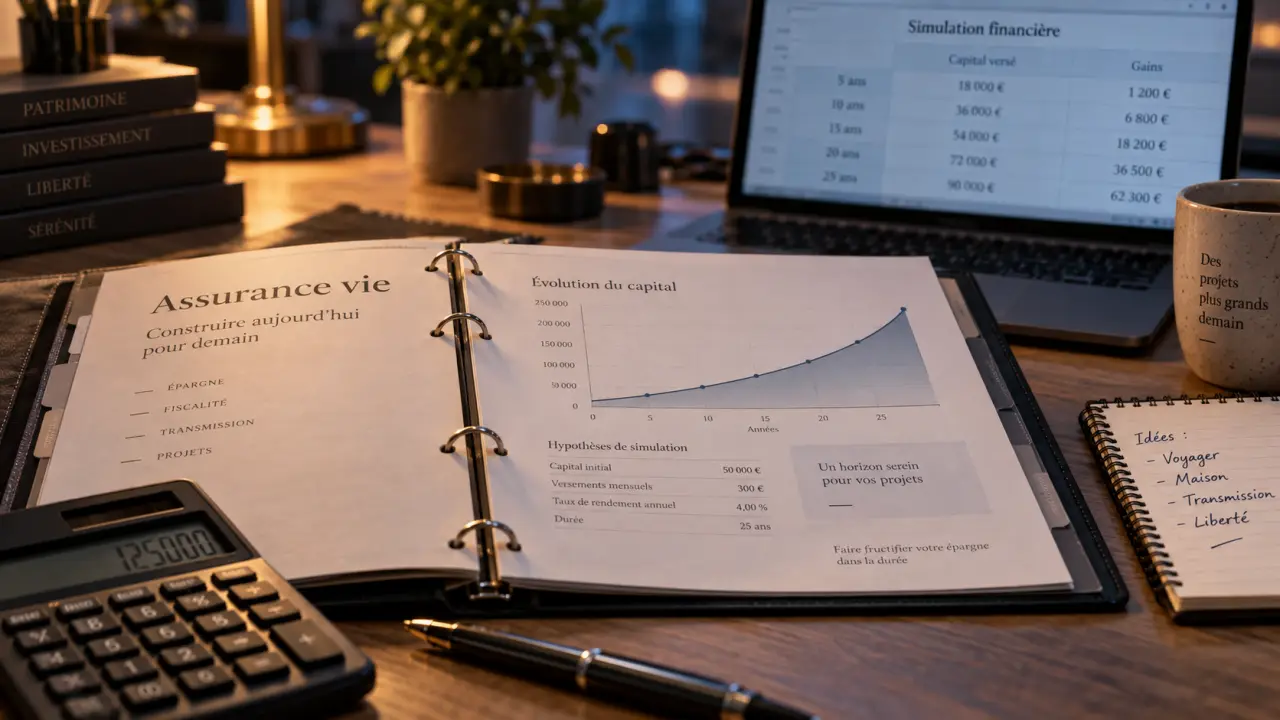
L’intérêt d’une assurance vie ne se résume pas au rendement annuel affiché. Ce contrat permet aussi de répartir son épargne entre plusieurs supports, de récupérer une partie de son argent et de préparer sa transmission. Pour évaluer sa pertinence, il faut donc examiner les gains potentiels, la fiscalité, les frais et les règles propres au contrat.
Ce que recouvre réellement l’intérêt d’une assurance vie
Le mot « intérêt » désigne d’abord le gain généré par l’épargne placée. Dans une assurance vie, ce gain dépend du ou des supports choisis. Il peut être relativement régulier sur un fonds en euros, ou varier davantage sur des unités de compte liées aux marchés financiers ou immobiliers.
Calcul de capitalisation de l’épargne
Estimez l’effet des intérêts composés sur votre épargne grâce à une capitalisation mensuelle.
Évolution annuelle estimée
| Année | Capital versé | Valeur estimée |
|---|
Important : cette simulation est brute, hors frais, fiscalité, rendement réel et risque des unités de compte. Elle ne constitue pas une projection contractuelle. Les versements mensuels sont supposés effectués en fin de mois.
La performance n’est pourtant qu’un aspect du contrat. L’assurance vie offre une grande souplesse : vous pouvez effectuer des versements libres, programmer des versements réguliers, modifier la répartition de l’épargne et réaliser un rachat partiel sans clôturer le contrat. Cette disponibilité la distingue d’un placement totalement bloqué.
L’assurance vie sert aussi de cadre de détention. Elle peut aider à financer un projet à moyen terme, à compléter des revenus plus tard ou à transmettre un capital à des bénéficiaires désignés. Un même contrat peut donc répondre à plusieurs usages, à condition de distinguer l’épargne de précaution, qui doit rester immédiatement disponible, de l’épargne investie sur une durée plus longue.
Fonds en euros et unités de compte : deux façons de chercher du rendement
Le fonds en euros privilégie la sécurité du capital
Le fonds en euros est généralement choisi pour sa stabilité. L’assureur garantit le capital net des frais de gestion, hors cas particuliers prévus au contrat, et les intérêts acquis s’ajoutent au capital. Ce mécanisme, souvent appelé effet de capitalisation, permet aux gains déjà crédités de produire eux-mêmes de nouveaux gains au fil du temps.
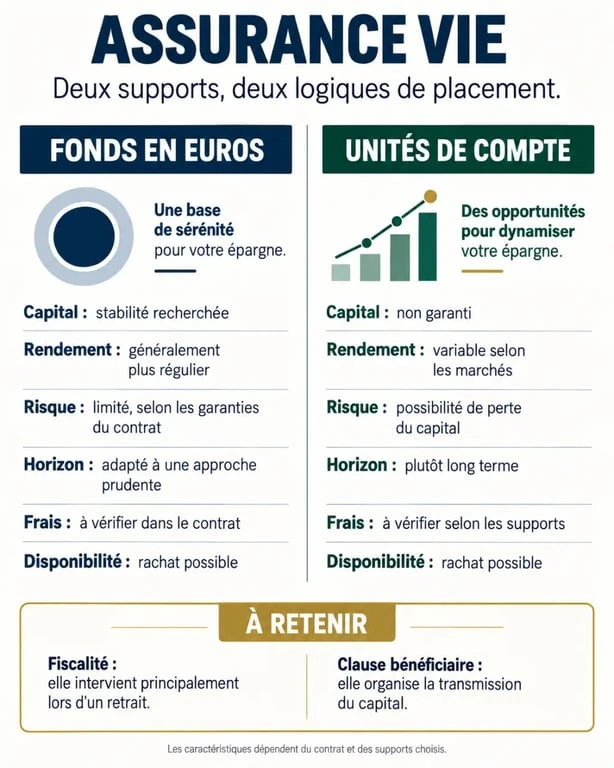
Le rendement n’est toutefois pas connu à l’avance et peut évoluer chaque année. Il faut comparer le taux servi après frais de gestion, les conditions d’accès au fonds en euros et la part minimale d’unités de compte parfois demandée par certains contrats. Un taux attractif a moins d’intérêt si l’épargnant doit prendre davantage de risques sur une autre partie de son allocation.
Les unités de compte offrent un potentiel différent, avec un risque de perte
Les unités de compte permettent d’investir dans des fonds actions, obligataires, immobiliers ou diversifiés. Leur valeur évolue selon les marchés et les actifs détenus. Elles peuvent accroître le potentiel de rendement sur une longue durée, mais le capital n’est pas garanti. Une baisse reste possible, y compris au moment où l’épargnant souhaite récupérer son argent.
Le choix ne consiste donc pas forcément à privilégier un support unique. La répartition doit correspondre à l’horizon de placement, à la capacité à supporter une baisse temporaire et à l’objectif poursuivi. Une personne qui prévoit d’utiliser son capital prochainement n’a pas les mêmes besoins qu’une personne qui prépare un projet éloigné.
| Support | Objectif principal | Niveau de risque | Point de vigilance |
|---|---|---|---|
| Fonds en euros | Stabiliser une partie de l’épargne | Limité selon les garanties du contrat | Rendement variable et frais à vérifier |
| Unités de compte | Rechercher un potentiel de performance | Risque de perte en capital | Valeur fluctuante et durée de placement |
La fiscalité : l’autre intérêt majeur du contrat
L’assurance vie n’efface pas l’impôt sur les gains, mais celui-ci intervient principalement lorsqu’un rachat est effectué. Tant que les sommes restent investies, les gains ne sont pas imposés du seul fait de leur progression. Cette règle favorise la capitalisation et laisse à l’épargnant le choix du moment où il prélève une partie de son épargne.
Comprendre le fonctionnement de l’assurance-vie · Cette fiche officielle explique le fonctionnement de l’assurance-vie, notamment les règles de rachat et la fiscalité selon l’ancienneté du contrat et la date des versements.
Lors d’un rachat partiel, seule la fraction correspondant aux gains est imposable. Le capital versé à l’origine n’est pas imposé une seconde fois. Cette distinction compte : retirer une somme ne signifie pas que l’intégralité du retrait est traitée comme un revenu. Le régime applicable dépend notamment de la date des versements, de l’ancienneté du contrat et de la situation fiscale de l’épargnant.
Après huit ans, un cadre fiscal plus favorable peut s’appliquer
L’ancienneté de huit ans est souvent évoquée car elle ouvre droit à un abattement annuel sur les gains retirés, sous réserve des règles fiscales en vigueur. Cette durée ne bloque pas l’argent : des retraits restent possibles avant huit ans. Elle invite surtout à conserver un contrat ouvert suffisamment tôt, même avec un premier versement modeste, pour faire courir son ancienneté.
Avant de choisir entre prélèvement forfaitaire et imposition au barème, il est prudent d’évaluer le montant réel des gains inclus dans le rachat. Un retrait ciblé, réparti sur plusieurs années si le projet le permet, peut éviter une décision fiscale prise sans visibilité. Pour une situation patrimoniale complexe, l’avis d’un professionnel reste pertinent.
Une enveloppe utile pour transmettre, à condition de soigner la clause bénéficiaire
L’assurance vie permet de désigner une ou plusieurs personnes qui recevront le capital au décès de l’assuré. Selon les situations, les sommes transmises peuvent relever d’un traitement distinct de la succession. Les règles dépendent notamment de l’âge de l’assuré au moment des versements, des montants concernés et de la rédaction de la clause bénéficiaire.
La clause bénéficiaire ne doit pas être traitée comme un simple formulaire. Une désignation imprécise, devenue inadaptée après un mariage, une séparation ou une naissance, peut compliquer le règlement du capital. Il est préférable de la relire régulièrement et d’identifier les bénéficiaires avec suffisamment de précision. Si nécessaire, un bénéficiaire de second rang peut aussi être prévu.
L’assurance vie possède ainsi une dimension financière et une dimension civile. La première vise à faire fructifier le capital, tandis que la seconde organise sa destination. Examiner uniquement le taux servi revient à ne regarder qu’une partie du contrat. La cohérence entre l’allocation, les retraits prévus et la clause bénéficiaire peut peser davantage sur l’intérêt réel du placement qu’un écart limité de rendement sur une année.
Les points à vérifier avant d’ouvrir ou d’alimenter un contrat
Deux contrats affichant une promesse similaire peuvent produire un résultat très différent. Les frais réduisent directement la performance : frais sur versement, frais de gestion annuels, frais d’arbitrage et frais propres aux supports en unités de compte doivent être examinés dans la documentation contractuelle. Leur accumulation peut peser durablement sur la valeur finale de l’épargne.
- La diversité des supports : fonds en euros, fonds indiciels, obligations, immobilier ou gestion pilotée selon votre besoin.
- Les options de gestion : gestion libre pour choisir les supports ou gestion pilotée pour déléguer l’allocation.
- Les conditions de retrait : délais de traitement, seuils éventuels et modalités de rachat.
- La clause bénéficiaire : possibilité de la modifier facilement lorsque votre situation évolue.
- L’horizon de placement : une allocation dynamique demande du temps pour absorber les fluctuations.
L’intérêt d’une assurance vie apparaît lorsque le contrat est utilisé pour ce qu’il est : une enveloppe flexible qui peut combiner sécurité, recherche de rendement et transmission. Plutôt que de sélectionner un contrat sur le seul taux annoncé, mieux vaut choisir une répartition adaptée à ses projets, vérifier les frais et réexaminer régulièrement ses choix.

- Assurance vie : rendement, disponibilité ou transmission, quel intérêt pour votre épargne ? - 22 septembre 2026
- Déco bohème chic : 5 piliers pour un intérieur authentique et apaisant - 21 septembre 2026
- Salon 2025 : le beige chaud et les courbes gagnent contre le minimalisme froid - 20 septembre 2026