Marchand de biens à Paris : vendre en l’état sans sacrifier la sécurité
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en immobilier
Un appartement à rénover, une succession difficile ou un calendrier serré peuvent rendre une vente immobilière particulièrement contraignante. Un marchand de biens à Paris peut acheter directement votre bien, en l’état, puis prendre en charge sa valorisation. L’intérêt est réel si vous privilégiez la simplicité et la visibilité sur la vente, à condition de comparer le prix proposé, les conditions d’achat et la solidité de l’acquéreur.
Un acheteur professionnel, pas un intermédiaire de vente
Le marchand de biens achète des biens immobiliers pour les revendre, généralement après des travaux, une réorganisation des espaces ou une autre opération de valorisation. Contrairement à une agence immobilière, il ne cherche pas un acheteur pour votre compte : il devient lui-même votre acquéreur. Son offre répond donc à une logique économique différente de celle d’un particulier souhaitant habiter le logement.
Pour déterminer son prix d’achat, il évalue la valeur de revente envisageable, puis tient compte des travaux, des frais d’acquisition, du financement, des contraintes administratives et des risques. Il doit également dégager une marge. Son offre peut ainsi être inférieure au prix qu’un particulier accepterait pour un logement correspondant exactement à ses attentes.
En contrepartie, certains professionnels proposent un achat sans condition suspensive de financement. Cette possibilité peut réduire l’incertitude liée à l’obtention d’un crédit, mais elle n’est pas automatique. Elle doit figurer dans les engagements écrits, et non rester une simple promesse commerciale.
La rapidité concerne surtout la prise de décision et la négociation. La signature définitive dépend toujours du dossier, des vérifications notariales et, lorsqu’ils s’appliquent, des délais liés aux droits de préemption. Une offre rapide ne signifie donc pas un paiement immédiat.
Les biens et les situations pour lesquels cette vente a du sens
Les marchands de biens ne recherchent pas tous les mêmes opérations. Certains privilégient les appartements anciens, d’autres les immeubles entiers, les murs commerciaux ou les terrains. Un bien difficile à vendre à un particulier peut les intéresser si ses contraintes sont identifiables et si son potentiel de transformation reste réaliste.
Travaux importants, vétusté et copropriété complexe
Un appartement nécessitant une rénovation lourde peut décourager les particuliers : budget incertain, coordination des entreprises, délai avant emménagement. Un professionnel peut intégrer ces contraintes à son projet et proposer un achat en l’état. Cela vous évite d’engager des travaux uniquement pour vendre, sans garantie de récupérer leur coût dans le prix final.
Les difficultés de copropriété doivent toutefois être exposées dès le départ : travaux votés, charges élevées, procédures ou désordres techniques. Un marchand de biens peut accepter certains risques, mais il ne les fait pas disparaître. Leur portée influence son offre et peut conduire à un refus.
Succession, indivision et logement occupé
Dans une succession ou une indivision, disposer d’un interlocuteur unique peut faciliter les échanges. Mais l’achat par un professionnel ne remplace pas les accords nécessaires entre propriétaires. Le notaire doit vérifier qui peut vendre et dans quelles conditions avant de sécuriser l’opération.
Un logement loué peut également être étudié, avec son bail, ses loyers et sa situation locative. Un bien squatté demande une analyse distincte : occupation sans titre, démarches engagées et perspectives de récupération doivent être examinées. Aucune promesse de libération des lieux ne devrait être tenue pour acquise sans vérification juridique.
Cette solution est surtout pertinente lorsque le coût de l’attente, les travaux à financer ou la difficulté de gestion pèsent davantage dans votre décision que la recherche du prix de vente maximal.
Comparer le prix proposé avec ce que vous gagnez réellement
Une offre ne s’évalue pas uniquement par rapport à une estimation affichée. Comparez plusieurs scénarios sur une base cohérente : vendre aujourd’hui en l’état, commercialiser auprès de particuliers ou rénover avant de vendre. Pour chacun, identifiez les dépenses restant à votre charge et les incertitudes que vous acceptez.
| Point à comparer | Vente à un marchand de biens | Vente à un particulier |
|---|---|---|
| Prix recherché | Intègre les coûts, les risques et la marge du professionnel | Peut être supérieur si le bien répond à un projet d’usage |
| État du logement | Achat en l’état possible selon le projet | Travaux parfois plus difficiles à faire accepter |
| Financement | Absence de condition de prêt possible, à vérifier | Obtention d’un crédit souvent déterminante |
| Calendrier | Décision potentiellement rapide, formalités maintenues | Dépend de la recherche d’acquéreurs et de leur dossier |
Utilisez votre trésorerie comme une jauge du coût de l’attente : additionnez les charges non récupérables, l’assurance, les dépenses d’entretien et les intérêts d’emprunt qui continueraient à courir pendant la commercialisation. Distinguez-les du remboursement du capital, qui réduit votre dette. Ce calcul permet de mesurer l’écart entre deux offres autrement qu’en prix facial, sans pour autant justifier n’importe quelle décote au nom de l’urgence.
Demandez également un décompte clair du montant net qui vous reviendrait. Les éventuels honoraires d’intermédiation, la fiscalité de votre plus-value et les frais liés à votre situation doivent être examinés. Le régime fiscal du marchand de biens ne constitue pas, à lui seul, un avantage fiscal pour le vendeur.
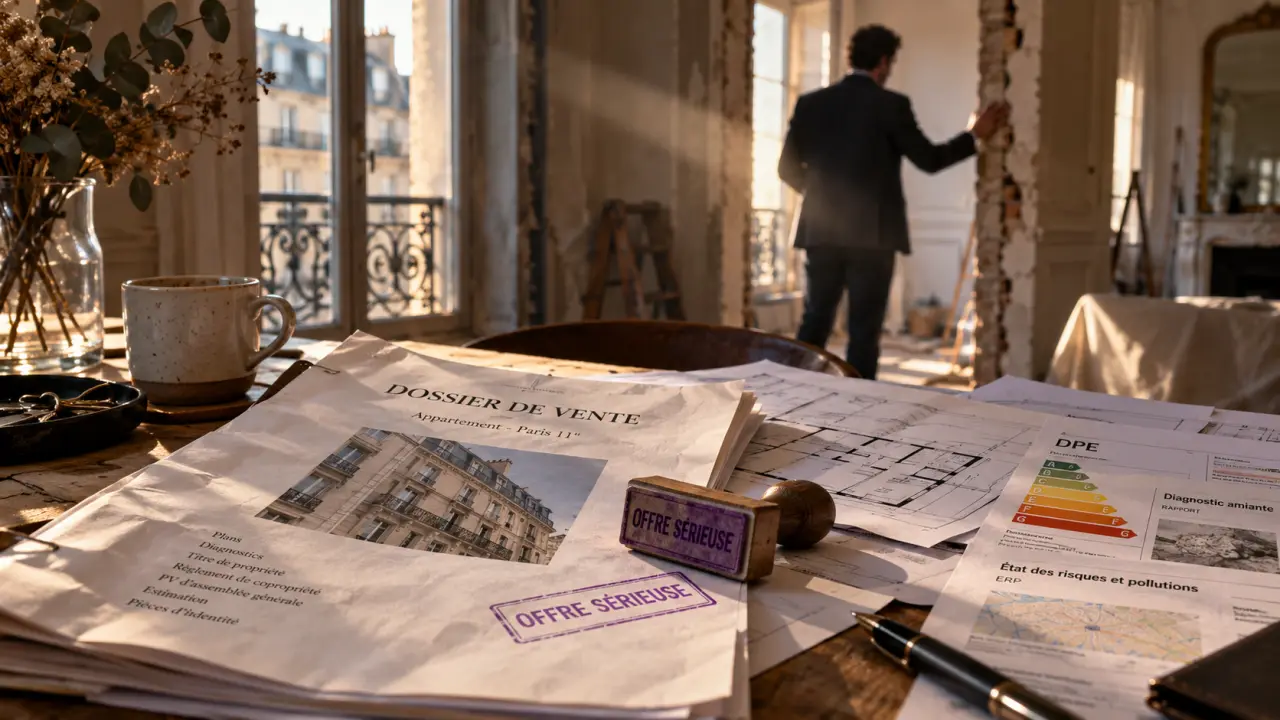
Préparer un dossier qui permet une offre sérieuse
Une première prise de contact efficace décrit le bien sans masquer ses difficultés. L’adresse précise, la surface, l’étage, l’occupation, l’état général et votre calendrier permettent au professionnel de vérifier rapidement si l’opération correspond à ses critères.
Pour approfondir l’étude, rassemblez les documents disponibles :
- Le titre de propriété, les plans et les diagnostics existants, à compléter si nécessaire.
- Les informations de copropriété : charges, procès-verbaux d’assemblée générale et travaux votés.
- Le bail et les éléments utiles sur l’occupation si le logement est loué.
- Les informations relatives à une succession, une indivision, une hypothèque ou une procédure.
- Les devis, autorisations ou études déjà réalisés pour d’éventuels travaux.
Après cette première analyse, une visite permet de confronter le dossier à la réalité : luminosité, distribution, état du bâtiment, accès et contraintes techniques. Une estimation à distance reste indicative lorsque ces éléments n’ont pas été vérifiés.
À Paris, la connaissance du quartier compte autant que celle de l’arrondissement. Deux logements proches peuvent présenter des perspectives très différentes selon leur étage, leur copropriété ou leurs nuisances. Si le bien se situe en Île-de-France, notamment à Montreuil, Saint-Denis ou Ivry-sur-Seine, vérifiez que le professionnel intervient réellement dans la commune. Une couverture annoncée ne prouve pas une expérience locale.
Vérifier l’acquéreur avant de vous engager
Une offre sérieuse doit identifier précisément l’acheteur, le bien, le prix, sa durée de validité et les conditions envisagées. Faites préciser le calendrier ainsi que les éventuelles réserves liées au financement, à l’urbanisme ou aux études techniques. Une offre annoncée « sans condition » mérite une lecture particulièrement attentive.
Vérifiez l’existence de la société et l’identité de son représentant. Demandez des références d’opérations comparables et des éléments permettant d’apprécier sa capacité à financer l’acquisition. L’absence de condition suspensive de prêt n’est pas, à elle seule, une preuve de fonds disponibles.
Votre notaire reste un interlocuteur essentiel. Il peut examiner les engagements proposés, expliquer une éventuelle clause de substitution et vérifier les conséquences d’une servitude, d’une hypothèque ou d’une situation d’occupation. L’achat en l’état ne dispense ni des informations obligatoires ni des vérifications nécessaires.
Pour avancer, transmettez un dossier identique à plusieurs professionnels et demandez des propositions écrites comparables. Retenez ensuite l’équilibre qui vous convient entre montant net, délai crédible et niveau d’incertitude. La bonne offre n’est pas forcément la plus rapide à arriver : c’est celle dont les conditions sont suffisamment claires et solides pour aller jusqu’à la signature.
- Marchand de biens à Paris : vendre en l’état sans sacrifier la sécurité - 25 octobre 2026
- Entreprise de rénovation d’intérieur de luxe à Paris : exigez plus qu’un beau portfolio - 24 octobre 2026
- Travaux de résidence principale déductibles des impôts : ne confondez pas prime et déduction - 23 octobre 2026