
Imposition micro-BIC : l’abattement simplifie la déclaration, pas toujours la facture
Publié par : Éloïse Vanier-Bressac — Rédactrice spécialisée en finance
L’imposition en micro-BIC repose sur un principe simple : vous déclarez vos recettes, puis l’administration applique un abattement forfaitaire pour déterminer votre bénéfice imposable. En location meublée, ce mécanisme évite de calculer chaque charge déductible. Mais il ne garantit pas l’impôt le plus faible : le résultat dépend du type de location, de l’année des recettes et des dépenses que vous pourriez déduire au régime réel.
Location meublée : distinguer catégorie fiscale, statut et régime
Les loyers d’un logement meublé relèvent des bénéfices industriels et commerciaux, ou BIC, contrairement aux loyers d’une location nue, généralement déclarés en revenus fonciers. Le micro-BIC est une méthode simplifiée de calcul du bénéfice dans cette catégorie, également utilisée pour certaines activités commerciales et artisanales.
Le statut de loueur en meublé non professionnel, ou LMNP, répond à une autre question. Vous devenez loueur en meublé professionnel, ou LMP, lorsque les recettes annuelles de location meublée du foyer dépassent 23 000 € et excèdent les autres revenus d’activité du foyer retenus pour cette comparaison. Les deux conditions doivent être réunies : dépasser 23 000 € ne suffit donc pas, à lui seul, à devenir LMP.
Enfin, micro-BIC ne signifie pas automatiquement micro-entrepreneur affilié au régime micro-social. Un propriétaire en LMNP ne doit pas appliquer par réflexe les taux de cotisations ou le versement libératoire présentés pour les micro-entreprises. Le régime fiscal et le régime social se vérifient séparément, notamment pour les locations touristiques.
Seuils et abattements : partir du logement et de l’année des recettes
Le plafond détermine l’accès au régime ; l’abattement détermine la fraction des recettes imposable. Ces deux chiffres ne doivent pas être confondus. Pour les principales locations meublées, les repères applicables aux recettes de 2026 sont les suivants :
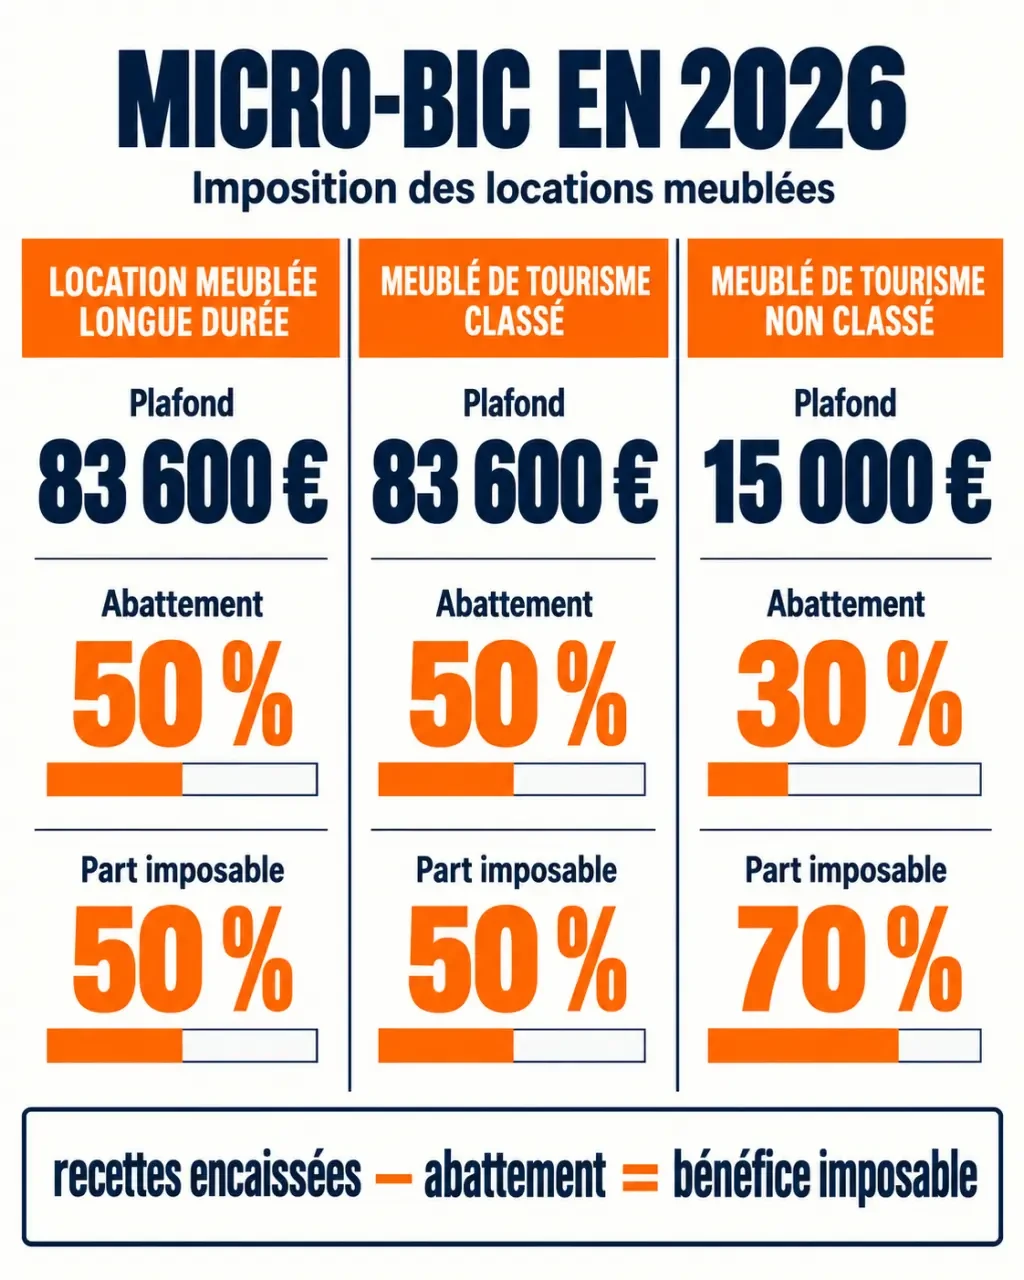
| Type de location | Plafond annuel du micro-BIC | Abattement | Part imposable |
|---|---|---|---|
| Location meublée de longue durée | 83 600 € | 50 % | 50 % des recettes |
| Meublé de tourisme classé | 83 600 € | 50 % | 50 % des recettes |
| Meublé de tourisme non classé | 15 000 € | 30 % | 70 % des recettes |
Le seuil de 77 700 € correspond à des millésimes antérieurs pour la location meublée classique. De même, les anciens repères de 188 700 € et 71 % pour les meublés de tourisme classés ne doivent pas être repris pour calculer l’imposition des recettes de 2026. Les chambres d’hôtes relèvent de règles distinctes : ne les assimilez pas automatiquement à un meublé touristique classé.
Le classement touristique est un classement officiel, pas une note attribuée par une plateforme. Un logement très bien évalué reste fiscalement non classé s’il n’a pas effectué cette démarche.
L’éligibilité dépend également des recettes des années précédentes et des règles de dépassement. Un franchissement ponctuel n’entraîne donc pas toujours une sortie immédiate ; un dépassement pendant deux années consécutives peut imposer le réel. Un début d’activité exige aussi de vérifier les règles particulières d’appréciation du plafond.
Calculer le bénéfice imposable, puis estimer l’impôt
La formule est la suivante : recettes encaissées − abattement forfaitaire = bénéfice imposable. L’abattement représente l’ensemble des charges : assurances, intérêts d’emprunt, entretien, frais de gestion ou taxe foncière ne se déduisent pas une seconde fois.
Avec 10 000 € de recettes en location meublée classique, l’abattement de 50 % atteint 5 000 €. Le bénéfice imposable est donc de 5 000 €. Si cette somme est entièrement imposée dans une tranche marginale de 30 %, l’impôt sur le revenu supplémentaire est estimé à 1 500 €. Ce raccourci suppose que le revenu ne franchit pas plusieurs tranches.
Les prélèvements sociaux ou les cotisations sociales viennent ensuite, selon votre situation. À titre d’illustration, un taux de prélèvements de 17,2 % sur cette base représente 860 €, soit 2 360 € avec l’impôt précédent. Ce total n’est pas universel : le taux applicable doit être confirmé pour l’année et le régime social concernés ; certains calculs spécialisés utilisent notamment 18,6 %.
L’abattement comporte un minimum de 305 €, sans pouvoir créer de déficit. Des recettes ne dépassant pas ce montant peuvent ainsi aboutir à un bénéfice nul, sans supprimer nécessairement l’obligation déclarative.
Une exonération distincte peut concerner la location occasionnelle de pièces de la résidence principale lorsque les recettes ne dépassent pas 760 € TTC par an. La location d’une pièce constituant la résidence principale du locataire peut aussi être exonérée sous conditions, notamment de loyer raisonnable. Les plafonds annuels au mètre carré doivent être vérifiés pour l’année concernée.
Micro-BIC ou réel : comparer ce que chaque régime reconnaît
Au réel, les charges justifiées peuvent être déduites selon leur nature. L’amortissement permet également de répartir comptablement le coût du mobilier et du bâtiment, hors terrain, sur leur durée d’utilisation. Il obéit toutefois à des limites : toute dépense payée ne devient pas automatiquement une charge immédiatement déductible.
Pour choisir, comparez l’abattement aux charges et amortissements effectivement déductibles. Sur 10 000 € de recettes avec un abattement de 50 %, le forfait représente 5 000 €. Si les déductions admises au réel dépassent ce montant, le réel peut réduire davantage le bénéfice imposable, sous réserve de ses frais comptables et de ses autres conséquences.
La bonne comparaison suit la nervure économique du logement : séparez ce qui fait sortir de l’argent de ce qui réduit le résultat fiscal. Le remboursement du capital d’un crédit pèse sur votre trésorerie mais n’est pas une charge déductible ; l’amortissement peut réduire le résultat sans décaissement annuel correspondant. Deux logements aux loyers identiques peuvent donc justifier des choix fiscaux différents.
Les déficits LMNP issus des charges sont reportables pendant 10 ans sur les bénéfices de location meublée non professionnelle, et non automatiquement sur le revenu global. Les amortissements suivent des règles de report distinctes. Une simulation sérieuse intègre aussi la durée de détention et la fiscalité de revente, pas seulement l’économie de la première année.
Déclarer les recettes et sécuriser les démarches
- Déclarez le début d’activité via le guichet des formalités des entreprises, en principe dans les 15 jours suivant le commencement. Cette formalité permet d’obtenir un numéro SIRET.
- Tenez un relevé des encaissements et conservez baux, factures et relevés de plateformes. Au micro-BIC, déclarez les loyers et charges encaissés, sans retrancher les commissions de plateforme.
- Reportez les recettes brutes sur la déclaration n°2042-C-PRO, dans la rubrique correspondant à votre activité. N’appliquez pas vous-même l’abattement : l’administration le calcule.
- Anticipez toute option pour le réel auprès du service des impôts des entreprises. L’échéance dépend notamment du démarrage ou de l’ancienneté de l’activité ; n’attendez pas la déclaration pour vérifier le délai.
Le réel implique une comptabilité et une liasse fiscale, comprenant notamment la déclaration 2031. Le retour au micro-BIC nécessite de respecter les conditions d’éligibilité et le délai de renonciation à l’option. Enfin, la CFE et une éventuelle TVA s’apprécient séparément : bénéficier du micro-BIC ne constitue pas une exonération générale de taxes.
Articles qui pourraient vous intéresser :
 Virement sur un compte fermé : démarches, délais et solutions concrètes
 Bnp découvert autorisé 15 jours : ce que vous devez vraiment savoir
 Les 5 secteurs les plus rentables au monde : marges, scalabilité et leviers de croissance
 Prêt relais : comment choisir la meilleure banque pour financer votre transition immobilière